飲食店の原価率とは、売上に対して原価(食材・ドリンクの仕入れ)がどれだけかかったかを示す割合で、「原価÷売上高×100」で計算します。目安は30%前後とされていますが、業態によって適正な水準は異なり、店全体の数字だけでなく、レシピ上の理論原価率と実際の原価率のズレを見ることが大切です。
ただ、毎月原価率を計算していても、「30%を超えているが、うちの業態なら高いのか」「レシピどおりなら28%のはずなのに、なぜ32%になるのか」と、数字の意味を判断できずにいるお店は少なくありません。
原価率は計算して終わりではなく、目安やあるべき数字と比べてはじめて、どこで原価がズレているかが見えてきます。
この記事の要約
自店の原価率を日々の数字から把握したい方には、da Vinciの資料ダウンロード(無料)もご用意しています。
この記事は、飲食店経営の現場を知り尽くした経営者が開発した日次PLツール「da Vinci」の編集部が、現場で原価率を毎月確認してきた経験をもとに執筆しています。
読み終える頃には、自店の原価率が目安と比べてどうか、どの商品でズレているかを確かめる手順がはっきりしているはずです。
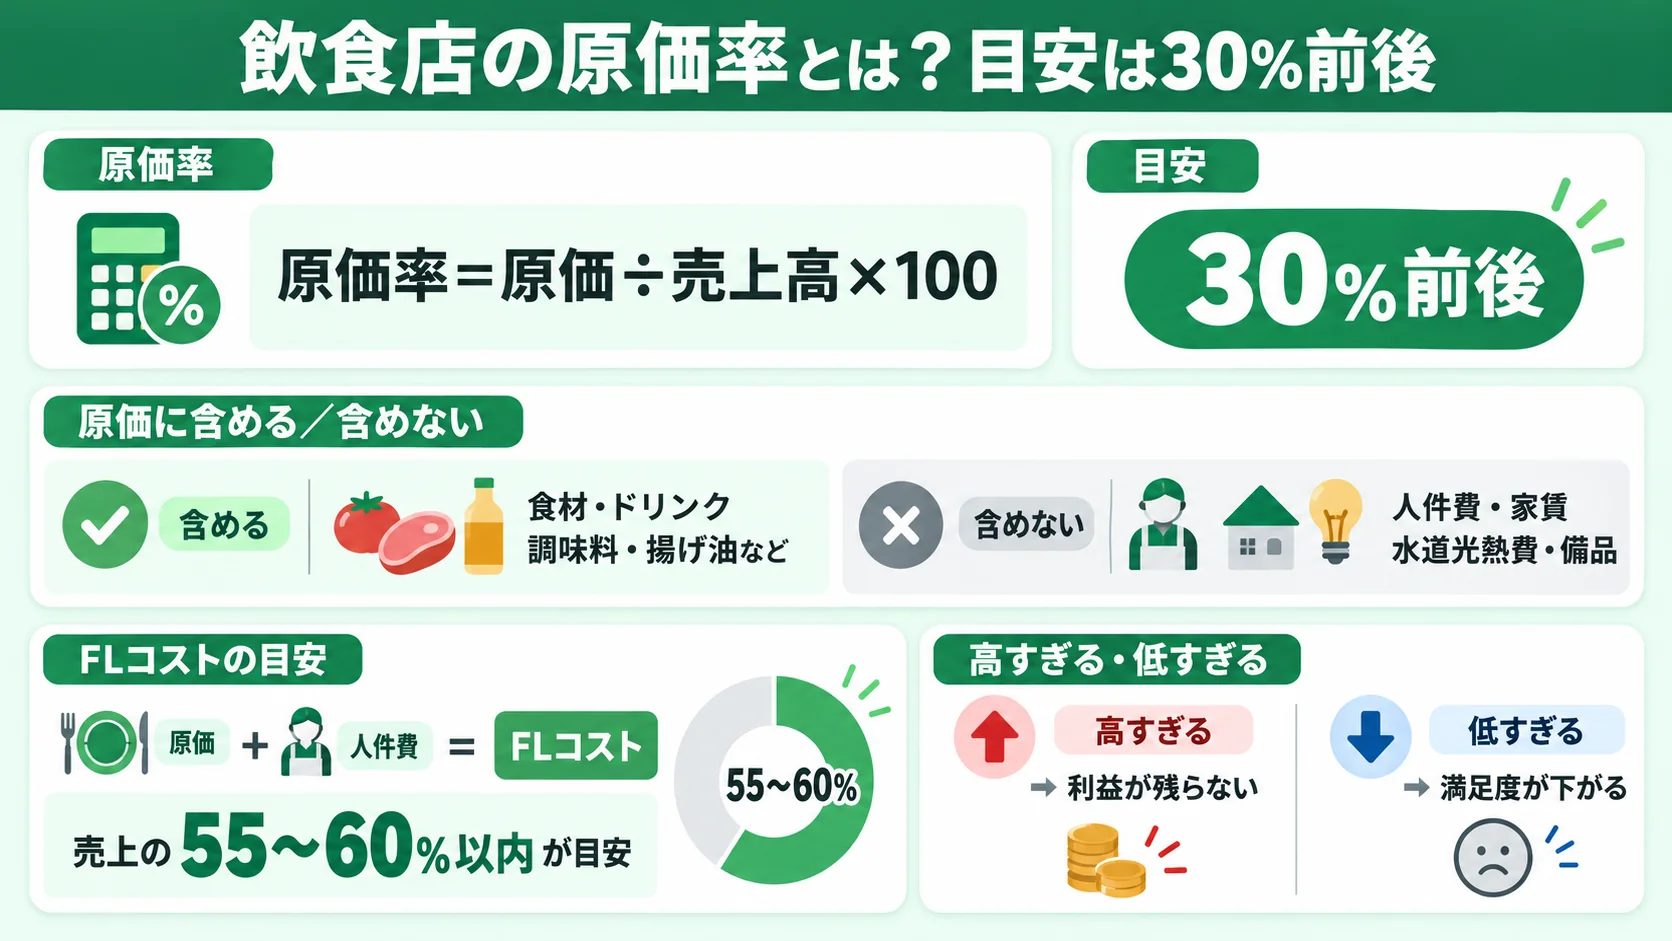
原価率とは、売上に対して原価がどれだけかかったかを示す割合です。
原価率(%)= 原価 ÷ 売上高 × 100
飲食店でいう原価は、料理やドリンクを提供するために仕入れた食材・飲料の費用のことです。
何を原価に含めるかは、店によって意外とばらつきます。比べるときに基準がずれないよう、次のように分けて考えるのが一般的です。
| 区分 | 主な項目 |
|---|---|
| 原価に含めるもの | 食材、ドリンク(酒類・ソフトドリンク)、調味料、揚げ油など調理に使うもの |
| 原価に含めないもの | 人件費、家賃、水道光熱費、割り箸・おしぼり・テイクアウト容器などの備品(販管費として扱うことが多い) |
テイクアウト容器や割り箸を原価に入れるかどうかは、店によって扱いが分かれます。どちらでも構いませんが、毎月同じ基準で計算することが大切です。
基準が途中で変わると、原価率が上がったのか、計算方法が変わっただけなのか判断できなくなります。
飲食店の原価率は、30%前後がひとつの目安とされています。
例えば月の売上が300万円なら、原価は90万円前後に収まっていれば目安どおりです。
ただし、原価率だけを見て良し悪しを判断するのはおすすめしません。
原価率が35%と高めでも、人件費を低く抑えられていれば利益は残ります。逆に原価率が25%でも、人件費がかさんでいれば利益は出ません。
そこで、原価(Food)と人件費(Labor)を合わせたFLコストが、売上の55〜60%以内に収まっているかで判断するのが飲食店の基本です。
原価率は、低ければ低いほど良いわけではありません。
| 状態 | 起きやすいこと |
|---|---|
| 高すぎる(目安を大きく超える) | 売上があっても利益が残らない。値上げや仕入れの見直しが遅れると、赤字が続く |
| 低すぎる(目安を大きく下回る) | 量や品質を削りすぎて、お客様に「割高」と感じられる。リピートが減り、売上が落ちる |
原価率は、利益とお客様の満足のバランスを示す数字でもあります。
目安から大きく外れていたら、高い場合も低い場合も、一度理由を確かめることが大切です。
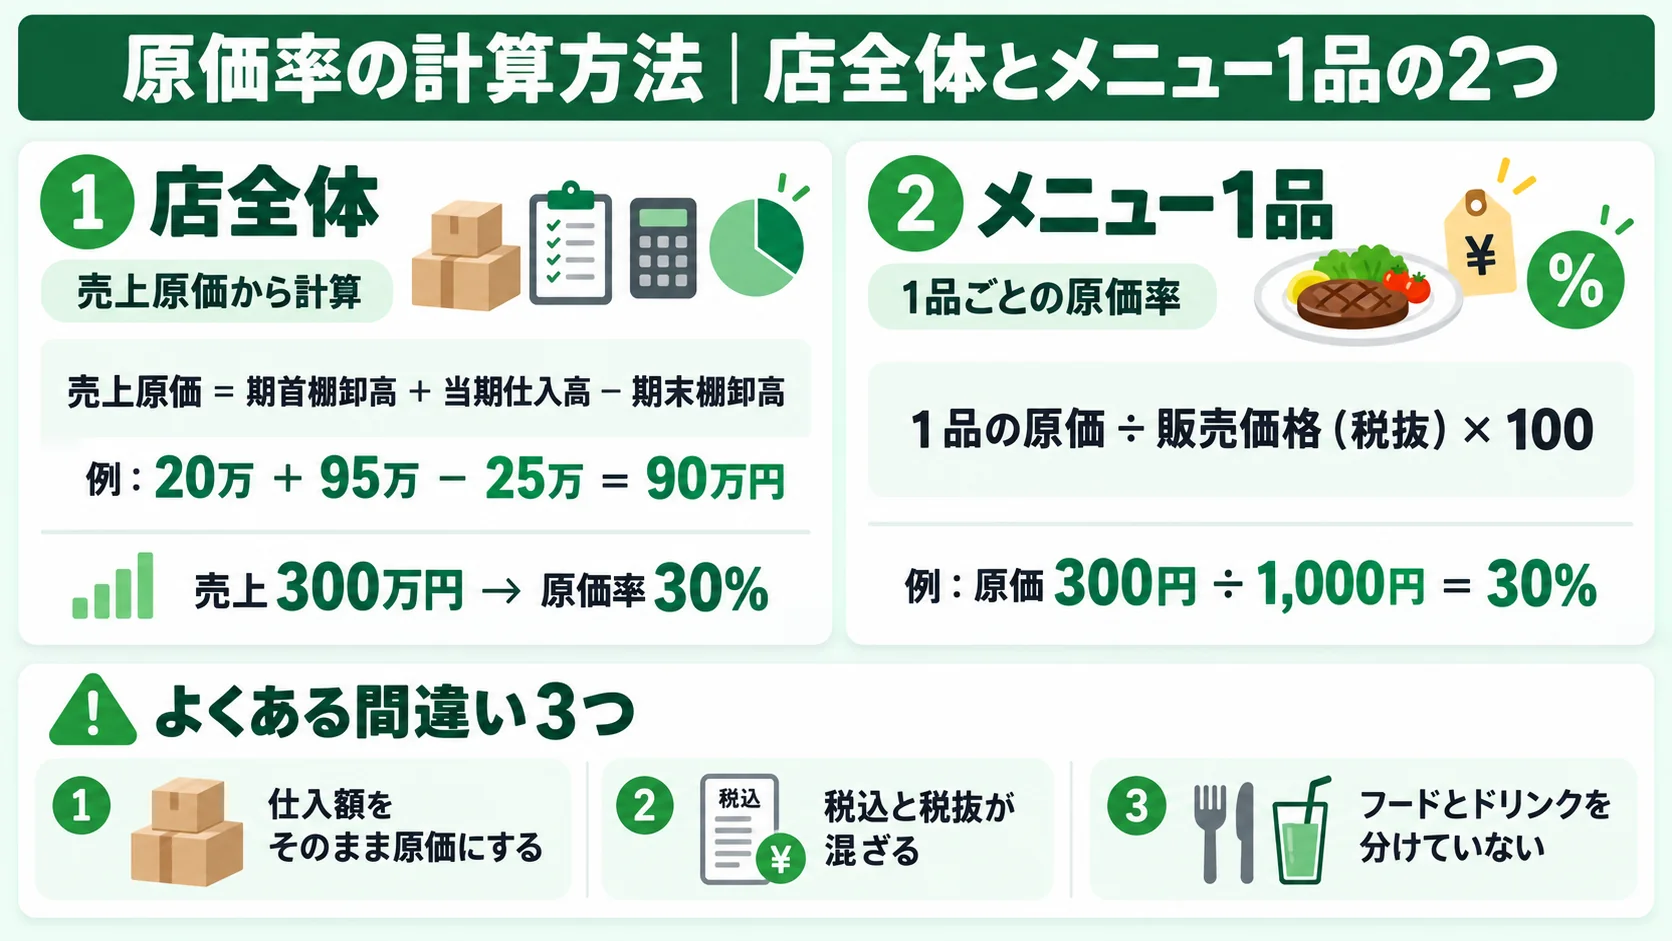
原価率には、店全体で見る原価率と、メニュー1品ごとに見る原価率の2つがあります。
目的が違うので、両方を使い分けることが大切です。
| 種類 | 何がわかるか | 計算するタイミング |
|---|---|---|
| 店全体の原価率 | 店の経営として原価が適正か | 月末の棚卸のあと |
| メニュー1品の原価率 | その商品の値付けが適正か | メニューを作るとき・仕入価格が変わったとき |
店全体の原価率を出すときに注意したいのは、「その月に仕入れた金額」がそのまま原価になるわけではないことです。
月初に残っていた在庫と月末に残った在庫を加味して、実際に使った分を計算します。
売上原価 = 期首棚卸高 + 当期仕入高 − 期末棚卸高
原価率(%)= 売上原価 ÷ 売上高 × 100
例えば、次のような月の場合です。
| 項目 | 金額 |
|---|---|
| 月初の在庫(期首棚卸高) | 20万円 |
| その月の仕入れ(当期仕入高) | 95万円 |
| 月末の在庫(期末棚卸高) | 25万円 |
| 売上原価 | 20万+95万−25万=90万円 |
| 売上高 | 300万円 |
| 原価率 | 90万÷300万×100=30% |
仕入れの合計95万円で計算すると、原価率は約31.7%になり、実際より高く見誤ってしまいます。
正確な原価率を出すには、月末の棚卸が欠かせません。
メニュー1品の原価率は、その料理に使う食材の原価を、販売価格で割って出します。
メニューの原価率(%)= 1品の原価 ÷ 販売価格(税抜)× 100
例えば、税抜1,000円のハンバーグ定食の場合です。
| 食材 | 1品あたりの原価 |
|---|---|
| ハンバーグ(挽肉・玉ねぎ・パン粉など) | 150円 |
| ライス | 40円 |
| サラダ・スープ | 60円 |
| ソース・付け合わせ | 50円 |
| 合計 | 300円 |
300円÷1,000円×100で、原価率は30%です。
この「レシピどおりに作った場合の原価率」が、後ほど解説する理論原価率のもとになります。
原価率を計算していても、次の3つの間違いがあると、数字が実態とずれてしまいます。
| よくある間違い | 起きること | 正しい方法 |
|---|---|---|
| 仕入額をそのまま原価にする | 在庫の増減が反映されず、月ごとに原価率が大きくぶれる | 棚卸で期首・期末の在庫を加味する |
| 税込と税抜が混ざる | 売上は税込、仕入は税抜など基準が違うと、原価率が正しく出ない | 売上・原価ともに税抜でそろえる |
| フードとドリンクを分けていない | ドリンクの原価率の低さにフードの問題が隠れる | フードとドリンクを分けて計算する |
とくに3つ目は見落とされがちです。
店全体では30%に収まっていても、フードだけで見ると35%を超えていた、ということは珍しくありません。
da Vinciの導入店舗からよく寄せられるのが、「店全体の原価率は目安どおりなのに、利益が思ったほど残らない」という相談です。フードとドリンクを分けて計算してみると、ドリンクの原価率の低さにフードの原価率の高さが隠れていた、というケースが少なくありません。
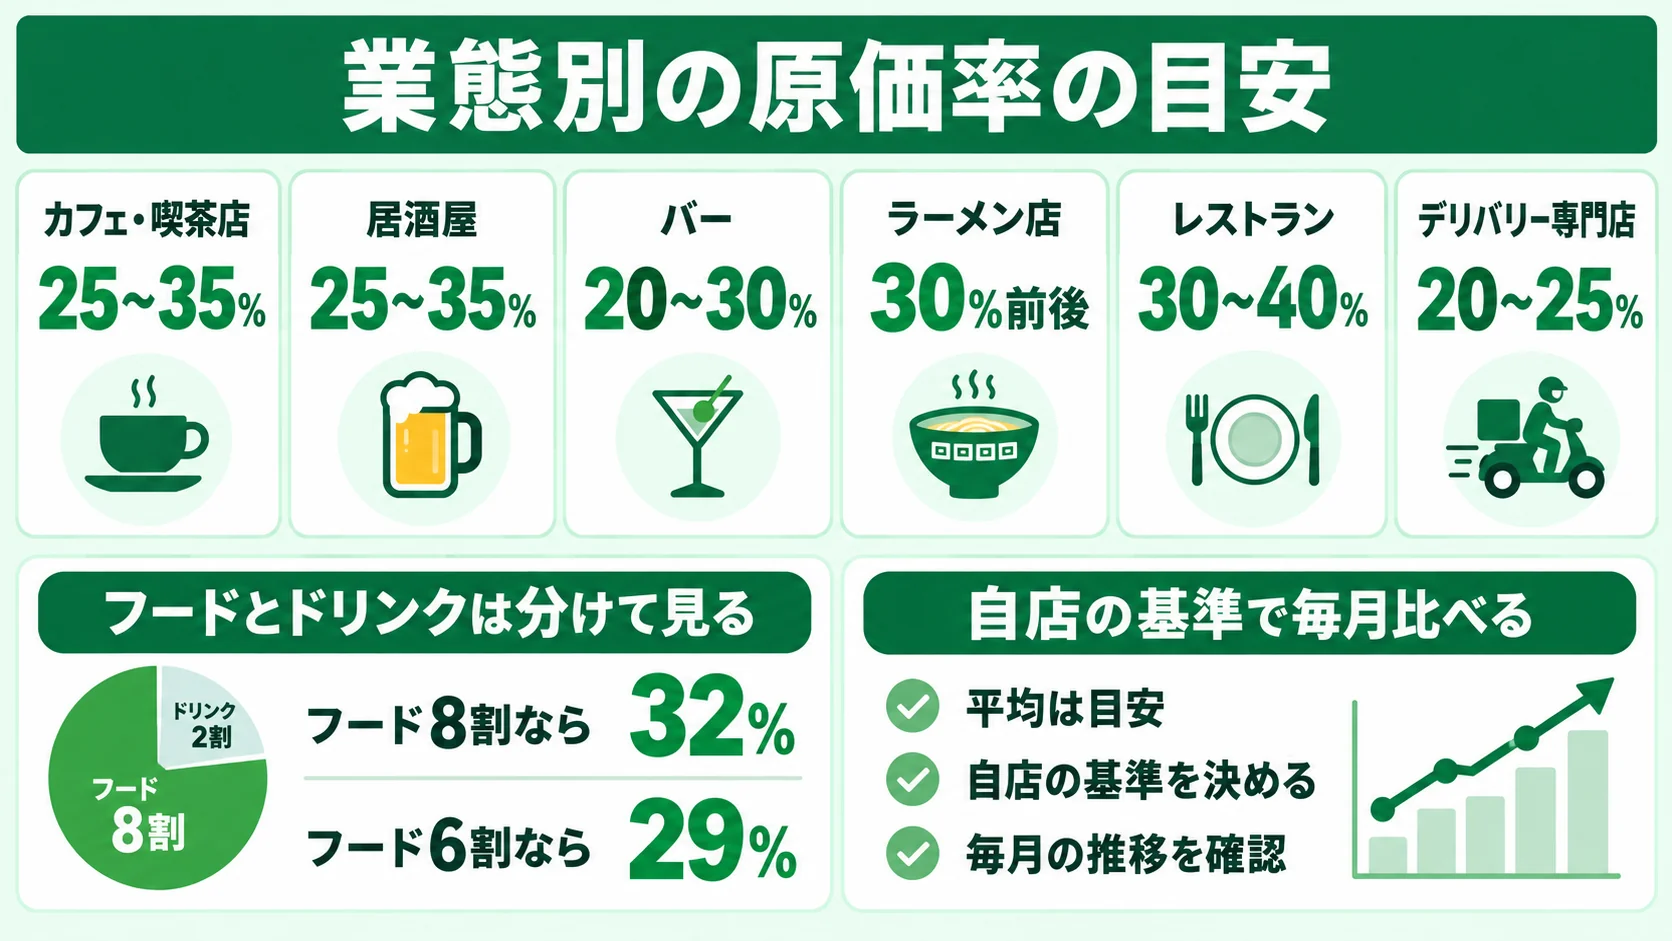
原価率の適正な水準は、業態によって異なります。一般的に言われている目安は次のとおりです。
| 業態 | 原価率の目安 | 特徴 |
|---|---|---|
| カフェ・喫茶店 | 25〜35% | ドリンクの比率が高く、原価率を抑えやすい |
| 居酒屋 | 25〜35% | ドリンクで利益を確保し、フードの原価率は高めになりやすい |
| バー | 20〜30% | ドリンク中心のため、原価率は低めになりやすい |
| ラーメン店 | 30%前後 | スープに使う食材が多く、原価がかかりやすい |
| レストラン | 30〜40% | 食材の質が価値になるため、原価率は高めになりやすい |
| デリバリー専門店 | 20〜25% | 配達手数料などがかかる分、原価率を低く抑える必要がある |
あくまで一般的な目安です。
同じ業態でも、立地や客単価、メニュー構成によって適正な水準は変わります。
店全体の原価率は、フードとドリンクの売上の割合で大きく変わります。
ドリンクはフードより原価率が低いことが多いため、ドリンクがよく出る店ほど、店全体の原価率は下がります。
例えば、フードの原価率が35%、ドリンクの原価率が20%の店の場合です。
| 売上の割合 | 店全体の原価率 |
|---|---|
| フード8割・ドリンク2割 | 35%×0.8+20%×0.2=32% |
| フード6割・ドリンク4割 | 35%×0.6+20%×0.4=29% |
フードの原価率は同じでも、ドリンクの割合が変わるだけで、店全体の原価率は3ポイント変わります。
店全体の数字が目安に収まっていても安心せず、フードとドリンクを分けて見ることで、本当の課題が見えてきます。
業態別の目安は、自店の原価率が大きく外れていないかを確かめるための参考です。
大切なのは、目安の数字に合わせることではなく、自店の基準を決めて、毎月同じ方法で比べることです。
自店の基準を決めるときは、次の順番で考えると無理がありません。
開発チームが店舗を運営するなかでも、業態の平均と比べて一喜一憂していた時期がありました。FLコストから逆算して自店の基準を決め、毎月その基準との差だけを見るようにしてからは、原価率の変化に早く気づけるようになったといいます。
原価率を目安と比べるだけでは、「なぜ高いのか」まではわかりません。
原因を突き止めるために役立つのが、理論原価率と実際原価率を比べる方法です。
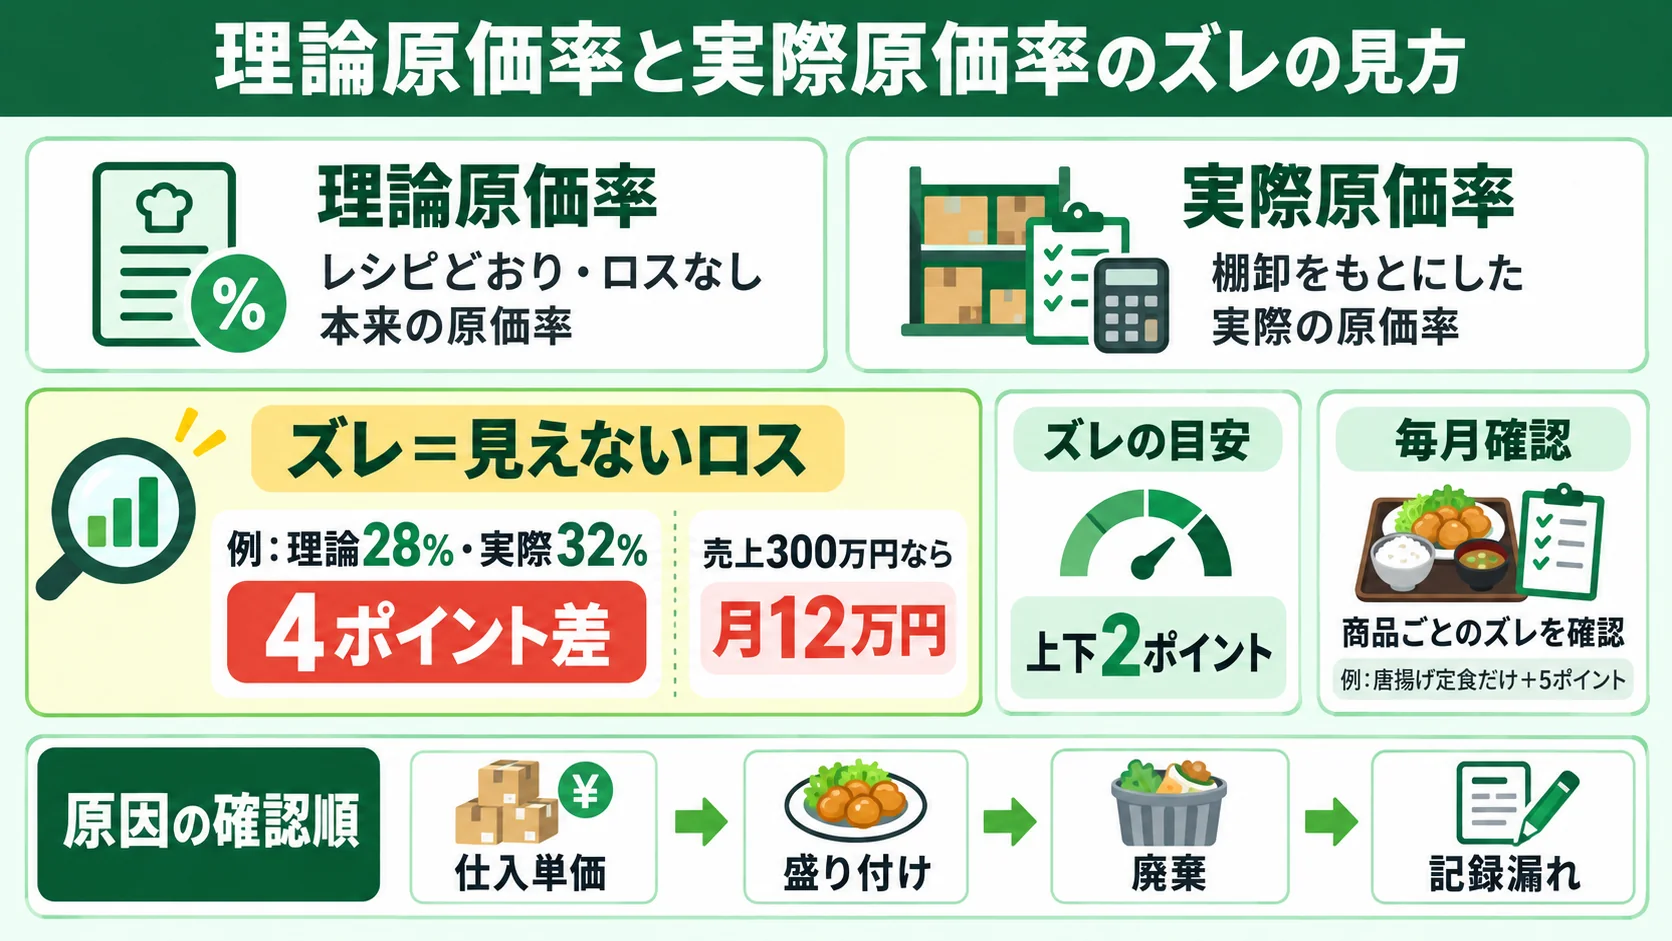
理論原価率とは、すべてのメニューがレシピどおりに作られ、ロスがまったくなかった場合の原価率です。
メニューごとのレシピ上の原価に、その月の出数をかけて合計し、売上で割って出します。
理論原価率(%)=(各メニューの原価 × 出数 の合計)÷ 売上高 × 100
いわば「本来こうなるはずの原価率」です。
実際原価率とは、棚卸をもとに計算した、実際にかかった原価の割合です。
先ほど解説した「期首棚卸高+当期仕入高−期末棚卸高」で出した売上原価を、売上で割って出します。
理論原価率と実際原価率の差は、レシピどおりなら使わなかったはずの原価、つまり見えないロスです。
例えば、理論原価率が28%なのに、実際原価率が32%だった場合、差は4ポイントです。
月の売上が300万円なら、300万円×4%で、月12万円分の原価がどこかで消えていることになります。
このズレには、廃棄、盛り付けの量の差、仕込みの歩留まり、まかないの記録漏れなど、帳簿には直接出てこない原因が含まれています。
理論原価率と実際原価率の差は、一般的に上下2ポイント以内がひとつの目安とされています。
2ポイントを超えている場合は、どこかで想定外の原価がかかっていると考えて、原因を確かめるのがおすすめです。
ただし、店全体の差だけを見ていても、どの商品でズレているかはわかりません。
店全体では2ポイント以内に収まっていても、ある商品では大きくズレていて、別の商品のプラスで打ち消されているだけ、ということもあります。
そこで大切になるのが、1商品あたりの理論原価率と実際原価率のズレを、最低でも毎月確認することです。
主要な食材の使用量と、その食材を使う商品の出数を比べると、商品ごとの実際の原価が見えてきます。
| 商品 | 理論原価率 | 実際原価率 | ズレ |
|---|---|---|---|
| ハンバーグ定食 | 30% | 31% | +1ポイント |
| 唐揚げ定食 | 28% | 33% | +5ポイント |
| 刺身盛り合わせ | 35% | 36% | +1ポイント |
この例では、店全体で見ると大きな問題がないように見えても、唐揚げ定食だけが5ポイントもズレています。
商品単位で見ることで、「唐揚げの盛り付け量がスタッフによって違うのではないか」「鶏肉の仕込みで歩留まりが落ちていないか」と、確認すべきポイントを絞り込めます。
da Vinciの開発チームが運営する店舗では、店全体の原価率だけでなく、最低でも毎月、商品ごとに理論原価率とのズレを確認しています。店全体の数字が目安どおりでも、商品単位で見ると特定のメニューだけがズレていることがあり、そこから盛り付けや仕込みの見直しにつながるケースが多いためです。
ズレが大きい商品が見つかったら、次の順番で原因を確かめます。
| 順番 | 確認すること | 確認の方法 |
|---|---|---|
| ① | 仕入単価が変わっていないか | 請求書の単価をレシピ作成時と比べる |
| ② | 盛り付けの量がレシピどおりか | 実際に盛り付けた量を計量してみる |
| ③ | 廃棄が増えていないか | 廃棄の記録と仕込み量・出数を比べる |
| ④ | まかない・試作の記録漏れがないか | 記録されていない使用がないか確認する |
①の仕入単価の変化は、ロスではなくレシピの原価そのものが古くなっているケースです。
この場合は、レシピの原価と販売価格の見直しが必要になります。
実際に、da Vinciを導入した複数店舗展開の飲食企業では、ツール上で原価を日々確認できる体制に変えたことで、原価率の平均7%削減につながりました。月末に結果だけを見る管理から、ズレに早く気づける管理に変えたことが、改善の土台になっています。
日々の売上・原価・人件費から1日の損益を出し、原価の動きを毎日確認する方法は、こちらの記事で解説しています。
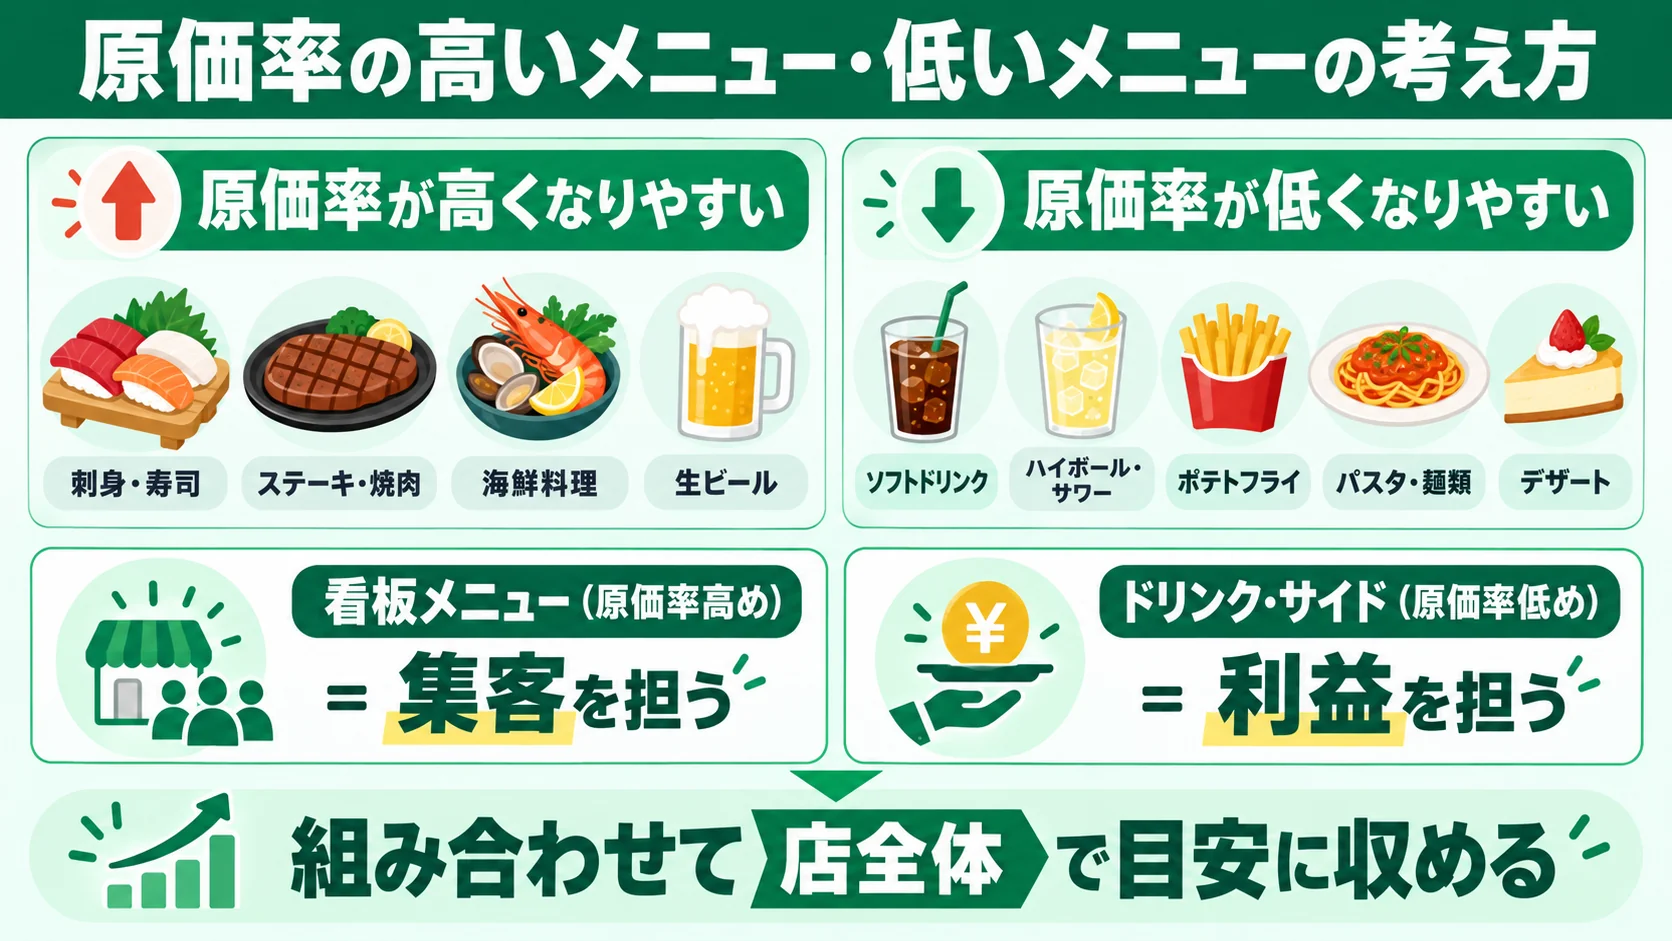
メニューによって、原価率には大きな差があります。一般的な傾向は次のとおりです。
| 区分 | 主なメニュー | 理由 |
|---|---|---|
| 原価率が高くなりやすい | – 刺身・寿司 – ステーキ・焼肉 – 海鮮料理 – 生ビール |
食材そのものの価値が高く、手を加えて付加価値をつけにくい |
| 原価率が低くなりやすい | – ソフトドリンク – ハイボール・サワー – ポテトフライ – パスタ・麺類 – デザート |
食材が安価で、調理やアレンジで価値をつけやすい |
ただし、これはあくまで傾向です。
同じメニューでも、使う食材や価格の付け方で原価率は変わります。
原価率の高いメニューが悪いわけではありません。
刺身や焼肉のように原価率が高くても、お店の看板として集客に役立っている商品は、無理に原価を削る必要はありません。
大切なのは、店全体で目安に収まるように、原価率の高いメニューと低いメニューを組み合わせることです。
| 役割 | メニューの例 | 考え方 |
|---|---|---|
| 集客を担う | 看板メニュー、原価率高め | お店を選ぶ理由になる商品。原価率より満足度を優先する |
| 利益を担う | ドリンク・サイド、原価率低め | 看板メニューと一緒に注文されることで、店全体の原価率を下げる |
看板メニューを目当てに来たお客様に、ドリンクやサイドメニューもあわせて注文してもらえれば、店全体の原価率は目安に収まります。
開発チームの店舗でも、原価率の高い看板メニューは、あえて原価を削らずに残しています。看板メニューの原価を削った結果、お客様の満足度が下がり、店全体の売上が落ちてしまっては意味がないためです。その分、一緒に注文されやすいドリンクやサイドメニューで店全体の原価率を調整しています。
どのメニューが売上と利益に貢献しているかを分析する方法は、こちらの記事で解説しています。
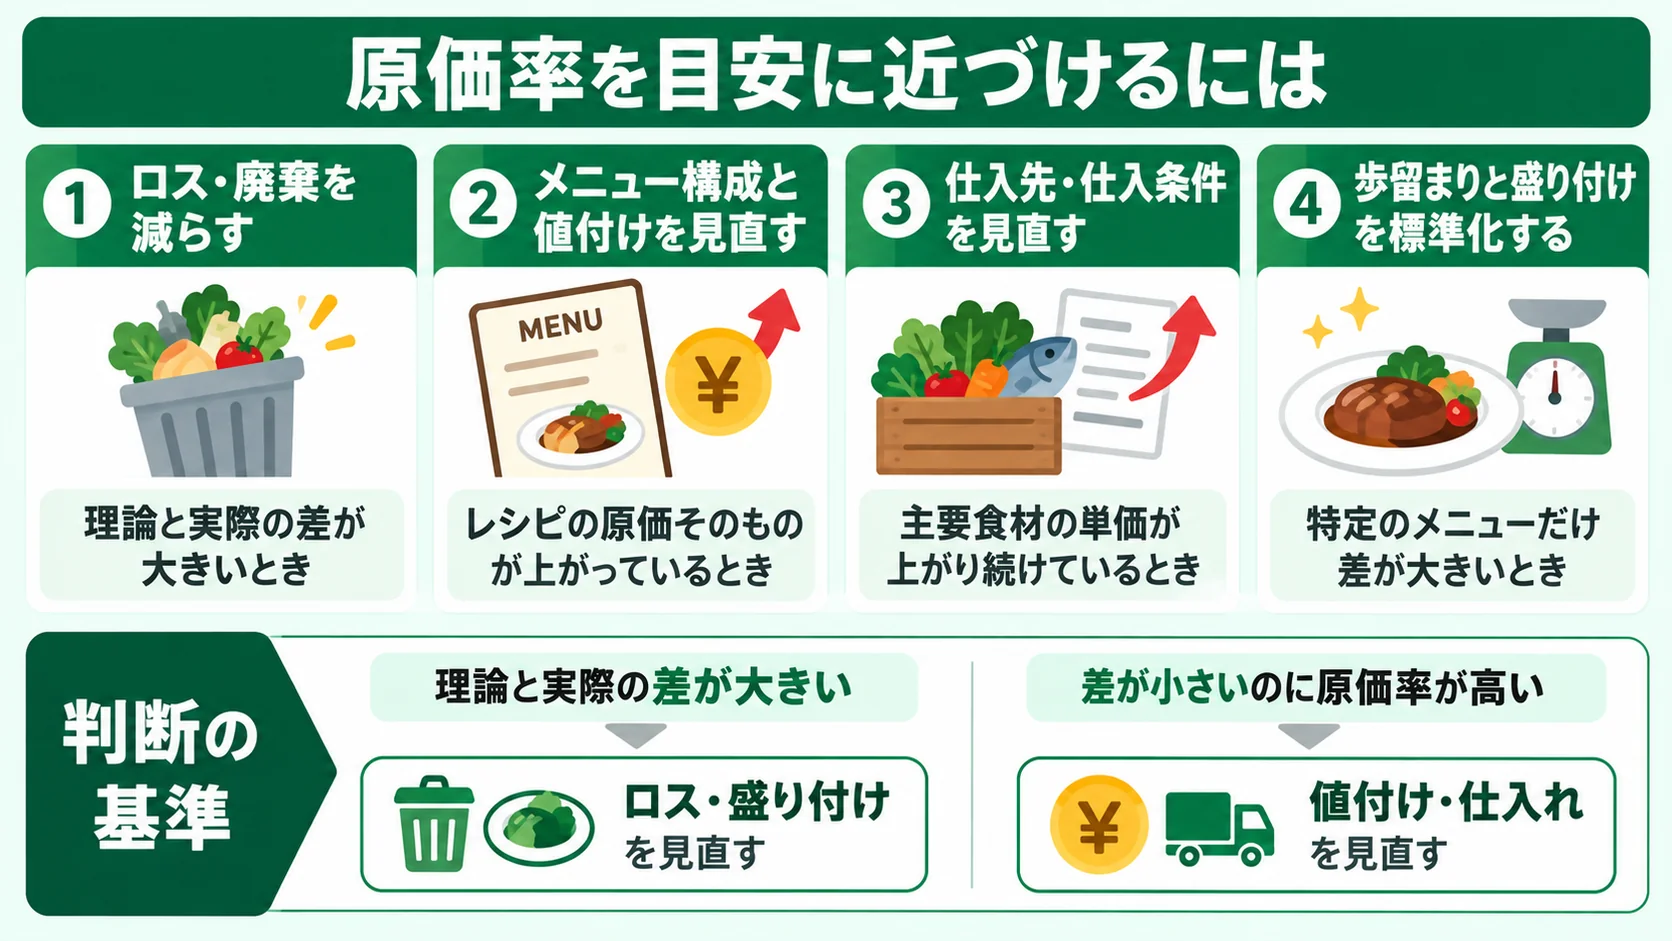
原価率が目安やあるべき数字から外れていた場合の打ち手は、大きく次の4つです。
| 打ち手 | 効く場面 |
|---|---|
| ロス・廃棄を減らす | 理論原価率と実際原価率の差が大きいとき |
| メニュー構成と値付けを見直す | 仕入価格が上がり、レシピの原価そのものが上がっているとき |
| 仕入先・仕入条件を見直す | 主要食材の単価が上がり続けているとき |
| 歩留まりと盛り付けを標準化する | 商品ごとのズレで、特定のメニューだけ差が大きいとき |
どの打ち手から始めるかは、この記事で解説した「理論原価率と実際原価率のズレ」で判断できます。
差が大きければロスや盛り付けの問題、差が小さいのに原価率が高ければ値付けや仕入れの問題です。
品質を落とさずに原価率を下げる具体的な方法は、こちらの記事で詳しく解説しています。
売上の6割が原価にかかっている状態です。売上1,000円に対して、原価が600円かかっていることになります。
飲食店の原価率の目安は30%前後なので、60%はかなり高い水準です。この場合、人件費を加えたFLコストが売上の大半を占めることになり、家賃などの経費を払うと利益はほとんど残りません。
原価率が60%前後になっている場合は、値付けや仕入れ、ロスの状況をすぐに見直す必要があります。
原価率30%を目安にすると、税抜1,000円のランチなら原価は300円前後です。
価格が税込1,000円の場合、税抜の売上は約909円になり、原価の目安は約270円です。
ランチは集客を目的に原価率を高めに設定するお店もあります。その場合は、ディナーやドリンクで店全体の原価率を目安に収める考え方が大切です。
一般的には、上下2ポイント以内がひとつの目安とされています。
ただし、店全体の差だけでは、どの商品でズレているかはわかりません。最低でも毎月、商品ごとに理論原価率とのズレを確認すると、原価が膨らんでいる商品を特定しやすくなります。
最低でも毎月、月末の棚卸のあとに計算するのがおすすめです。
毎月同じ方法で計算することで、前月との差や目安との差がわかり、原価率の変化に気づけます。さらに商品単位でズレを見ると、改善すべきメニューを絞り込めます。
はい、仕入れと売上のデータから原価率を自動で計算できます。原価管理機能は月額5,980円から利用できます(2026年8月時点・税別)。
発注・棚卸・請求書の突合までスマートフォンで完結でき、売上管理・勤怠管理・予実管理など必要な機能を組み合わせて使える料金体系です。
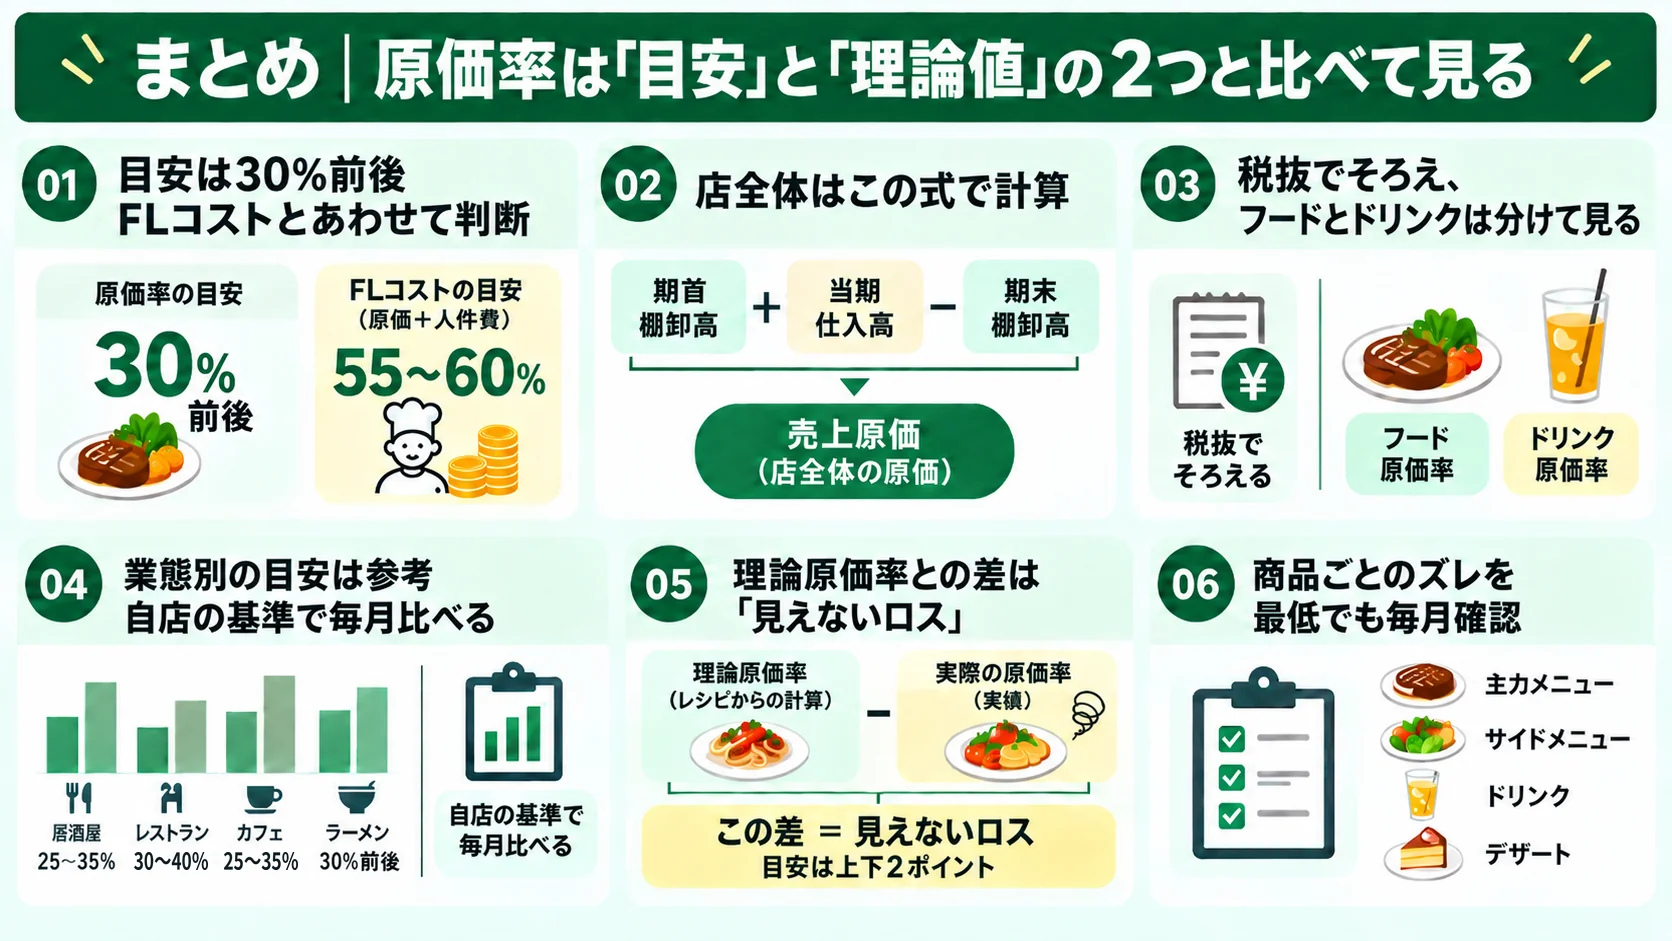
飲食店の原価率とは、売上に対して原価がどれだけかかったかを示す割合で、「原価÷売上高×100」で計算します。
本記事の要点を整理します。
まずは今月の原価率を、目安と、レシピ上の理論原価率の2つと比べてみてください。
ズレがどの商品で起きているかがわかれば、打つべき手も見えてきます。
原価率の計算そのものは難しくありません。大変なのは、仕入れや棚卸の数字を毎月正確に集め、目安や理論値と比べ続けることです。
この「続ける」部分を仕組みで支えるのが、飲食店専用のツール導入です。
「da Vinci(ダ・ヴィンチ)」は、飲食店経営の現場を知り尽くした経営者が開発した、飲食店特化のクラウド経営支援ツールです。
以下のような機能・特長で、オーナー様・店長様の負担を大幅に軽減します。
「原価率が高い理由を数字で説明できる店にしたい」「棚卸と原価率の計算の手間を減らしたい」
そんな方は、ぜひ飲食店特化の日次PLツール「da Vinci」をご検討ください。
飲食店の原価管理とは、仕入れた食材やドリンクが売上に対してどれだけ使われたかを把握し、適正な水準に保つための取り組みです。やり方は「仕入れ→在庫の把握→棚卸→原価率の計算→改善」の5つの工程を、毎月同じ流れで回すことが基本になります。
ただ、食材価格の上昇が続くなかで、「原価率が上がっている気はするが、どこで上がっているのかわからない」というお店は少なくありません。
仕入れの値上がりなのか、ロスなのか、盛り付けのばらつきなのか。原因がわからないままでは、手を打つ場所も決められません。
この記事の要約
自店の原価を日々の数字から把握したい方には、da Vinciの資料ダウンロード(無料)もご用意しています。
この記事は、飲食店経営の現場を知り尽くした経営者が開発した日次PLツール「da Vinci」の編集部が、現場で実際に原価を管理してきた経験をもとに執筆しています。
読み終える頃には、自店の原価管理をどの工程から見直せばよいかがはっきりしているはずです。
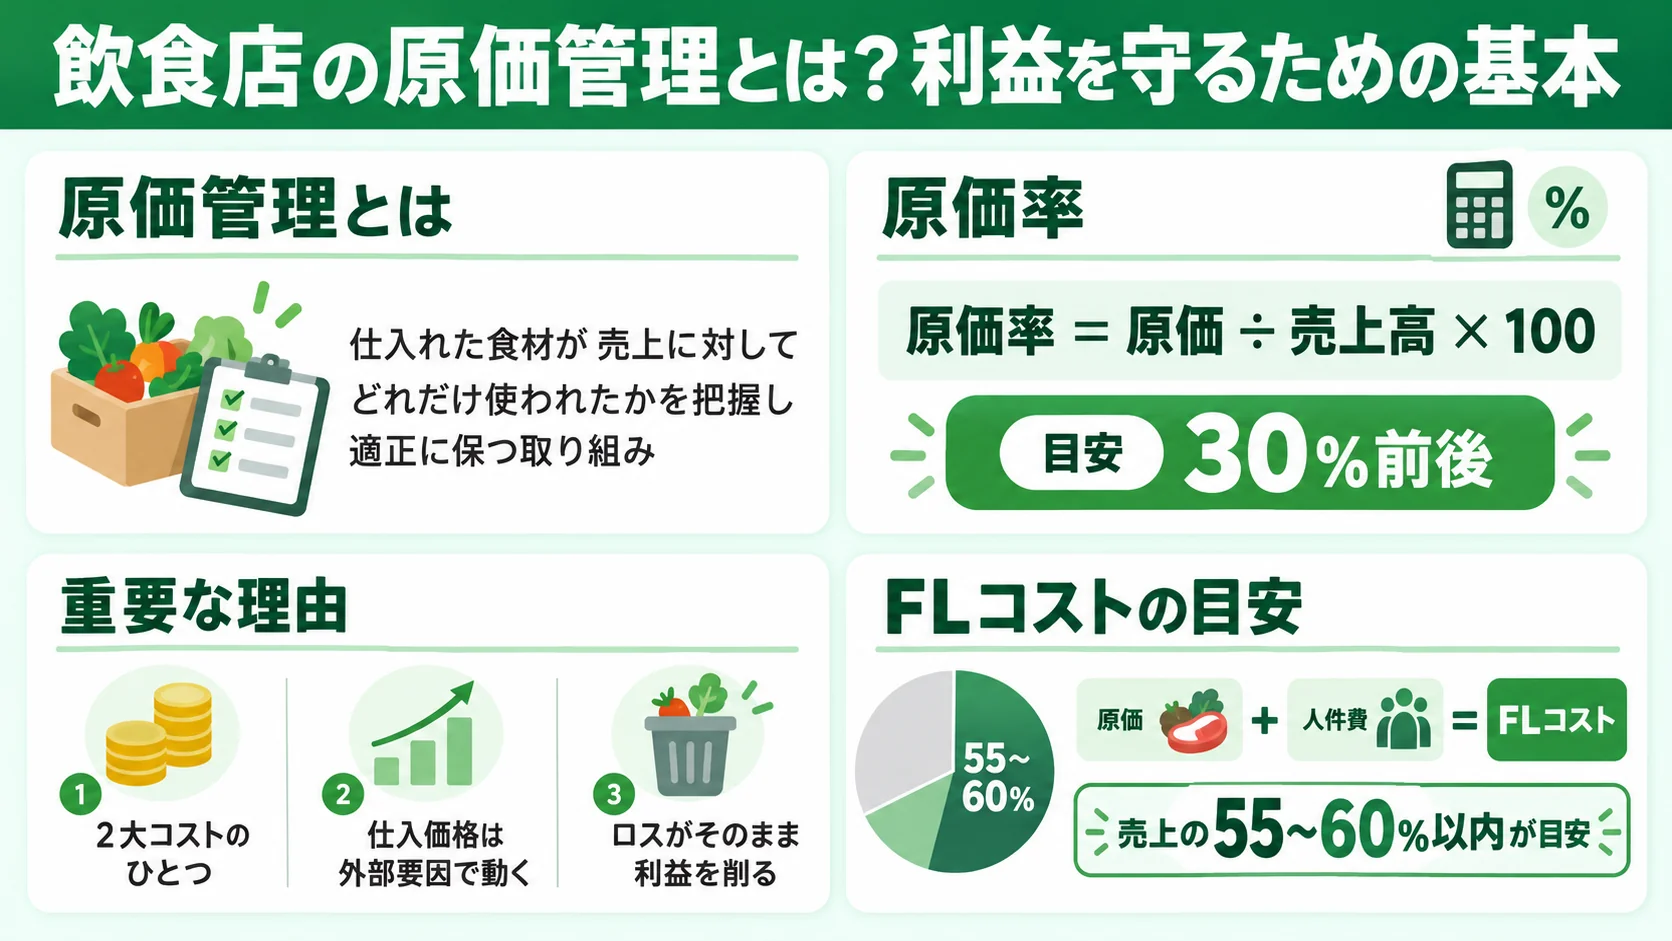
原価管理とは、仕入れた食材やドリンクが売上に対してどれだけ使われたかを把握し、適正な水準に保つための取り組みです。
単に「仕入れを安くすること」ではありません。仕入れ・保管・仕込み・提供のどこで原価が膨らんでいるかを見つけ、無駄をなくしていく一連の管理を指します。
飲食店の原価は、毎日の仕入れと営業の中で少しずつ動きます。
野菜の値上がり、仕込みすぎによる廃棄、スタッフごとの盛り付けの差。ひとつひとつは小さくても、1ヶ月積み重なると利益を大きく左右する金額になります。
飲食店でいう原価とは、料理やドリンクを提供するために仕入れた食材・飲料の費用のことです。
この原価が売上の何%を占めるかを示すのが原価率です。
原価率(%)= 原価 ÷ 売上高 × 100
例えば月の売上が300万円、原価が90万円なら、原価率は30%になります。
飲食店の原価率は30%前後がひとつの目安とされていますが、業態によって適正な水準は異なります。
理由は大きく3つあります。
| 理由 | 内容 |
|---|---|
| 経費の中で最も大きい費用のひとつ | 原価は人件費と並ぶ2大コスト。売上の約3割を占める |
| 外部要因で動きやすい | 天候不順や物価上昇で、仕入れ価格は店の努力と関係なく上がる |
| ロスがそのまま利益を削る | 廃棄した食材は売上を生まないまま原価だけを押し上げる |
とくに原価は、人件費とあわせた「FLコスト」として管理するのが飲食店の基本です。
原価と人件費の合計が売上の55〜60%以内に収まっているかが、経営の健全さを測る目安になります。
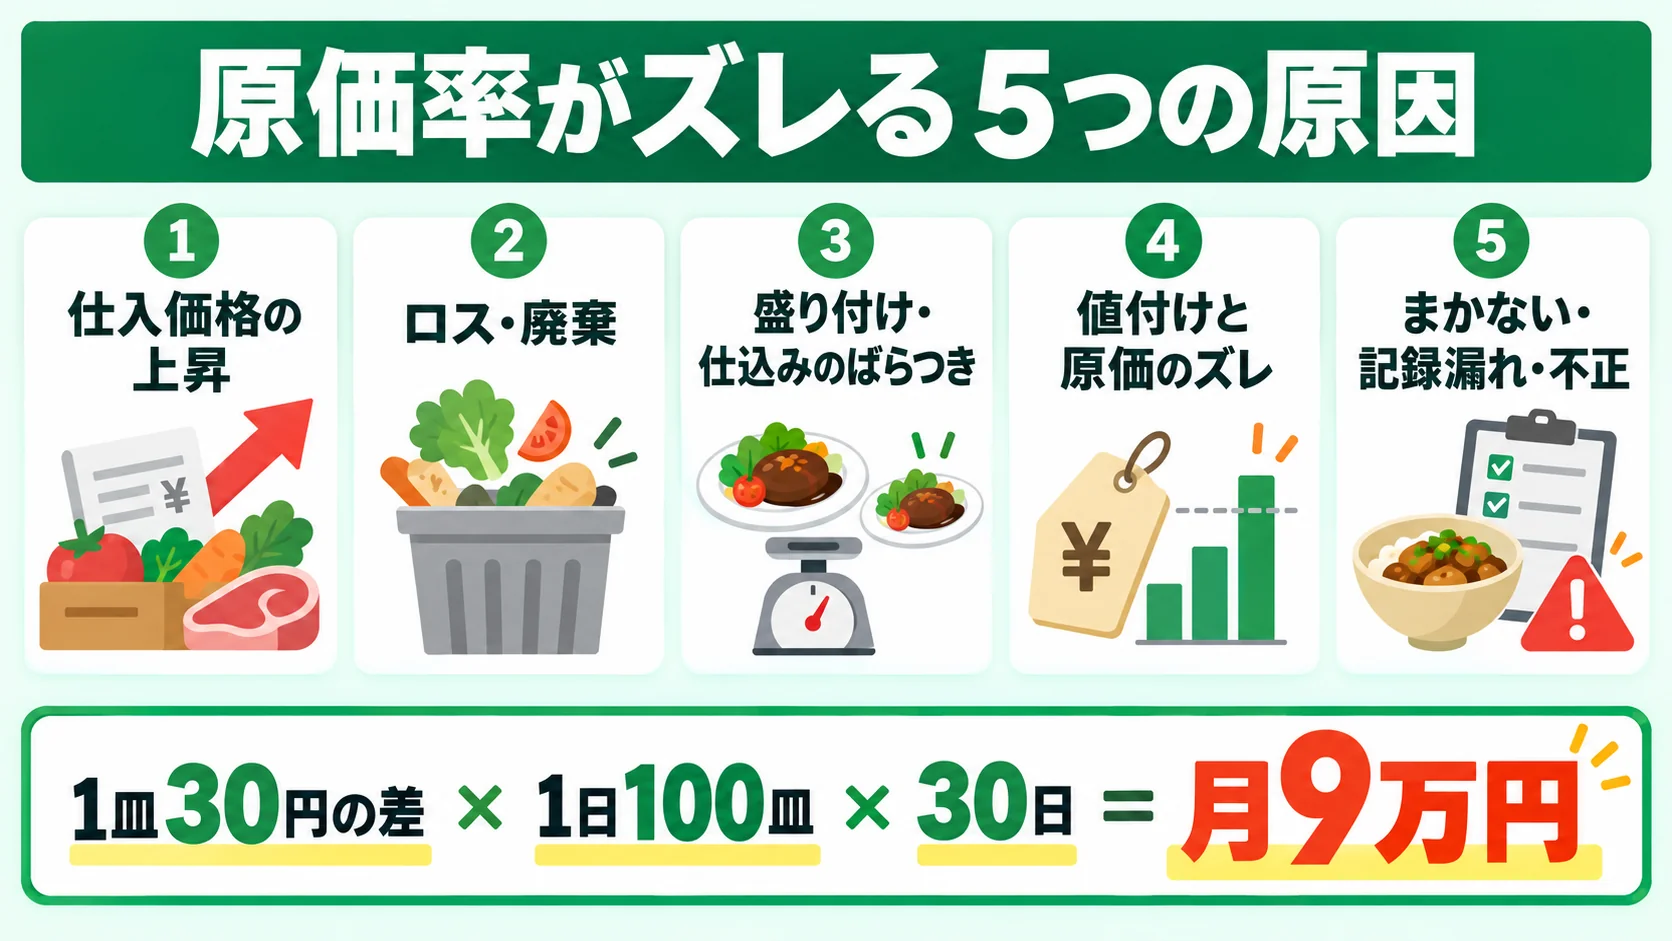
原価率が目安より高くなるとき、原因はたいてい次の5つのどれかにあります。
原価管理の第一歩は、自店がどこでズレているのかを知ることです。
もっとも気づきやすい原因です。
食材や飲料の値上がりは、メニュー価格を変えない限り、そのまま原価率を押し上げます。
問題は、少しずつの値上げに気づかないまま数ヶ月が過ぎてしまうことです。請求書を見比べる習慣がないと、原価率の上昇に気づいたときには、すでに複数の食材が値上がりしているケースが多いです。
仕込みすぎ、売れ残り、使い忘れによる期限切れ。
廃棄した食材は1円の売上も生まないため、原価率への影響がとても大きい原因です。
日々の廃棄量を記録していない店では、ロスがどれくらいあるのかを把握できていないことがほとんどです。
レシピで決めた量より多く盛っている、スタッフによって量が違う、仕込みのときの切り方で歩留まりが悪い。
例えば1皿30円の差でも、1日100皿出れば3,000円、30日で9万円の差になります。
メニューを作ったときは適正な原価率でも、仕入価格が変わったのに値段を据え置いていれば、ズレは広がっていきます。
また、原価率の高いメニューばかりが売れている場合も、店全体の原価率は上がります。
まかないや試作に使った食材、スタッフの飲食などが記録されていないと、帳簿上は「原因不明の原価増」になります。
残念ながら、食材の持ち出しなどの不正が原因になっているケースもあります。
da Vinciの開発チームが店舗を運営するなかで、原価率のズレの原因として見落とされやすいと感じているのが③と⑤です。仕入価格の上昇はわかりやすい一方、盛り付けのばらつきやまかないの記録漏れは数字に表れにくく、「仕入れは変わっていないのに原価率が上がった」という状態のまま原因がつかめないことがあります。原因を5つに分けて一つずつ潰していくと、見えていなかったズレが浮かび上がってきます。
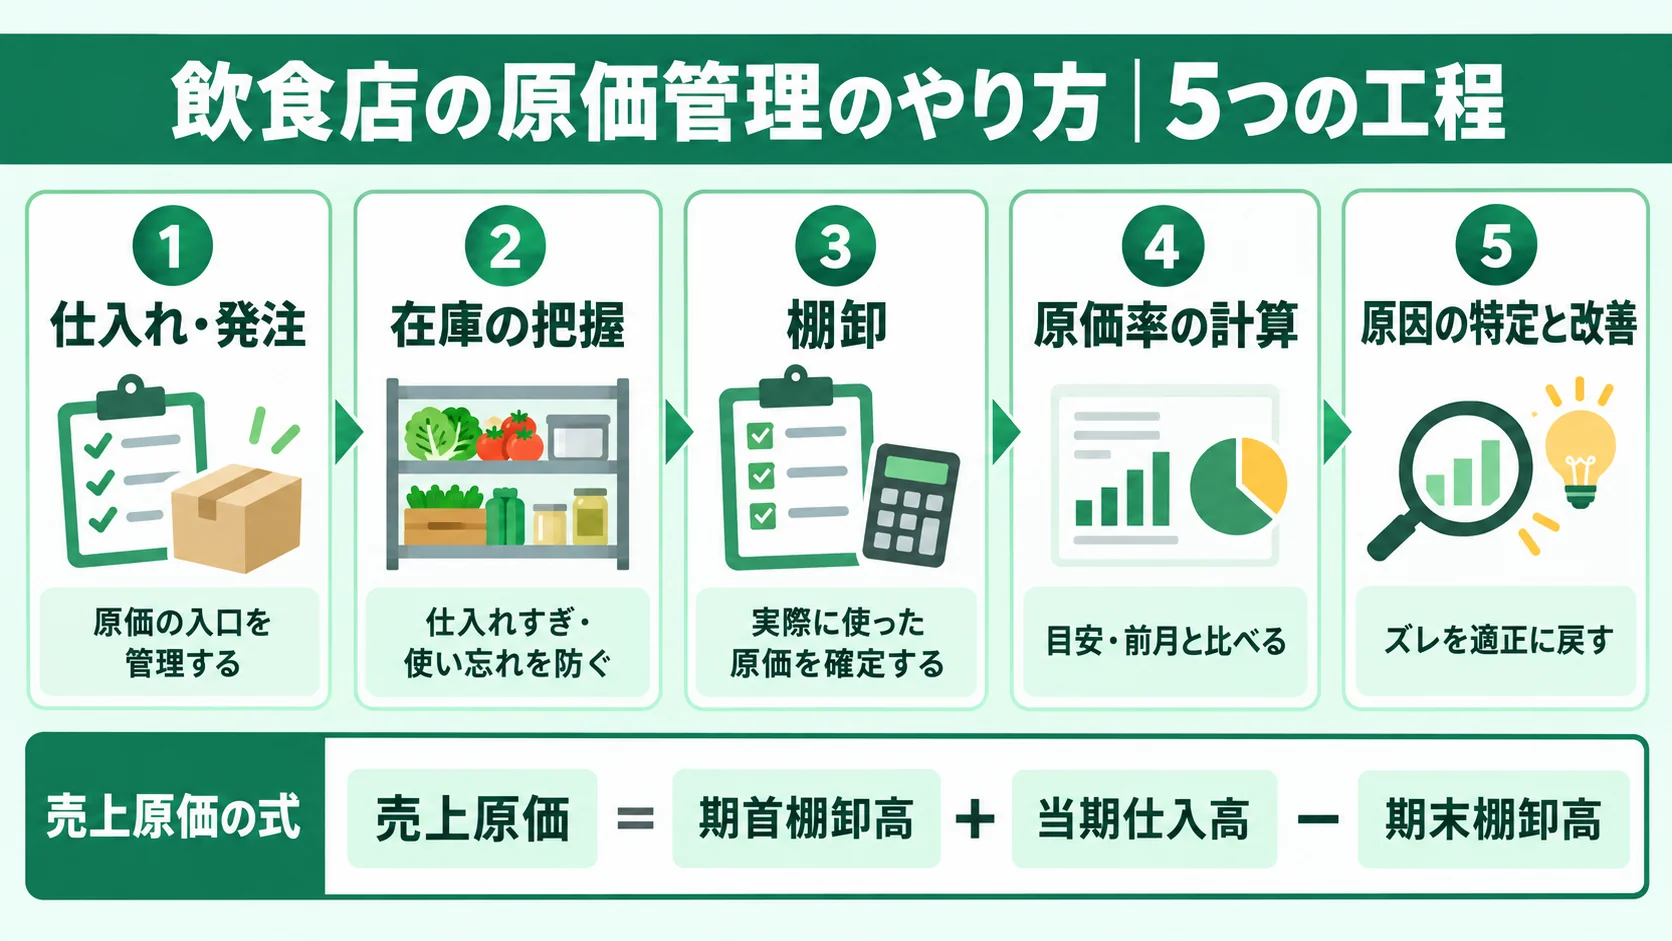
原価管理は、次の5つの工程を毎月同じ流れで回すことで機能します。
| 工程 | やること | 目的 |
|---|---|---|
| ①仕入れ・発注 | 必要な量を、適正な価格で仕入れる | 原価の入口を管理する |
| ②在庫の把握 | 今、何がどれだけあるかを知る | 仕入れすぎ・使い忘れを防ぐ |
| ③棚卸 | 月末などに在庫を数え、実際に使った原価を確定する | 正確な原価を出す |
| ④原価率の計算 | 原価を売上で割り、目安と比べる | 現在地を知る |
| ⑤原因の特定と改善 | ズレの原因を5つの視点で探し、手を打つ | 原価率を適正に戻す |
原価管理の入口は仕入れです。
必要以上に仕入れれば、使い切れない分がロスになります。逆に少なすぎれば欠品で売上を逃します。
発注量を勘に頼らず、過去の使用量や予約状況から決める仕組みがあるかどうかが、原価のブレを左右します。
発注業務の流れや改善のポイントは、こちらの記事で詳しく解説しています。
「冷蔵庫の奥に同じ食材がまだ残っていた」という二重発注は、在庫を把握できていない店でよく起こります。
すべての在庫を毎日数える必要はありません。よく使う食材や単価の高い食材だけでも、残量を把握しておくと、仕入れすぎと使い忘れを防げます。
最初に決めておきたいのは、どの食材を重点的に見るかです。目安は次の2つです。
| 重点的に見る食材 | 理由 |
|---|---|
| 単価が高い食材(肉・魚介・酒類など) | 少しのロスでも原価への影響が大きい |
| 使用量が多い食材(主食・定番メニューの食材) | 発注量のズレがそのまま在庫の過不足になる |
あわせて、置き場所のルールを決めておくと在庫が把握しやすくなります。
食材ごとに置く場所を固定する、新しく仕入れたものは奥へ、古いものを手前に置く(先入れ先出し)、開封日を書いておく、といった基本を徹底するだけで、使い忘れによる期限切れが減り、残量も一目でわかるようになります。
da Vinciの開発チームが運営する店舗でも、在庫をすべて管理しようとして続かなかった時期がありました。重点的に見る食材を絞り、置き場所と並べ方を固定してからは、営業前に冷蔵庫を開けるだけで残量の過不足がわかるようになり、二重発注が目に見えて減ったといいます。在庫管理は「全部数える」より「すぐ見える状態を作る」ほうが長続きします。
在庫をどの水準で持つべきか(適正在庫)や発注量の決め方は、発注管理の領域になるため、工程①で紹介した記事もあわせて参考にしてください。
正確な原価を出すために欠かせないのが棚卸です。
その月に仕入れた金額が、そのまま原価になるわけではありません。月初に残っていた在庫、月末に残った在庫を加味して、実際に使った分を計算します。
売上原価 = 期首棚卸高 + 当期仕入高 − 期末棚卸高
例えば、月初の在庫が20万円、その月の仕入れが95万円、月末の在庫が25万円だった場合、実際に使った原価は90万円です。
仕入れの合計95万円で計算すると、原価率を実際より高く見誤ることになります。
棚卸の数字がぶれる原因として、開発チームの現場で多かったのが「数える日や時間が毎月違う」「数える人によって単位がばらばら」という点です。月末の閉店後など実施するタイミングを固定し、ケース・本・グラムといった数え方の単位を食材ごとに決めておくだけで、月ごとの原価率を同じ条件で比べられるようになります。
棚卸で確定した原価を売上で割り、原価率を出します。
先ほどの例で売上が300万円なら、90万円÷300万円で原価率30%です。
大切なのは、1回計算して終わりにしないことです。
毎月同じ方法で計算し、前月との差、目安との差を見ていくことで、はじめて「上がっている」「下がっている」が判断できます。
原価率が目安や前月より高かった場合は、先ほどの5つの原因に当てはめて、どこでズレたのかを探します。
| 原因 | 確認するもの |
|---|---|
| 仕入価格の上昇 | 請求書の単価を前月と比べる |
| ロス・廃棄 | 廃棄の記録、仕込み量と出数の差 |
| 盛り付けのばらつき | レシピ通りの量で提供できているか |
| 値付けのズレ | 原価が上がったメニューの価格を据え置いていないか |
| 記録漏れ・不正 | まかない・試作の記録、在庫の不自然な減り |
da Vinciの導入店舗からよく寄せられるのが、「仕入れの金額は変わっていないのに、原価率だけが上がっている」という相談です。このケースでは、仕入価格ではなく、ロスや盛り付けのばらつき、まかないの記録漏れといった”見えにくい原因”が隠れていることがほとんどです。原因を表の5項目に一つずつ当てはめて確認していくと、多くの場合どこかでズレが見つかります。
原因がわかれば、打つべき手も決まります。
具体的な改善の打ち手は、次の章で解説します。
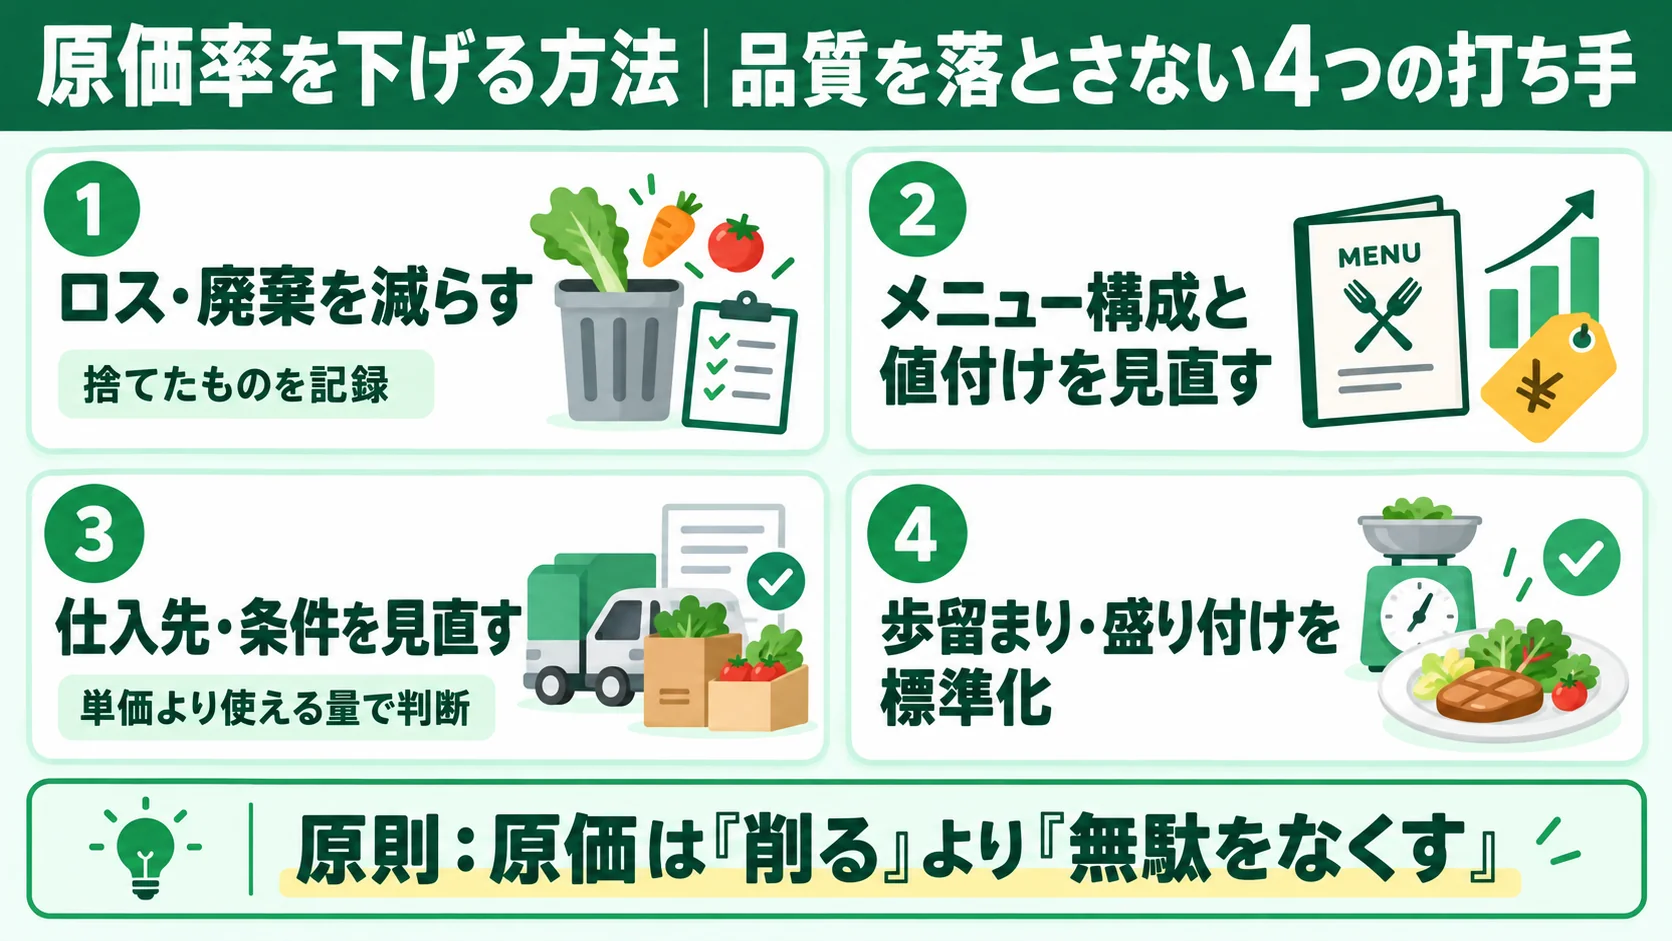
原価率を下げるというと、安い食材に変えることを思い浮かべるかもしれません。
しかし品質を落とせばお客様が離れ、売上が下がって結局は利益が残りません。
原価は「削る」より「無駄をなくす」が基本です。ここでは品質を保ったまま原価率を下げる4つの打ち手を紹介します。
| 打ち手 | 効く原因 | 効果の出方 |
|---|---|---|
| ロス・廃棄を減らす | ロス・廃棄 | 早い |
| メニュー構成と値付けを見直す | 値付けのズレ | 改定後すぐ出やすい |
| 仕入先・仕入条件を見直す | 仕入価格の上昇 | 交渉・切り替え次第 |
| 歩留まりと盛り付けを標準化する | 盛り付け・仕込みのばらつき | 定着に時間がかかる |
もっとも即効性があり、品質に影響しない打ち手です。
まずは何をどれだけ捨てているかを記録することから始めます。記録すると、「毎週月曜に同じ食材を捨てている」「雨の日は仕込みが余る」といった傾向が見えてきます。
傾向がわかれば、仕込み量を曜日や天気で変える、使い切れる量だけ発注する、余りやすい食材を使う日替わりメニューを用意する、といった対策を打てます。
店全体の原価率は、メニューごとの原価率と、それぞれがどれだけ売れたかで決まります。
原価率の高いメニューが悪いわけではありません。看板メニューとして集客に役立っているなら、原価率の低いドリンクやサイドメニューと組み合わせて、店全体で目安に収めればよいのです。
見直しのポイントは次の3つです。
どのメニューが売上と利益に貢献しているかを分析する方法は、こちらの記事で解説しています。
仕入価格は、同じ食材でも仕入先や仕入れ方で変わります。
年に1回は主要食材の単価を他の業者と比べる、まとめ買いで単価が下がるものは発注のタイミングをそろえる、旬の食材をメニューに取り入れる、といった見直しが有効です。
ただし、単価だけで仕入先を変えるのは危険です。
品質や配送の安定性が落ちれば、ロスや欠品で結果的に原価が上がることもあります。
開発チームの店舗では、主要食材の単価を定期的に見直す一方で、単価だけを理由に仕入先を切り替えることは避けています。以前、価格の安さで仕入先を変えた食材で品質のばらつきが出て、仕込みで使えない部分が増えた経験があったためです。仕入れは単価ではなく「実際に使える量あたりの価格」で比べる、というのが現場での考え方です。
歩留まりとは、仕入れた食材のうち、実際に料理に使える部分の割合のことです。
皮やスジの取り方、切り方ひとつで歩留まりは変わり、同じ量を仕入れても使える量に差が出ます。
標準化の基本は、レシピに「何グラム使うか」まで書き、盛り付けの見本を写真で共有することです。
計量スプーンやスケールを使う、器ごとの盛り付け量を決めるなど、誰が作っても同じ量になる仕組みを作ると、ばらつきが減ります。
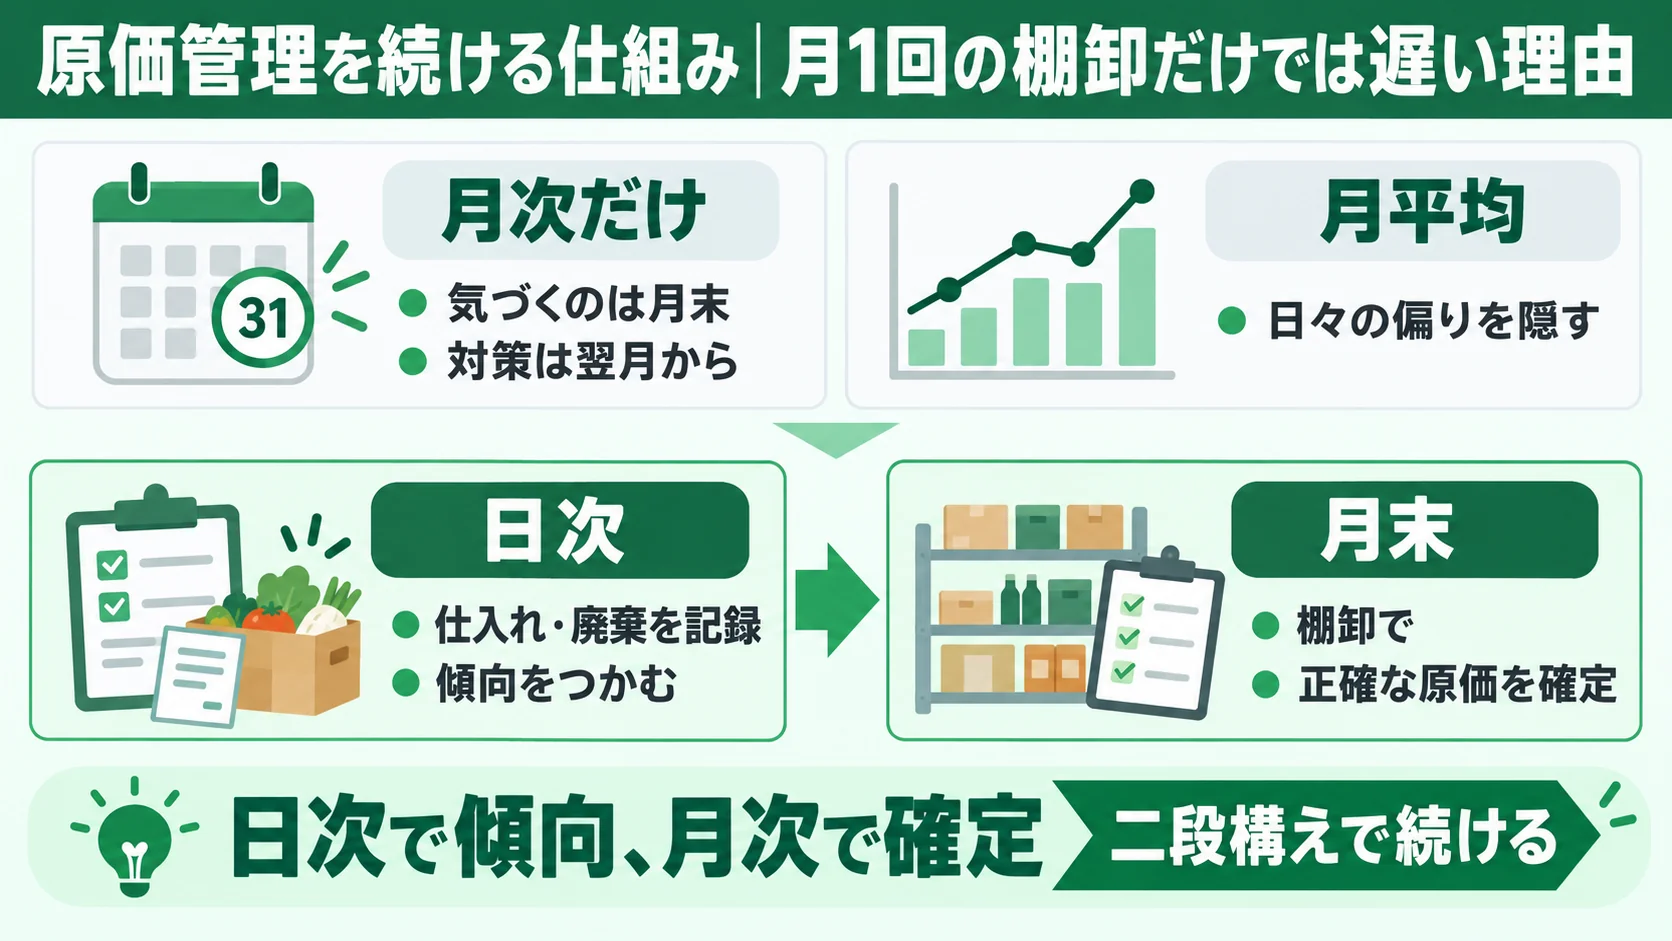
多くの店では、原価率を月末の棚卸のあとに1回だけ確認しています。
この方法には大きな弱点があります。月の前半で原価が膨らんでいても、気づくのは月末です。手を打てるのは翌月からになり、その月の分は取り戻しにくくなります。
さらに、月の平均だけを見ていると、日々の偏りが隠れてしまいます。
月平均の原価率は目安どおりでも、週末だけロスが多い、特定のメニューだけ原価が高い、といった改善の余地は月次の数字には表れません。
理想は、日々の売上と原価を把握し、その日の原価の動きを確認する運用です。
毎日の正確な棚卸は現実的ではないため、日々の仕入れや廃棄の記録から原価の傾向をつかみ、月末の棚卸で正確な数字を確定させる、という二段構えが実務的です。
日々の売上・原価・人件費から1日の損益を出す方法は、こちらの記事で解説しています。
da Vinciの開発チームが店舗を運営するなかで実感しているのは、原価を毎日見るようになると、スタッフの行動が変わるということです。廃棄した食材をその日のうちに登録する運用に変えたところ、「何をどれだけ捨てたか」がスタッフにも見えるようになり、仕込み量を自分たちで調整する動きが生まれました。原価管理はオーナーだけの仕事ではなく、現場の全員が数字を見ることで初めて回り始めます。
実際に、da Vinciを導入した複数店舗展開の飲食企業では、ロスになった商品を日々記録する体制に変えたことで、廃棄に対する現場の意識が変わり、原価率の平均7%削減につながりました。
月末の棚卸で結果を知る管理から、毎日の記録で原因をつかむ管理に変えたことが、この改善の土台になっています。
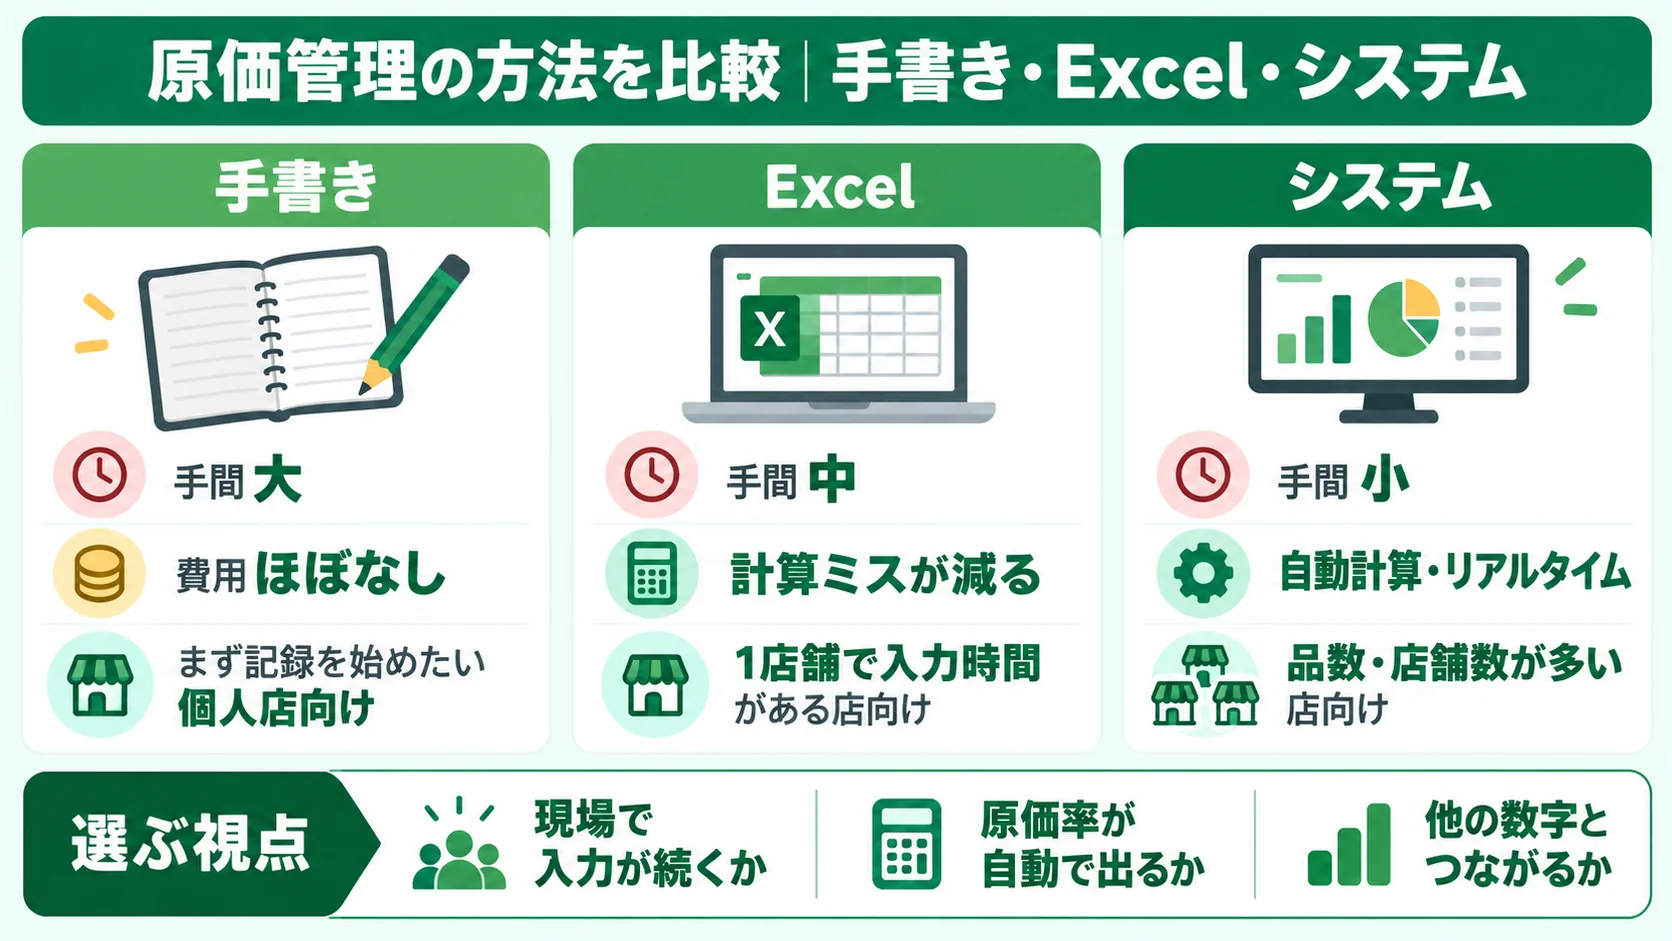
原価管理の方法は、大きく手書き・Excel・原価管理システムの3つに分けられます。
| 方法 | 手間 | 正確さ | リアルタイム性 | 費用 | 向いている店 |
|---|---|---|---|---|---|
| 手書き(ノート・紙の台帳) | 大きい | 転記ミスが起きやすい | 低い | ほぼかからない | 品数が少なく、まず記録を始めたい個人店 |
| Excel・スプレッドシート | 中程度 | 数式で計算ミスは減る | 入力したタイミング次第 | ほぼかからない | 1店舗で、入力の時間を確保できる店 |
| 原価管理システム | 小さい | 自動計算で高い | 高い | 月額費用がかかる | 品数・店舗数が多い店、日次で管理したい店 |
最初から完璧な仕組みは必要ありません。
手書きやExcelで記録を始め、入力や集計の手間が負担になってきたタイミングで、システムを検討するのが無理のない進め方です。
システムを検討する場合は、次の3つの視点で比べるのがおすすめです。
飲食店向けの原価管理システムの比較は、こちらの記事で詳しく解説しています。
一般的には30%前後がひとつの目安とされています。
ただし、食材が主役の業態は高め、ドリンク中心の業態は低めになるなど、適正な水準は業態によって異なります。
原価率は単体で判断せず、人件費とあわせたFLコストが売上の55〜60%以内に収まっているかで見るのがおすすめです。
正確な原価を出すためには、最低でも月1回の棚卸が必要です。
月末の決まった日・決まった時間に行うことで、毎月同じ条件で原価率を比べられます。
単価の高い食材やロスが出やすい食材は、週1回など頻度を上げて確認すると、ズレに早く気づけます。
規模にかかわらず必要です。
むしろ資金に余裕のない個人店ほど、原価率が数%上がるだけで利益が大きく減ってしまいます。
最初から細かく管理する必要はなく、月1回の棚卸と原価率の計算から始めるだけでも、数字の変化に気づけるようになります。
1店舗で品数が多くなければ、Excelでも十分に管理できます。
ただし、仕入れや廃棄の入力を毎日続けるのは手間がかかり、繁忙期に記録が止まりやすいのが実情です。
日次で原価を見たい場合や店舗数が増えた場合は、入力と計算を自動化できるシステムの活用が現実的です。
原価管理機能は月額5,980円から利用できます(2026年8月時点・税別)。
発注・棚卸・請求書の突合までスマートフォンで完結でき、売上管理・勤怠管理・予実管理など必要な機能を組み合わせて使える料金体系です。
自店に合う使い方は、お気軽にご相談ください。
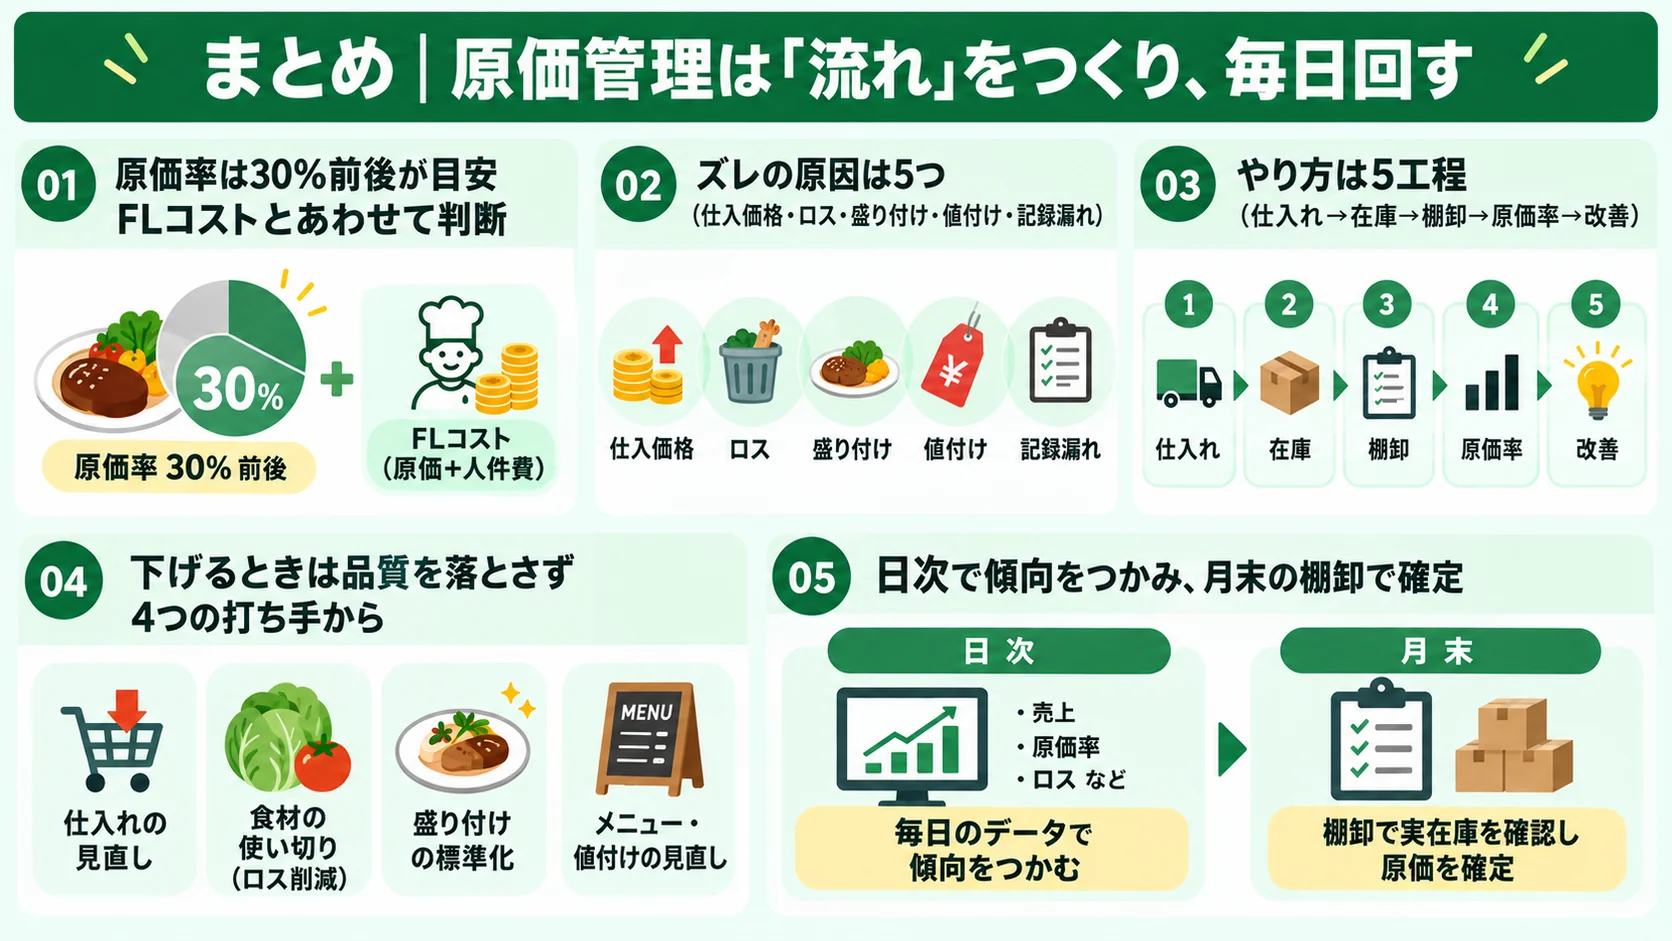
飲食店の原価管理とは、仕入れた食材・ドリンクが売上に対してどれだけ使われたかを把握し、適正な水準に保つ取り組みです。
本記事の要点を整理します。
まずは今月末の棚卸で、自店の原価率を計算してみてください。
現在地がわかれば、5つの工程のどこから見直せばよいかが見えてきます。
原価管理は、仕組みを知ることよりも、仕入れ・廃棄・棚卸の記録を毎日・毎月続けることのほうがはるかに大変です。
この「続ける」部分を仕組みで支えるのが、飲食店専用のツール導入です。
「da Vinci(ダ・ヴィンチ)」は、飲食店経営の現場を知り尽くした経営者が開発した、飲食店特化のクラウド経営支援ツールです。
以下のような機能・特長で、オーナー様・店長様の負担を大幅に軽減します。
「原価率がなぜ上がったのかを数字で説明できる店にしたい」「棚卸と原価計算の手間を減らしたい」
そんな方は、ぜひ飲食店特化の日次PLツール「da Vinci」をご検討ください。
予実管理とは、あらかじめ立てた予算(計画)と実績を比較し、差異の原因を分析して次の行動に活かす一連のプロセスのことです。飲食店の予実管理は、売上・原価・人件費・利益の4つの数字を「予算はいくらか、実績はどうだったか、なぜ差が出たか」の順で毎月確認することから始められます。
天候や食材価格、スタッフの欠勤など、飲食店は変動要因の多いビジネスです。感覚頼りの経営では、計画とのズレに気づくのが月末や決算になってしまい、打ち手が常に後手に回ります。
この記事の要約
自店の予算と実績をまとめて管理したい方には、da Vinciの資料ダウンロード(無料)もご用意しています。
この記事は、飲食店経営の現場を知り尽くした経営者が開発した日次PLツール「da Vinci」の編集部が、現場で予実管理を回してきた経験をもとに執筆しています。読み終える頃には、自店で明日から予実管理を始める手順がはっきりしているはずです。
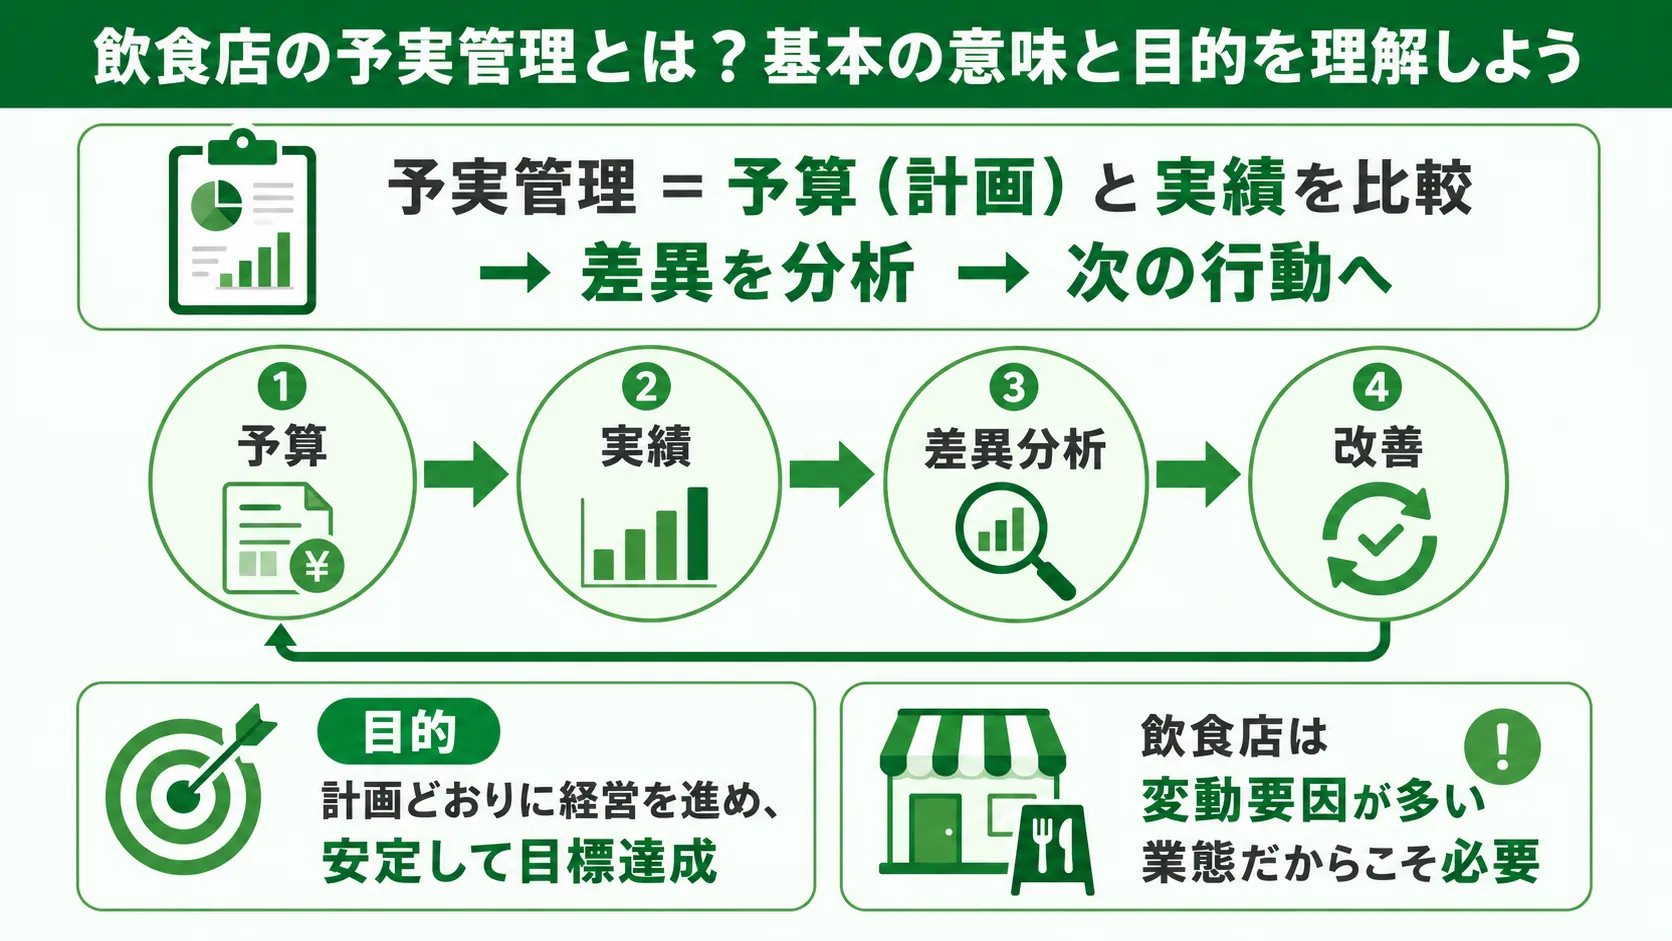
まずは、「予実管理」という言葉の基本的な意味と、なぜ飲食店にとって重要なのかを理解することから始めましょう。難しく考える必要はありません。一つひとつの概念を丁寧に解説します。
予実管理とは、「予算(計画)」と「実績」を管理する活動のことです。具体的には、あらかじめ立てた売上や経費の計画(予算)と、実際の結果(実績)を比較します。そして、その差異(ズレ)がなぜ生まれたのかを分析し、次の計画や行動に活かしていく一連のプロセスを指します。
| 項目 | 説明 |
|---|---|
| 予算(予) | 将来の一定期間における売上や経費などの計画数値。目標そのもの。 |
| 実績(実) | 予算と同じ期間における実際の経営活動の結果。 |
| 差異分析 | 予算と実績の差額を計算し、その原因を特定すること。 |
| 改善 | 差異分析の結果をもとに、次の行動計画を立て、実行すること。 |
予実管理の最大の目的は、計画通りに経営を進め、安定的に目標を達成することです。どんぶり勘定から脱却し、データに基づいた客観的な意思決定を行うための、いわば「経営の羅針盤」と言えるでしょう。
なお、「そもそも数字をまだ見られていない」という段階の方は、まずこちらの記事から始めるのがおすすめです。
飲食店における予実管理では、主に以下のような数値を扱います。これらの数値を定期的に追いかけることで、お店の健康状態を正確に把握できます。
これらの項目について、「予算はいくらだったか」「実績はどうだったか」「なぜ差が生まれたのか」を明らかにしていきます。例えば、「思ったより売上が伸びなかったのは、雨の日が多かったからか、それとも新メニューが不評だったからか」といった原因を探ります。
飲食店経営は、他の業種に比べて変動要因が非常に多いビジネスです。天候や季節、近隣のイベント、食材価格の変動、スタッフの急な欠勤など、予測が難しい事態が日常的に発生します。
だからこそ、予実管理が特に重要になるのです。計画と実績のズレを迅速に把握することで、問題の早期発見と対応が可能になります。「今月、原価がやけに高いな」と気づけば、食材のロスや発注ミスが起きていないかすぐに確認できます。このように、予実管理はリスクを管理し、経営を安定させるための強力な武器となります。
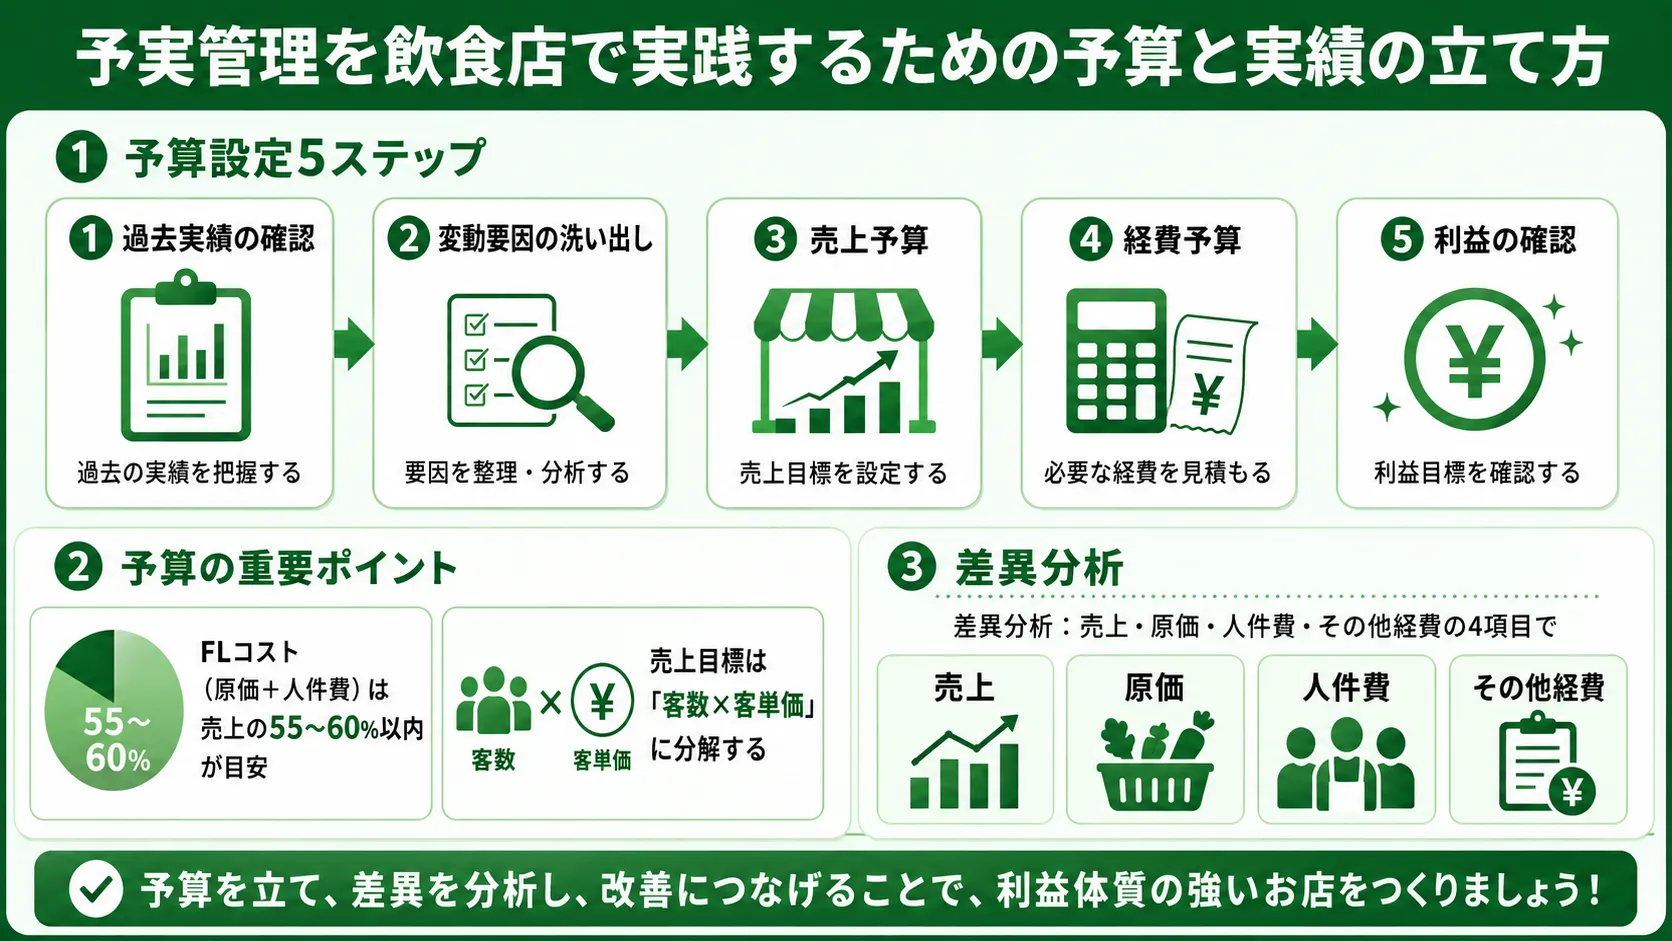
予実管理の重要性がわかったところで、次はその実践方法を見ていきましょう。まずは全ての土台となる「予算」の立て方と、実績との比較分析方法について解説します。
精度の高い予算を立てることが、予実管理成功の第一歩です。以下のステップに沿って、現実的かつ達成可能な予算を作成しましょう。
| ステップ | 内容 | ポイント |
|---|---|---|
| 1. 過去の実績を確認する | 昨年の同月や直近数ヶ月の売上、原価、経費などのデータを収集します。 | 会計ソフトや日報、POSレジのデータなどを活用します。 |
| 2. 変動要因を洗い出す | 季節、祝日、イベント、キャンペーン予定など、売上に影響を与えそうな要因をリストアップします。 | 昨年との曜日の並びの違いなども考慮に入れると精度が上がります。 |
| 3. 売上予算を設定する | 過去の実績と変動要因をもとに、現実的な売上目標を設定します。 | 「客数 × 客単価」に分解して考えると、より具体的な目標になります。 |
| 4. 経費予算を設定する | 売上予算から、原価、人件費、その他の経費を算出します。 | FLコスト(原価+人件費)が売上の55〜60%以内に収まるのが目安です(55%以下が最良)。 |
| 5. 利益目標を確認する | 売上予算から経費予算を差し引き、目標とする利益が確保できているかを確認します。 | 目標利益に届かない場合は、売上や経費の予算を再検討します。 |
利益から逆算して予算枠を決めていく具体的な手順は、こちらの記事で詳しく解説しています。
売上目標は、単に「前年比110%」といった曖昧なものではなく、具体的な根拠を持って設定することが大切です。「客数」と「客単価」に分解して計画を立てると、実行すべきアクションが明確になります。
売上目標の分解例
このように分解することで、「ランチの客数をあと5人増やすために新しいセットメニューを開発しよう」といった具体的な施策に繋がります。
なお、そもそも「いくら売れば損が出ないのか」という最低ラインは損益分岐点で計算できます。詳しくはこちらの記事をご覧ください。
予算と実績が出揃ったら、その差異を分析します。なぜ計画通りにいかなかったのか、あるいは計画を上回る成果が出たのか、その要因を深掘りすることが重要です。
| 分析項目 | 計算式 | 分析の視点 |
|---|---|---|
| 売上差異 | 実績売上 − 予算売上 | 客数、客単価、曜日、天候、イベントの有無などの要因は? |
| 原価差異 | 予算原価 − 実績原価 | 食材価格の変動、仕入れミス、歩留まりの悪化、ロスの発生は? |
| 人件費差異 | 予算人件費 − 実績人件費 | 想定外の残業、急な欠員によるヘルプ、シフト管理の問題は? |
| その他経費差異 | 予算経費 − 実績経費 | 水道光熱費の高騰、修繕費の突発的な発生、消耗品の使用量は? |
売上が目標に届かなかった場合、その原因は一つとは限りません。内的要因(お店側でコントロールできること)と外的要因(コントロールが難しいこと)に分けて考えると、整理しやすくなります。
内的要因の例
外的要因の例
これらの要因を冷静に分析し、次にとるべき対策を考えます。
飲食店の利益を大きく左右するのが「FLコスト」です。FLコストとは、F(Food:原価)とL(Labor:人件費)を合わせた費用のことを指します。
このFLコストの売上に対する比率(FL比率)は、55〜60%以内に抑えることが健全な経営の目安とされています。55%以下に収まれば最良の水準です。予算を立てる際には、常にこのFL比率を意識することが重要です。原価を抑えるためには仕入れの工夫やロス削減、人件費を抑えるためには効率的なシフト作成や業務の標準化が求められます。
FL比率の計算方法とランク別の基準は、こちらの記事で詳しく解説しています。
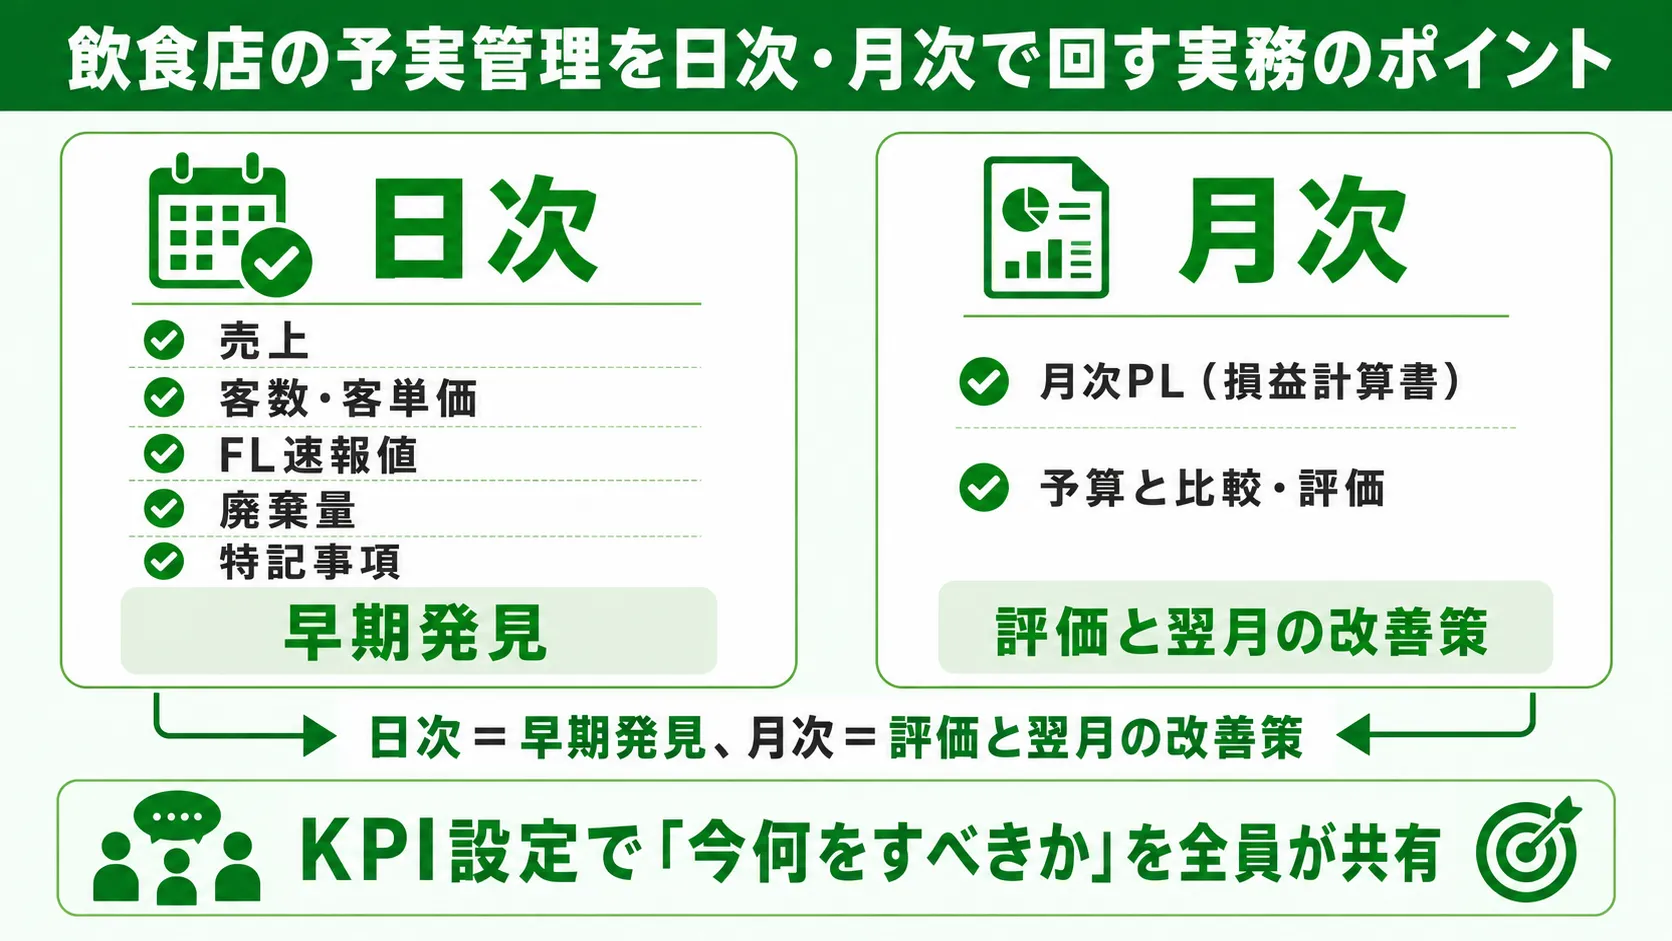
予実管理は一度やれば終わりではありません。日次、月次といったサイクルで継続的に実践することで、その効果を最大限に発揮します。ここでは、実務で管理を回していくためのポイントを解説します。
日々の営業終了後には、その日の実績を把握し、短期的な問題点を発見することが重要です。日次でのチェックは、大きな問題に発展する前の「早期発見・早期治療」につながります。
| チェック項目 | なぜ重要か |
|---|---|
| 日次売上 | 予算との乖離を最も早く把握できる。曜日ごとの傾向も掴める。 |
| 客数・客単価 | 売上の構成要素を分析し、「客数が足りない」のか「単価が低い」のかを判断する。 |
| FL速報値 | その日の仕入れ額と人件費を概算で把握し、コスト意識を高める。 |
| 廃棄(ロス)量 | 食材の無駄を可視化し、発注量や仕込み量の見直しにつなげる。 |
| 特記事項 | 天候、イベント、クレーム、お客様からの良い評判などを記録し、数値の背景を理解する。 |
月末には、1ヶ月間のデータをまとめて、店舗の経営成績を正確に評価します。月次管理では、日々のデータだけでは見えにくい、より大きな視点での分析が可能になります。
月次で作成する最も重要な資料が「損益計算書(PL)」です。これにより、1ヶ月でどれだけ売上があり、どれだけ経費がかかり、最終的にいくら利益が出たのかが一目瞭然になります。この月次PLを予算と比較することで、その月の経営活動が計画通りだったかを評価し、翌月の改善策を立てることができます。
予実管理を始めるにあたり、最も手軽なツールがExcelやGoogleスプレッドシートです。多くの人が使い慣れており、特別なコストもかかりません。まずはシンプルな表からで構いませんので、自分で管理表を作成してみましょう。
簡単な月次予実管理表の項目例
これらの項目を月ごとに入力し、差異を自動で計算する数式を入れておくだけでも、立派な予実管理の第一歩です。
予実管理をより効果的にするためには、KPI(重要業績評価指標)を設定することが有効です。KPIとは、最終目標(KGI:重要目標達成指標、例:年間利益500万円)を達成するための中間的な指標のことです。飲食店におけるKPIの例を以下に示します。
| KGIの例 | 関連するKPIの例 |
|---|---|
| 月間売上300万円 | – 新規顧客獲得数 – リピート率 – 客単価 – テーブル回転数 |
| 原価率30%以下 | – 食材ロス率 – 特定メニューの出数 – 仕入れ先ごとの単価 |
| 顧客満足度向上 | – アンケート回収数 – 特定メニューの注文率 |
KPIを設定することで、チーム全員が「今何をすべきか」を具体的に理解し、日々の行動が目標達成に直結していることを実感しやすくなります。
どの指標をどの順番で見ていけばよいかは、こちらの記事で一覧にまとめています。
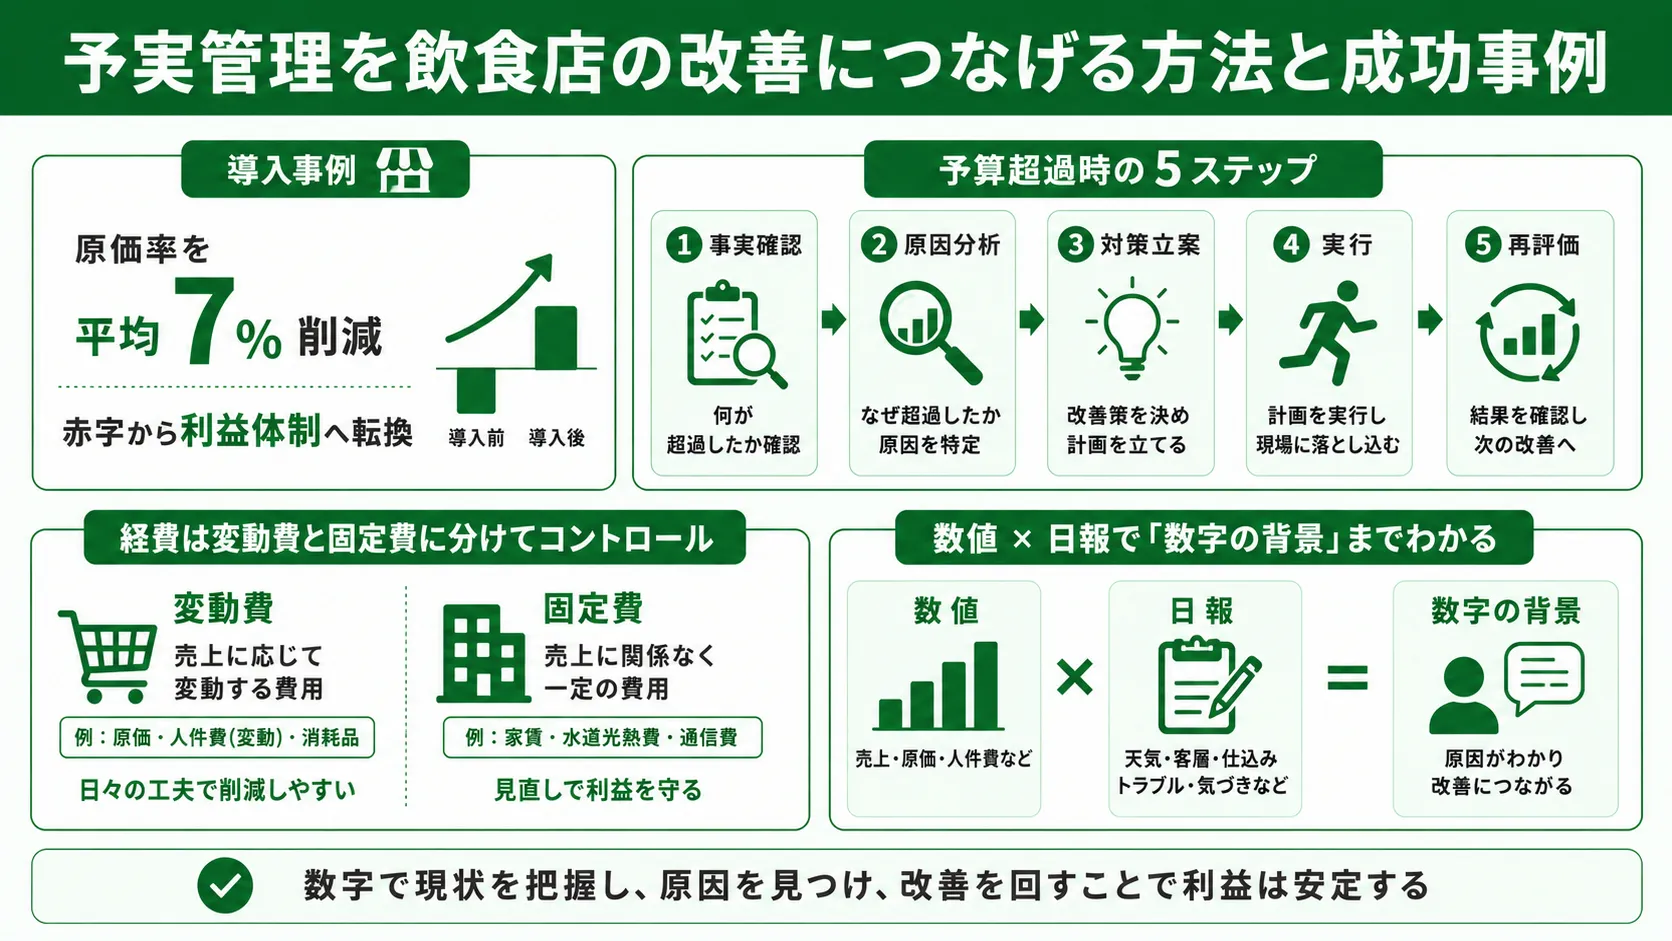
予実管理は、数値をただ眺めるだけでは意味がありません。分析から得られた気づきを、具体的な改善アクションに繋げてこそ価値が生まれます。ここでは、成功事例を交えながら、改善に繋げるための方法を解説します。
データに基づいた予実管理は、経営を大きく変えることがあります。飲食店特化の日次PLツール「da Vinci」を導入した、複数店舗展開の飲食企業の事例を見てみましょう。
正確な数値把握と、それに基づくアクションの積み重ねが、これだけのインパクトを持ちます。
もし実績が予算を大幅に下回ったり、経費が予算を超過したりした場合、どのように対応すればよいのでしょうか。パニックにならず、冷静に以下のステップで対応しましょう。
売上を伸ばすことも重要ですが、同時に経費を適切にコントロールすることも利益を確保するためには不可欠です。経費は「変動費」と「固定費」に分けて考えると管理しやすくなります。
| 費用の種類 | 内容 | コントロールのポイント |
|---|---|---|
| 変動費 | 売上の増減に比例して変動する費用(原価(食材・ドリンクの仕入)、アルバイト人件費、消耗品費など) | – ロス削減の徹底 – 適正な在庫管理 – 効率的なシフト作成 |
| 固定費 | 売上の増減に関わらず一定にかかる費用(家賃、正社員人件費、リース料など) | – エネルギー効率の良い機器の導入 – 契約プランの見直し – 長期的な視点での投資判断 |
日々の努力でコントロールしやすいのは変動費です。まずは食材ロスや無駄な残業を減らすことから始めましょう。
経費を管理した結果、最終的にどれくらいの利益率を目指せばよいかは、こちらの記事で業態別の目安を解説しています。
日報は、数値データだけでは分からない「現場の生の声」の宝庫です。予実管理の数値と日報の記述を掛け合わせることで、分析の精度が格段に向上します。
例1:売上実績が予算を上回った日
例2:原価率が予算を超過した日
「数字を見るのは苦手」という方も多いかもしれません。しかし、予実管理は複雑な計算ばかりではありません。継続するための工夫をいくつかご紹介します。
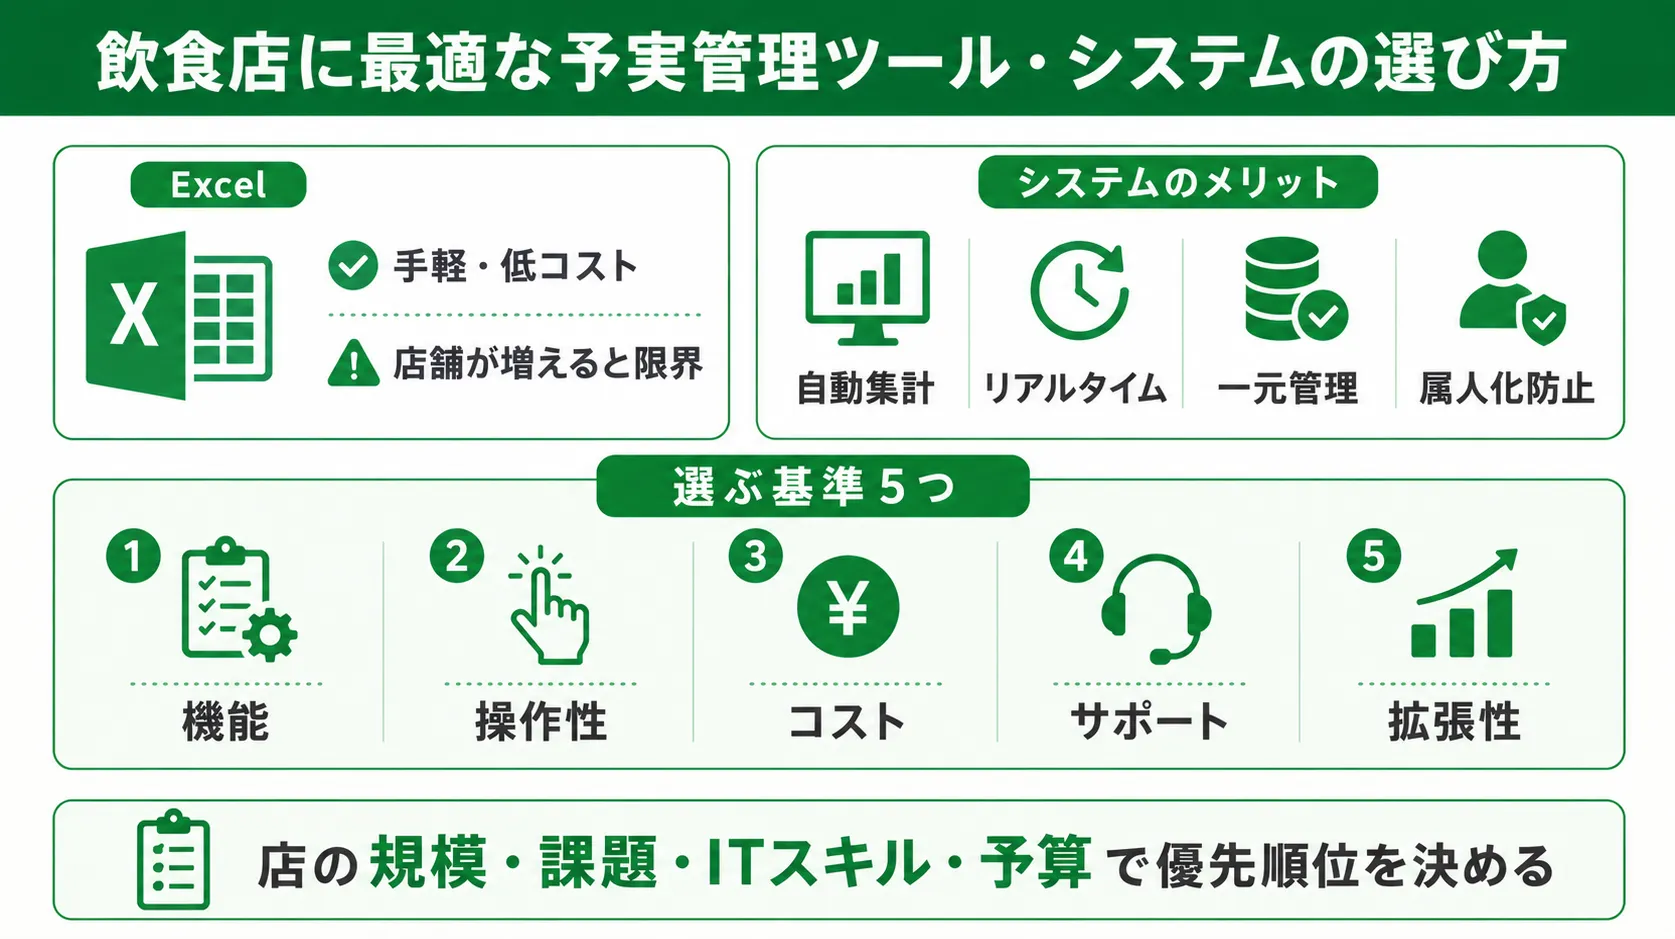
Excelでの管理には手軽さというメリットがありますが、店舗数が増えたり、より高度な分析をしたくなったりすると限界が見えてきます。その際は、飲食店向けの予実管理ツールやシステムの導入を検討しましょう。
予実管理システムを導入することで、Excel管理の課題を解決し、多くのメリットを得ることができます。
| メリット | 注意点 |
|---|---|
| 業務効率化:データ入力や集計が自動化され、時間を大幅に削減できる。 | 導入コスト:初期費用や月額費用がかかる。 |
| リアルタイム性:売上や経費の状況をリアルタイムで把握し、迅速な意思決定が可能になる。 | 操作習熟:新しいシステムの操作を覚えるのに時間がかかる場合がある。 |
| 情報の一元管理:POSレジや勤怠管理など、複数のシステムのデータを一箇所に集約できる。 | 機能の過不足:自店に不要な機能が多かったり、逆に必要な機能がなかったりする。 |
| 属人化の防止:誰でも同じ基準でデータを確認でき、担当者が変わっても管理レベルを維持できる。 | サポート体制:導入後のサポートが不十分だと、トラブル時に困る可能性がある。 |
近年、インターネット経由で利用できるクラウド型の予実管理ツールが増えています。初期費用が安く、手軽に始められるのが魅力です。飲食店向けのツールを選ぶ際は、以下のポイントを比較検討しましょう。
| 比較ポイント | 確認事項 |
|---|---|
| 機能 | POSレジや勤怠管理システムと連携できるか? 原価管理やレシピ管理機能は充実しているか? |
| 操作性 | パソコンが苦手なスタッフでも直感的に使える画面か? スマートフォンやタブレットからもアクセスできるか? |
| コスト | 初期費用、月額費用は予算内に収まるか? 店舗数や利用者数に応じた料金体系か? |
| サポート体制 | 導入時の設定サポートはあるか? 電話やチャットで気軽に質問できるか? |
| 拡張性 | 将来的に店舗が増えた場合にも対応できるか? |
飲食店向けの予実管理システムの具体的な比較は、こちらの記事で5つのサービスを取り上げています。
最終的にどのツールを選ぶべきか、自店舗の状況に合わせて判断するためのチェックリストを用意しました。
| 観点 | チェック項目 |
|---|---|
| 店舗の規模 | – 個人経営の1店舗 – 複数店舗を展開している – 将来的に多店舗展開を計画している |
| 現在の課題 | – どんぶり勘定から脱却したい – 食材ロスが多く、原価を下げたい – シフト管理や人件費計算に時間がかかっている – リアルタイムで経営状況を把握したい |
| ITスキルレベル | – スタッフはPC操作に慣れている – PCが苦手なスタッフが多い – 専任の管理担当者がいる |
| 予算 | – まずは無料で試したい – 月額1万円以内で収めたい – 経営改善につながるなら、ある程度の投資は可能 |
これらの項目をチェックし、自店の優先順位を明確にすることで、最適なツールが見つかるはずです。
まず来月の売上・原価・人件費・利益の4つだけで予算を立て、月末に実績と並べることから始めてください。最初から精密な予算は不要で、過去数ヶ月の実績を目安に置けば十分です。数字管理そのものが初めての方は、本文で紹介したどんぶり勘定脱却の記事から読み進めるのがおすすめです。
1店舗で項目数が少ないうちは、Excelやスプレッドシートでも十分に機能します。ただし店舗数が増えたり日次で回したくなったりすると、入力と集計の手間が続かない原因になりがちです。手作業の負担を感じ始めたタイミングが、システム化を検討する目安です。
基本は月次で差異分析、理想は日次での進捗確認です。月次だけの場合、未達に気づいてから打ち手を実行できるのは翌月以降になります。日次で予算ペースとの差を見られれば、月の途中でシフトや販促の軌道修正が可能になります。
機能ごとに月額5,980円から利用できます(2026年8月時点・税別)。予実管理機能は月額6,980円で、経営指標の活用や資料作成時間の削減につながります。必要な管理機能から始められる料金体系のため、お気軽にご相談ください。
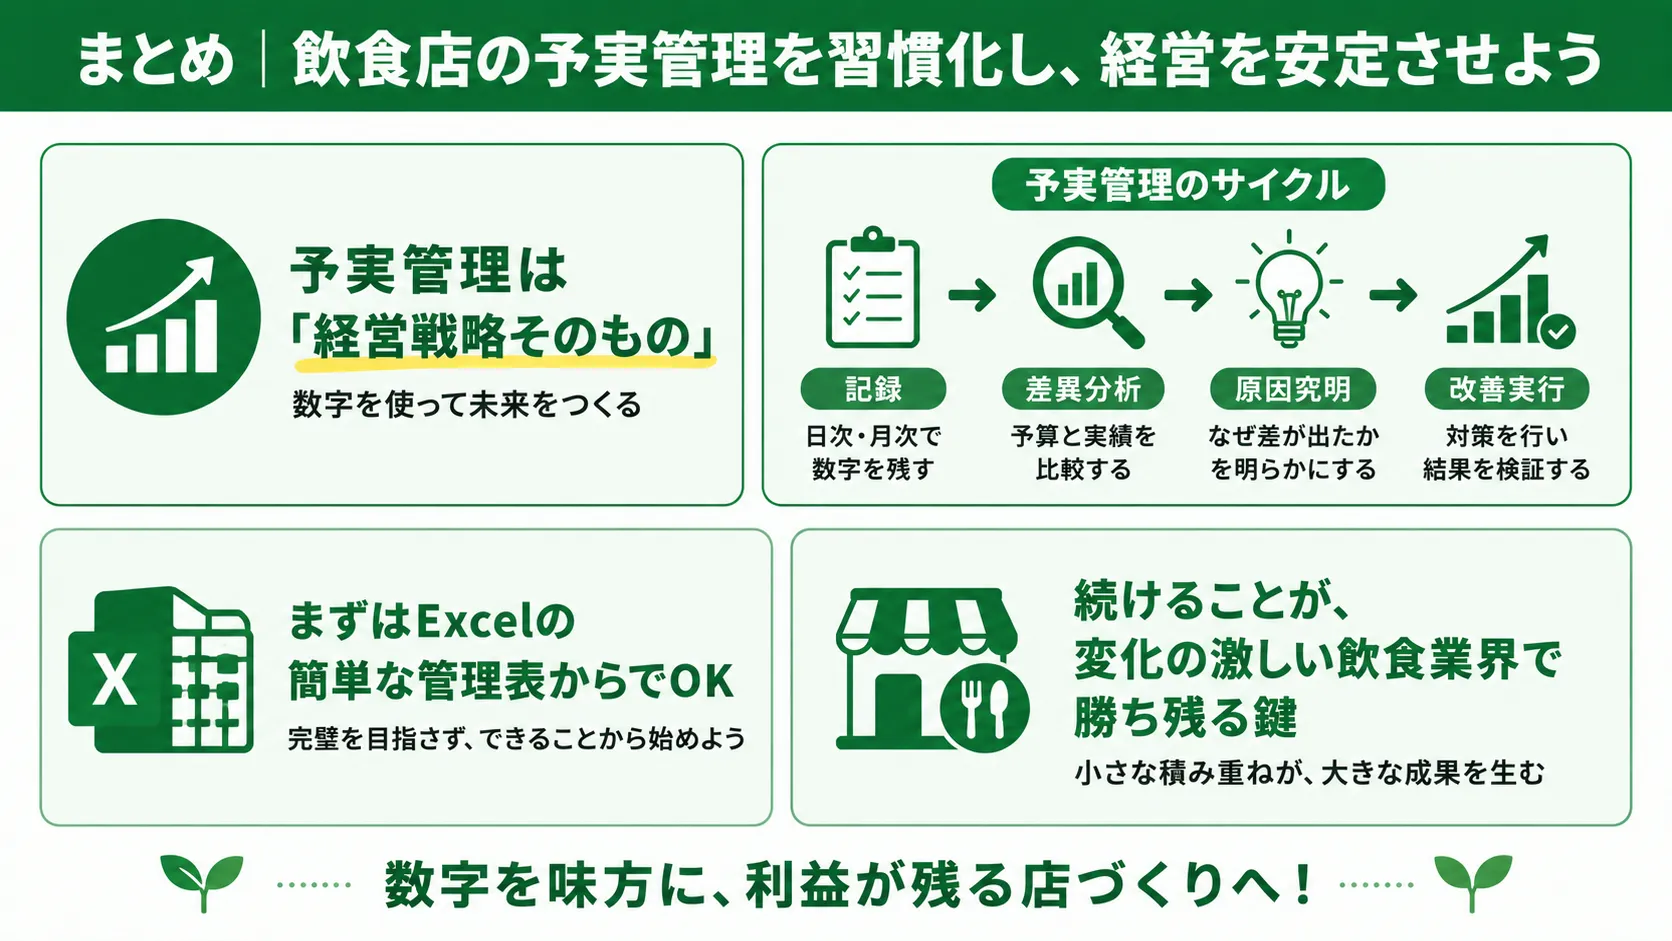
この記事では、飲食店の予実管理について、その基本から実践的な方法、ツールの選び方までを解説しました。
予実管理は、単に数字を管理するだけの面倒な作業ではありません。自店の現状を客観的に把握し、未来の成長へと繋げるための「経営戦略そのもの」です。
日々の売上や経費を記録し、計画との差異を分析する。そして、その原因を探り、改善策を実行する。このサイクルを粘り強く回し続けることが、変化の激しい飲食業界で勝ち残るための鍵となります。
まずは、この記事で紹介したExcelの簡単な管理表からでも構いません。今日から予実管理の第一歩を踏み出し、データに基づいた強い店舗経営を目指しましょう。
予実管理は、予算を立てることより、毎月・毎日の実績と突き合わせ続けることのほうがはるかに大変です。この「続ける」部分を仕組みで支えるのが、飲食店専用のツール導入です。
「da Vinci(ダ・ヴィンチ)」は、飲食店経営の現場を知り尽くした経営者が開発した、飲食店特化のクラウド経営支援ツールです。以下のような機能・特長で、オーナー様・店長様の負担を大幅に軽減します。
「予実管理を今度こそ習慣にしたい」「数字に基づいた経営に変えたい」そんな方は、ぜひ飲食店特化の日次PLツール「da Vinci」をご検討ください。
どんぶり勘定とは、売上や経費の数字を細かく把握せず、感覚でお金を出し入れしている経営状態のことです。飲食店がどんぶり勘定から脱却する入り口は、「売上・原価・人件費」の3つの数字だけを見ることです。すべての経営指標を勉強する必要はなく、まず3つに絞って毎日見る習慣を作れば、数字管理は誰でも始められます。
毎日の仕込みと営業に追われていると、数字の管理はどうしても後回しになります。「儲かったかどうかは、月末の通帳残高でなんとなくわかる」という状態のまま、何年も営業を続けているお店は少なくありません。しかし数字を見ないままでは、赤字の原因に気づくのが遅れてしまいます。
この記事の要約
自店の数字をラクに見える化したい方には、da Vinciの資料ダウンロード(無料)もご用意しています。
この記事は、飲食店経営の現場を知り尽くした経営者が開発した日次PLツール「da Vinci」の編集部が、数字が苦手なオーナー様の相談に向き合ってきた現場経験をもとに執筆しています。読み終える頃には、明日から見るべき数字と、その続け方がはっきりしているはずです。
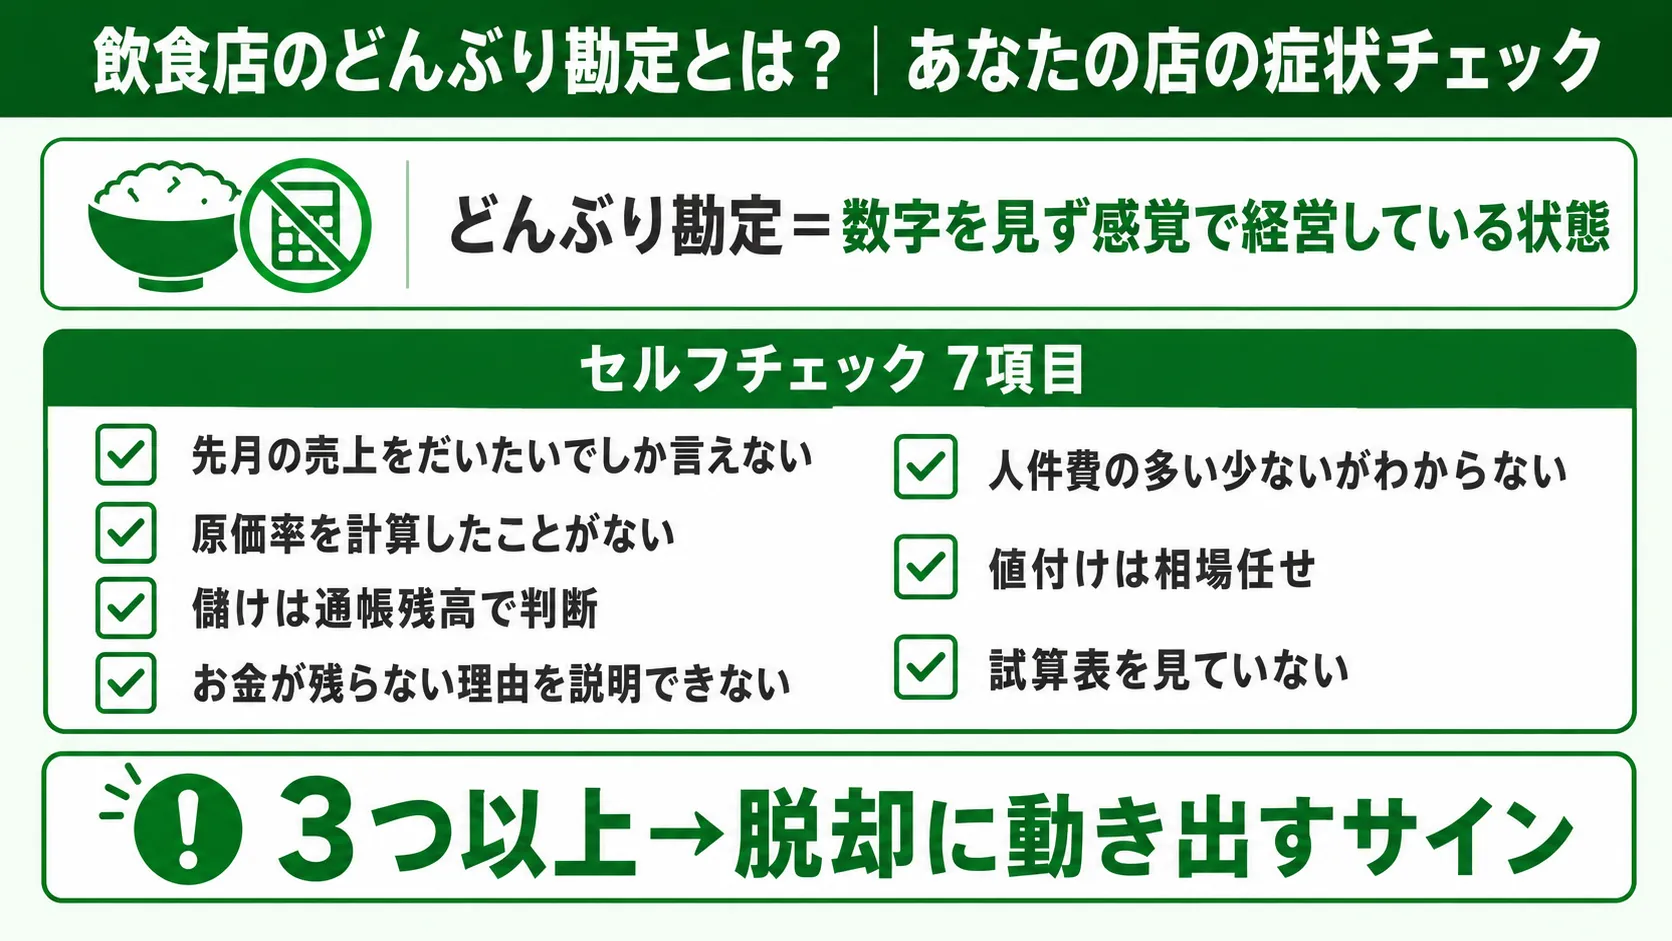
どんぶり勘定とは、売上や経費の数字を細かく把握せず、大まかなお金の出し入れだけで経営している状態のことです。昔の職人が腹掛けの物入れ(どんぶり)から無造作にお金を出し入れしていたことが語源とされています。
飲食店にあてはめると、「レジにお金はあるし、通帳の残高も減っていないから大丈夫だろう」という感覚頼りの経営が、まさにどんぶり勘定です。飲食店は毎日現金が入ってくる業態です。日銭があるぶん「回っている感覚」になりやすく、数字を見ないまま何年も営業を続けられてしまいます。ここに、飲食店ならではの怖さがあります。
まずは、ご自身のお店の現在地を確認してみましょう。次の7項目のうち、あてはまるものを数えてみてください。
| No. | チェック項目 |
|---|---|
| 1 | 先月の売上を、だいたいの金額でしか答えられない |
| 2 | 自分の店の原価率を計算したことがない |
| 3 | 儲かったかどうかは、月末の通帳残高で判断している |
| 4 | 忙しかった月なのに、お金が残らない理由を説明できない |
| 5 | 人件費が売上に対して多いのか少ないのか、わからない |
| 6 | メニューの値付けは「相場がこれくらいだから」で決めている |
| 7 | 税理士から届く試算表を、ほとんど見ずにしまっている |
3つ以上あてはまるなら、どんぶり勘定に足を踏み入れているサインです。5つ以上なら、赤字が出ていても気づけない状態かもしれません。
ただし、落ち込む必要はありません。このチェックで現在地に気づけたこと自体が、脱却の第一歩だからです。
どんぶり勘定のまま営業を続けると、次の3つのリスクが少しずつ大きくなっていきます。
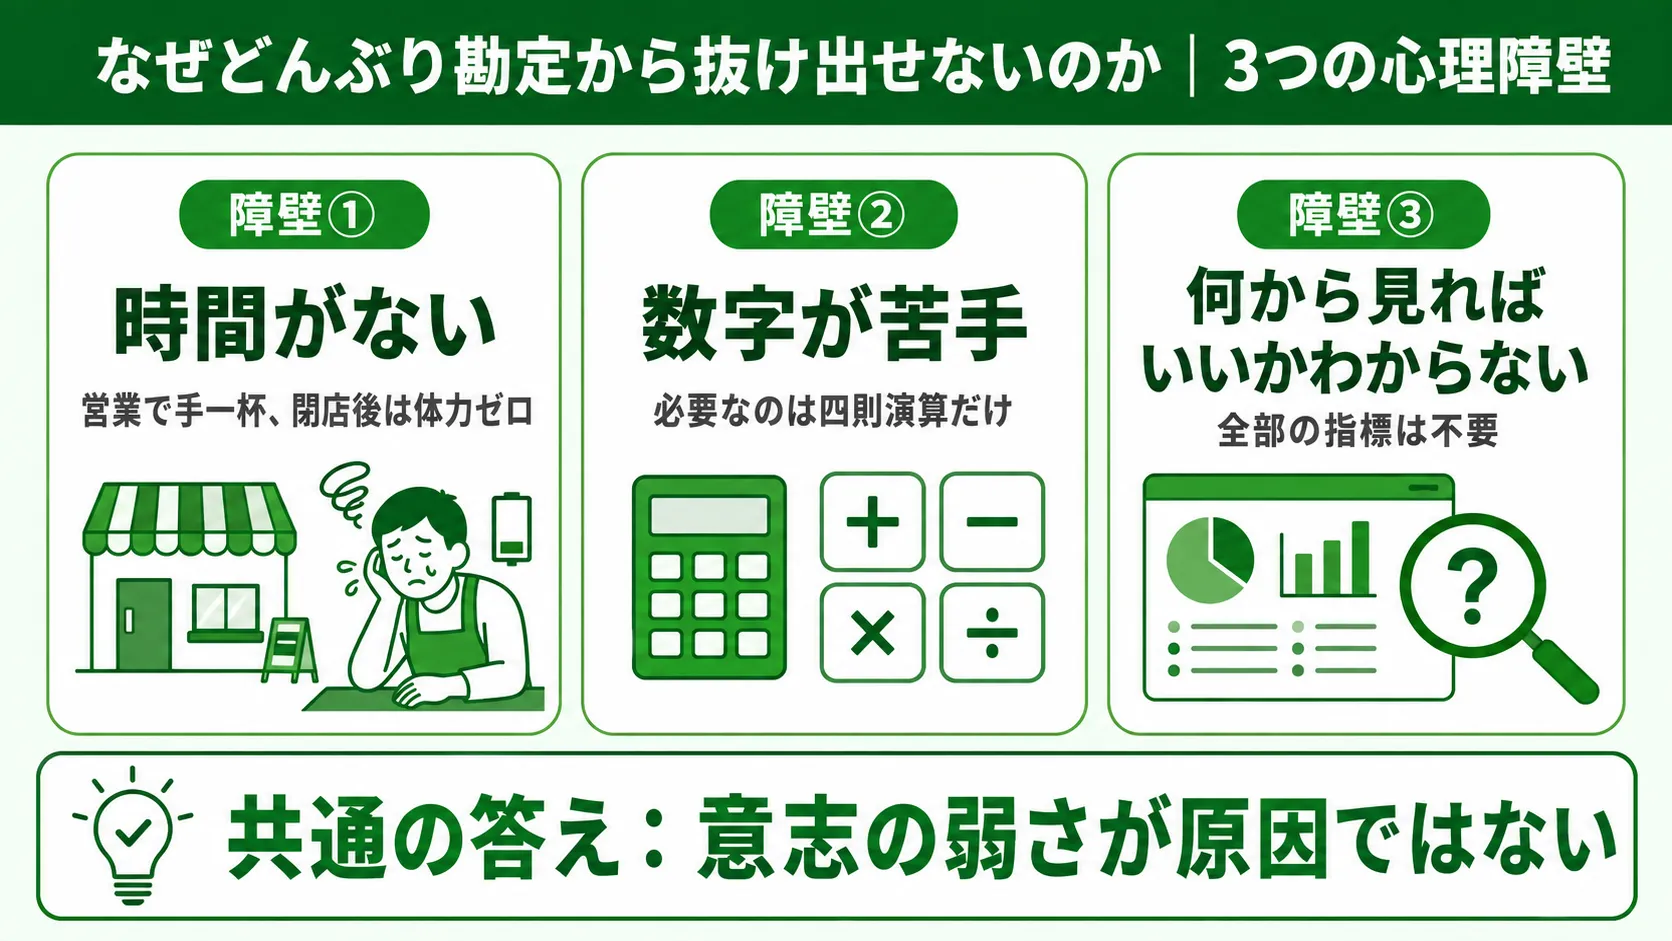
「数字を見たほうがいいのはわかっている」というオーナー様は、実は多数派です。わかっていても抜け出せないのは、意志が弱いからではありません。多くの場合、次の3つの障壁のどれかに引っかかっています。
仕込み、営業、片付け、発注。飲食店の1日は、閉店後にはもう体力が残っていない構造になっています。「数字は落ち着いたらやろう」と思ったまま、繁忙期と閑散期が一周してしまうのは自然なことです。
これは時間の問題というより、順番の問題です。「営業が終わってから数字」ではなく、営業の中に数字を組み込む発想が必要になります。具体的な方法は、後半の「3つの習慣」で解説します。
「学生時代から数学は苦手」「決算書を見ても頭に入ってこない」という声もよく聞かれます。ただ、店の数字管理に必要なのは、決算書を読み解く力ではありません。足し算・引き算・割り算ができれば十分です。
苦手意識の正体は、計算そのものではなく「どの数字を見ればいいかわからない」ことにある場合がほとんどです。見る数字さえ決まってしまえば、あとは同じ計算を繰り返すだけになります。
いざ勉強を始めると、原価率、人件費率、損益分岐点、客単価と、経営指標は次々に出てきます。全部を理解してから始めようとすると、入り口で力尽きてしまいます。
結論から言えば、最初からすべての指標を見る必要はありません。次の章で説明するとおり、入り口は3つの数字だけで十分です。
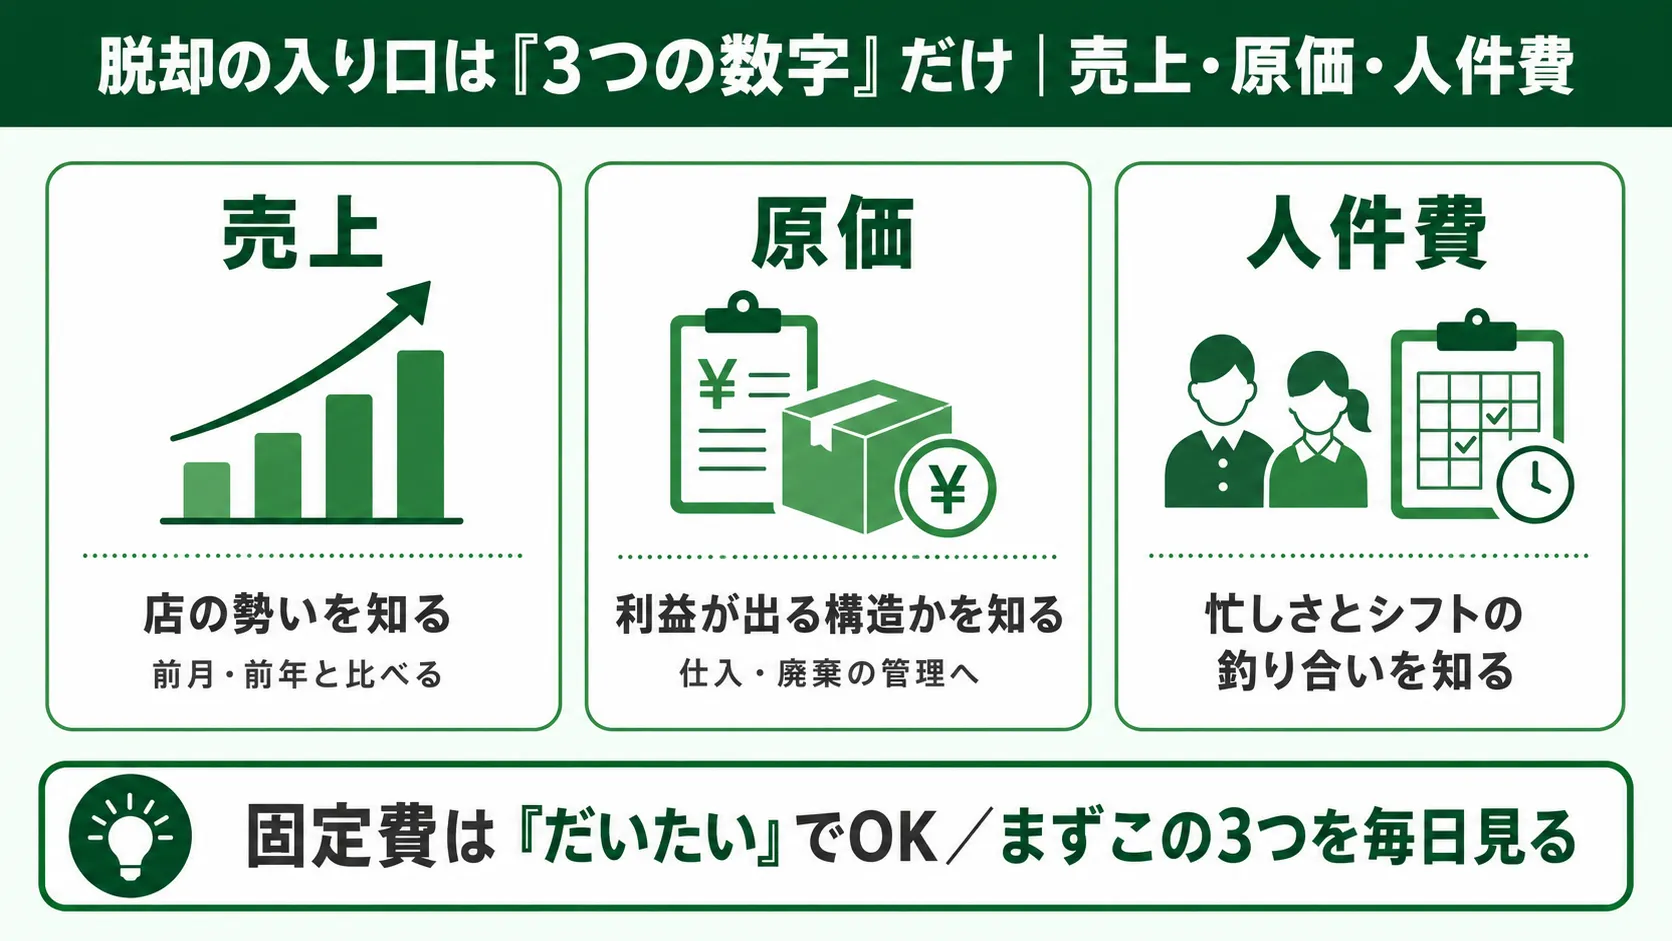
どんぶり勘定から脱却する入り口は、売上・原価・人件費の3つの数字を把握することです。理由はシンプルで、飲食店のお金の大半はこの3つで動いているからです。売上からお金が入り、原価と人件費という2大コストでお金が出ていく。この出入りが見えるだけで、店の損益の骨格はつかめます。
家賃や水道光熱費などの固定費も大切ですが、毎月ほぼ一定なので、最初は「だいたいいくら」の把握で構いません。毎日変動し、かつ自分の采配で変えられるのが売上・原価・人件費の3つです。だからこそ、この3つから見始めるのが最も効率的です。
完璧な管理を目指して挫折するより、3つだけでも毎月続くほうが、店は確実に変わっていきます。
3つの数字は、それぞれ役割が違います。何のために見るのかだけ、先に押さえておきましょう。
| 数字 | 見る目的 |
|---|---|
| 売上 | 店の勢いを知る。前月・前年と比べて上向きか下向きかをつかむ |
| 原価 | 商品でちゃんと利益が出る構造かを知る。仕入と廃棄の管理につなげる |
| 人件費 | 営業の忙しさとシフトが釣り合っているかを知る |
それぞれの計算方法や目安の数値、3つの先にある指標の広げ方は、経営指標の記事で順を追って解説しています。この記事で覚えて帰っていただきたいのは、「最初は3つでいい」ということだけです。
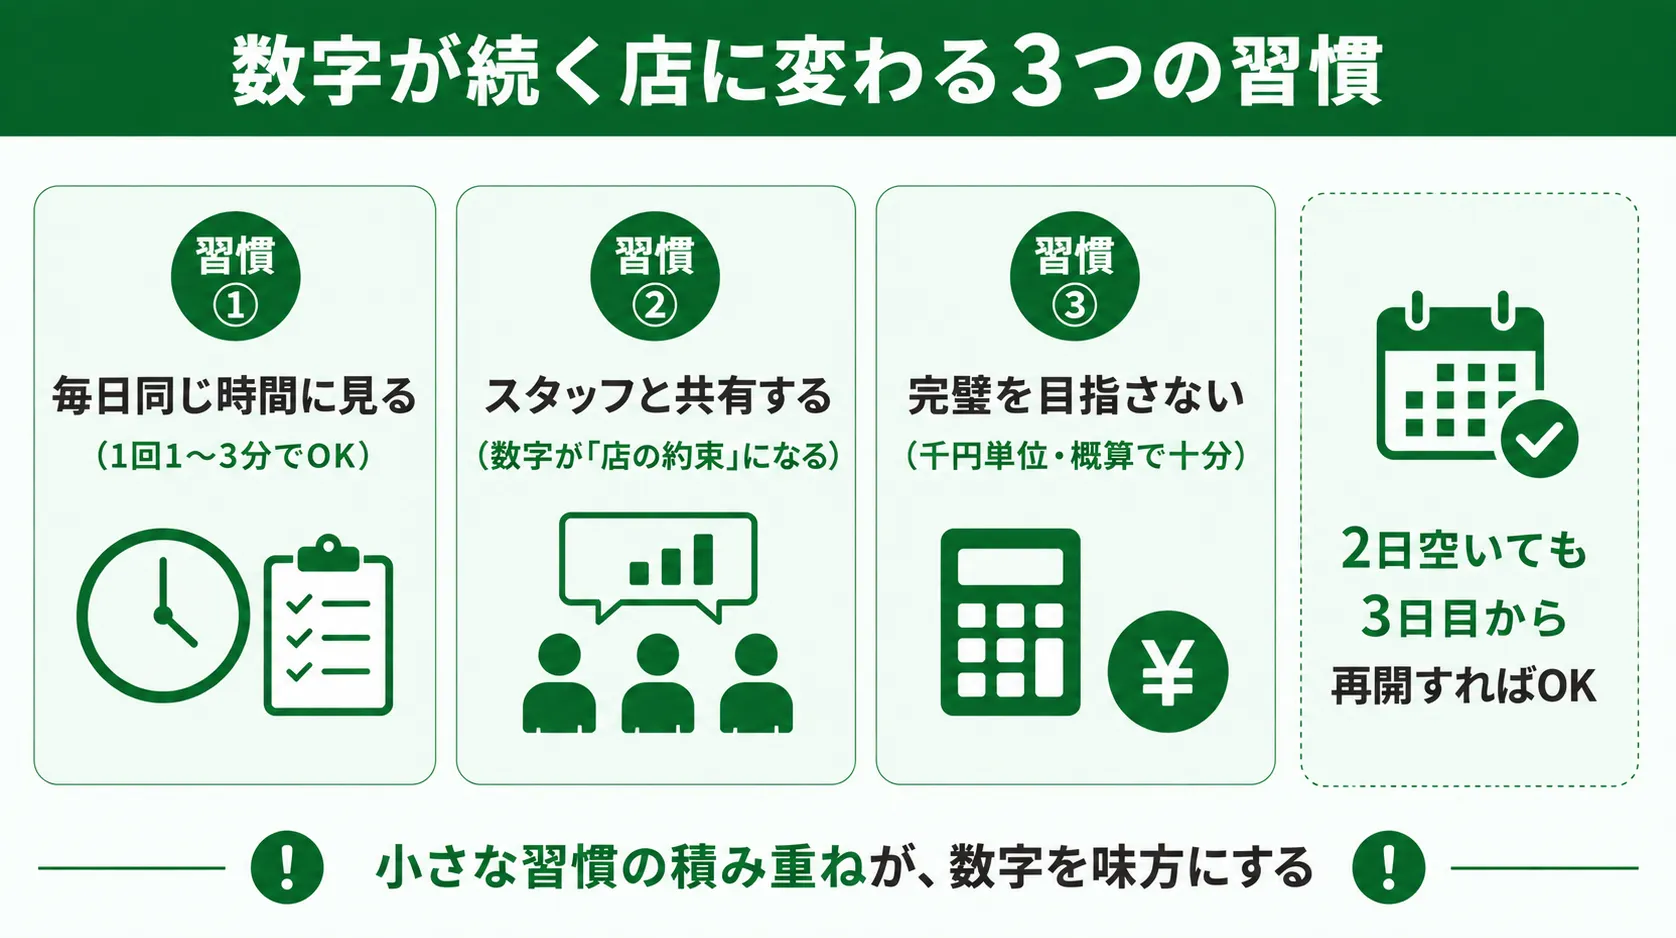
3つの数字を見ると決めても、続かなければどんぶり勘定に逆戻りです。ここでは、数字管理が続いている店に共通する3つの習慣を紹介します。
続いている店は、数字を見るタイミングを固定しています。締め作業のあと、レジを閉めたら売上をメモする。朝の仕込み前に、昨日の数字を1分見る。タイミングはいつでも構いませんが、「毎日同じ時間」であることが重要です。
人は「時間ができたらやること」を、ほぼやりません。歯磨きのように営業の流れに組み込んでしまえば、意志の力に頼らずに続けられます。1回にかける時間は、1〜3分で十分です。
数字をオーナーの頭の中だけに置かず、スタッフと共有している店は、数字管理が続きやすくなります。「今日の売上は目標まであと2万円」と共有されれば、スタッフからもう一品の声かけが生まれます。廃棄の量を共有すれば、仕込み量への意識が変わります。
共有には、続けるための効果もあります。スタッフに見せると決めた瞬間、数字の記録は「自分の作業」から「店の約束」に変わるからです。ひとりでやめるのは簡単でも、みんなで見ている数字は簡単には止まりません。
数字管理が途切れる最大の原因は、最初から完璧を目指すことです。1円単位で合わせようとしたり、記録が2日空いたことで嫌になってやめてしまったりするパターンです。
最初はざっくりで構いません。売上は千円単位、原価は仕入伝票の合計だけ、人件費はシフト表からの概算で十分です。2日空いたら、3日目から再開すれば問題ありません。どんぶり勘定への逆戻りとは、ざっくりでも見続けることをやめてしまった状態を指します。精度はあとから上げられますが、習慣は途切れると戻すのが大変です。
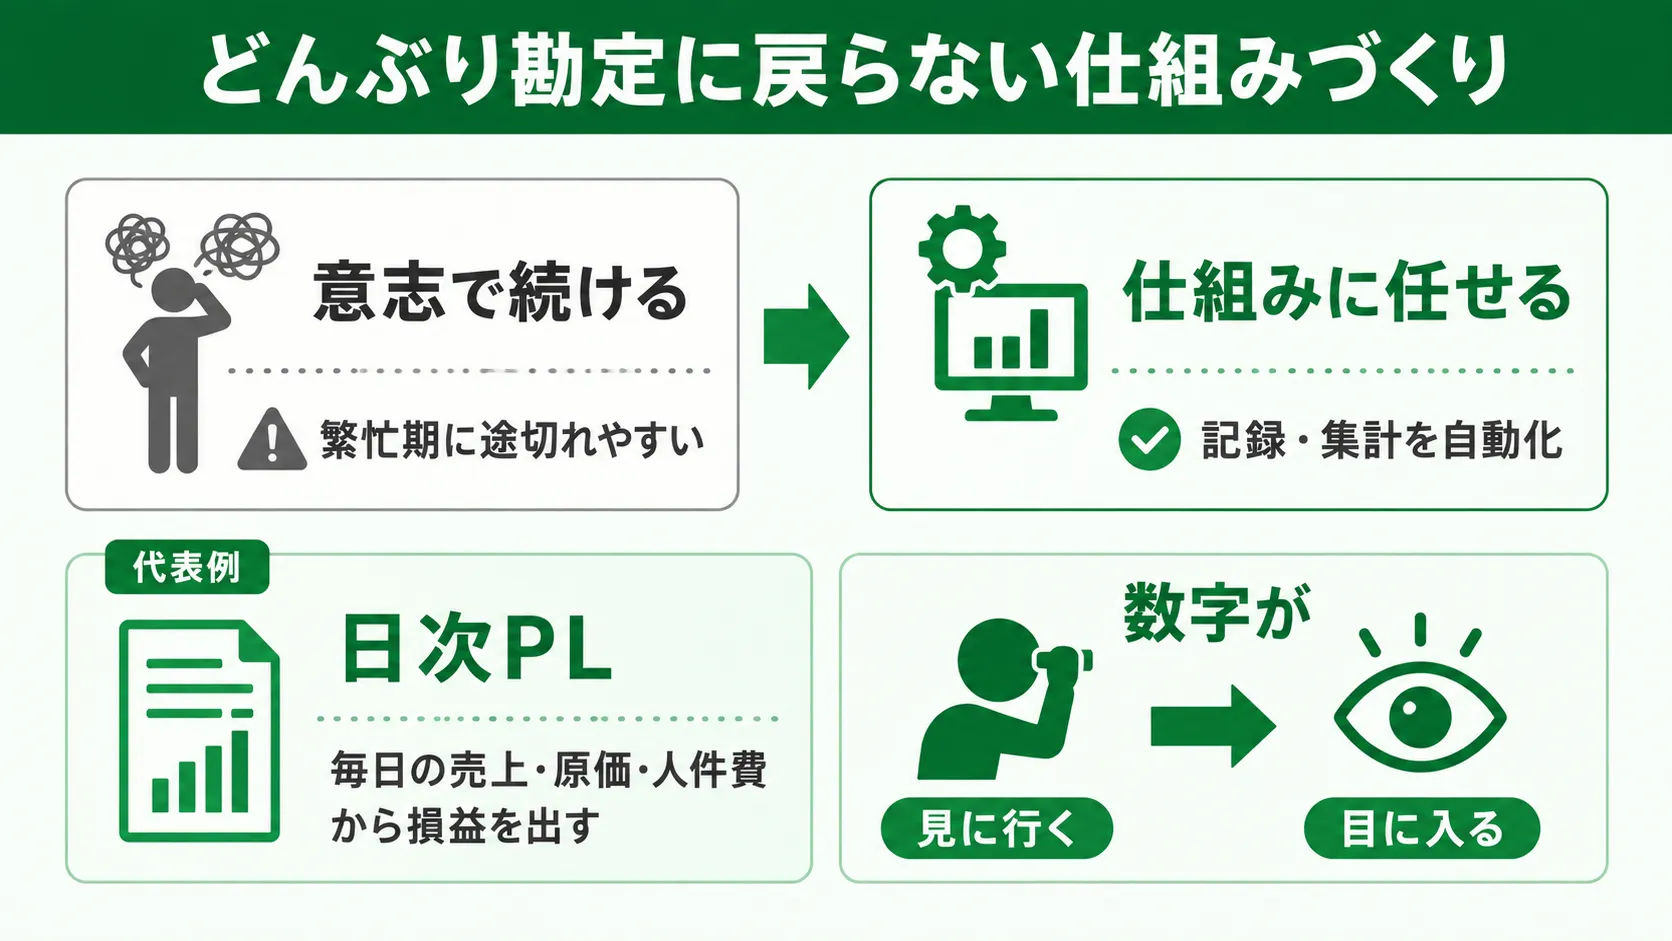
3つの習慣を紹介しましたが、正直なところ、意志の力だけで続けるには限界があります。繁忙期に一度途切れ、そのままどんぶり勘定に戻ってしまうのは、飲食店で本当によくあるパターンです。
戻らない店に共通するのは、記録と集計を「仕組み」に任せていることです。売上はレジから自動で拾う、人件費はシフトから自動で集計する、というように、手で書き写す工程を減らすほど、数字管理は途切れにくくなります。
その仕組みの代表が、毎日の売上・原価・人件費から日々の損益を出す「日次PL」という方法です。日次PLの具体的な作り方は、こちらの記事で解説しています。
da Vinciの開発チームも、店舗運営の現場で「どんぶり勘定だった時期」を経験しています。当時は月末に試算表を見て初めて結果を知る状態で、忙しかった月ほど「これだけ働いたのだから残っているはず」という感覚と、実際の数字のずれに悩まされていたといいます。数字を毎日見る運用に変えて最初に起きた変化は、利益が増えることではなく、「原因がわかるようになったこと」でした。お金が残らない月の理由を、感覚ではなく数字で説明できるようになったことが、打ち手の出発点になったそうです。
実際にda Vinciを導入した複数店舗展開の飲食企業でも、同じ変化が起きています。以前は店舗ごとの損益を月末の集計でしか把握できていませんでしたが、日々の数字を全員で見る運用に変えたことで、「なんとなく忙しい店」と「利益が出ている店」の区別がつくようになりました。数字が共通言語になったことで現場の廃棄や仕込みへの意識も変わり、結果として原価率の平均7%削減につながっています。
どんぶり勘定からの脱却は、我慢や根性で数字と向き合い続けることではありません。数字が自然と目に入る仕組みを作り、見た数字で会話する文化を育てることです。そこまで進めば、どんぶり勘定に戻ることはほとんどなくなります。
数字管理に慣れてきたら、次のステップは予算を立てて実績と突き合わせる「予実管理」です。予実管理の全体像は、こちらの記事で解説しています。
十分に可能です。店の数字管理に必要なのは足し算・引き算・割り算だけで、簿記や会計の知識は必須ではありません。苦手意識の多くは「どの数字を見ればいいかわからない」ことが原因なので、まず売上・原価・人件費の3つに絞ることから始めてみてください。ツールに集計を任せれば、計算自体をなくす方法もあります。
今日の営業終了後に、売上をメモすることから始めてください。最初の1週間は売上だけで構いません。慣れてきたら仕入伝票の合計(原価)、シフトからの概算人件費と、見る数字を増やしていきます。毎日同じタイミングで見ることが定着のコツです。詳しい指標の広げ方は経営指標の記事で解説しています。
規模にかかわらず必要です。むしろ資金の余裕が小さい個人店ほど、赤字に早く気づける効果は大きくなります。複雑な管理は不要で、この記事の3つの数字と3つの習慣だけでも、月末の「思ったより残っていない」は大きく減らせます。
機能ごとに月額5,980円から利用できます(2026年8月時点・税別)。原価管理・売上管理・勤怠管理は月額5,980円、予実管理は月額6,980円で、必要な管理機能から始められる料金体系です。どの機能から始めるべきかは店の課題によって変わるため、お気軽にご相談ください。
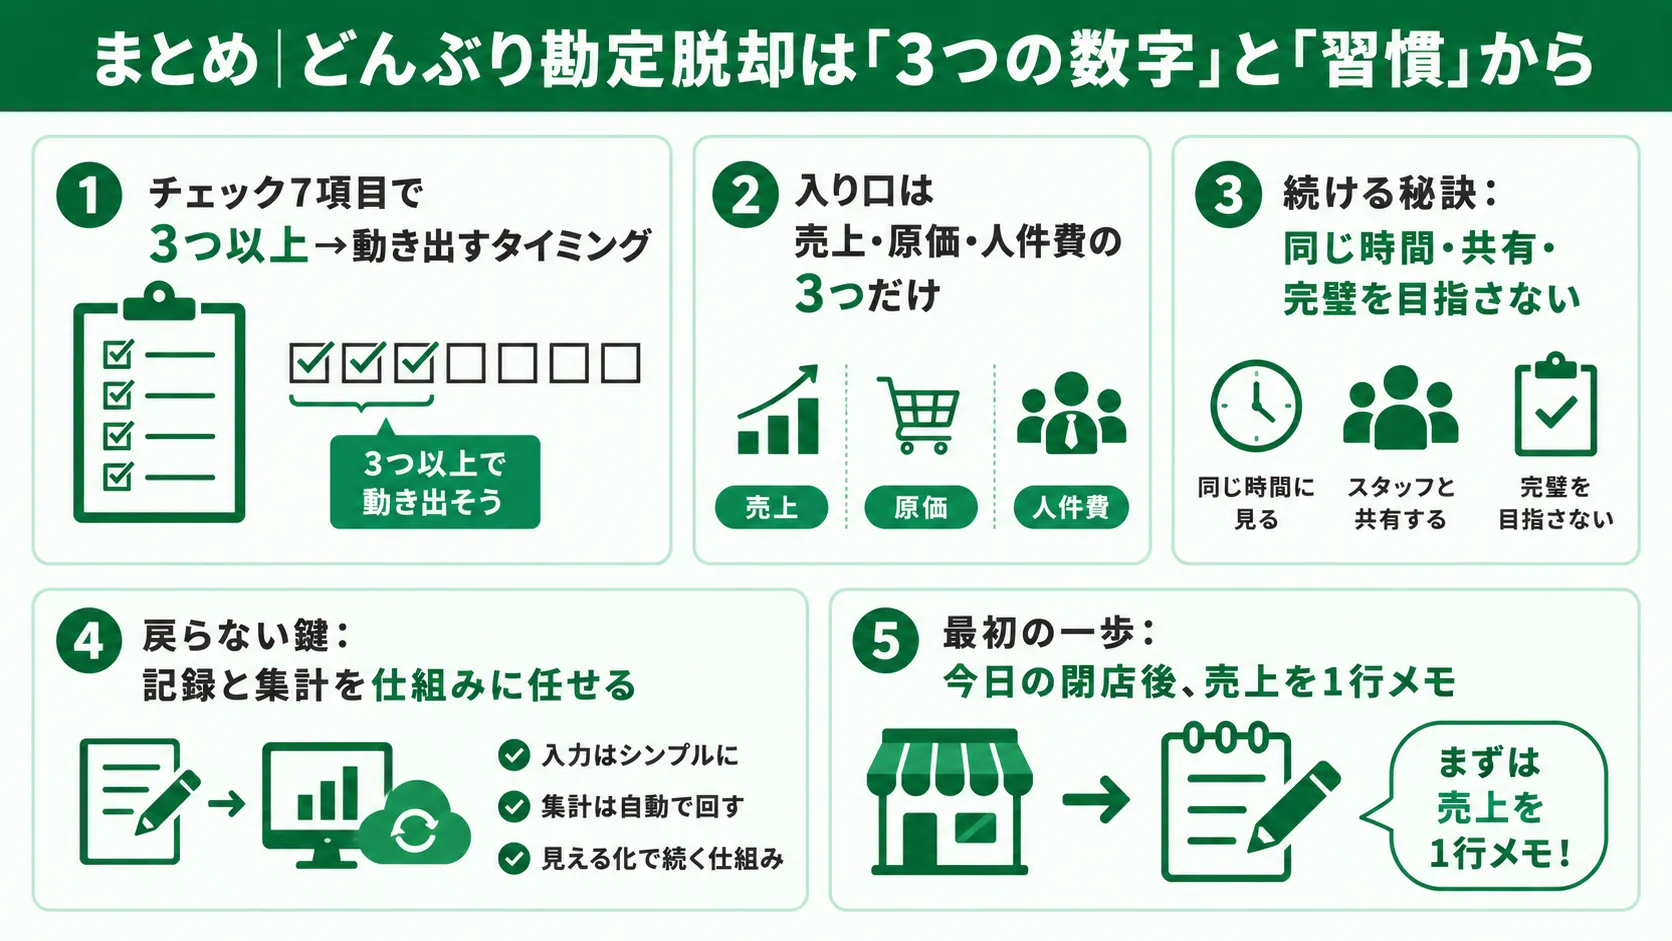
どんぶり勘定とは、数字を把握しないまま感覚で経営している状態のことです。本記事の要点を整理します。
まずは今日の閉店後、売上を1行メモするところから始めてみてください。その1行が、どんぶり勘定から抜け出す最初の一歩になります。
どんぶり勘定からの脱却は、始めることよりも続けることのほうが大変です。手書きやExcelでの記録は、繁忙期に途切れやすいのが現実です。この「続ける」部分を仕組みで支えるのが、飲食店専用のツール導入です。
「da Vinci(ダ・ヴィンチ)」は、飲食店経営の現場を知り尽くした経営者が開発した、飲食店特化のクラウド経営支援ツールです。以下のような機能・特長で、オーナー様・店長様の負担を大幅に軽減します。
「どんぶり勘定を今度こそ卒業したい」「数字で店を語れるようになりたい」そんな方は、ぜひ飲食店特化の日次PLツール「da Vinci」をご検討ください。
飲食店の予算とは、売上だけでなく原価・人件費・固定費・利益までをセットで決めた「店の数字の設計図」です。立てる順番は、売上からではなく利益から逆算するのが実践的です。確保したい利益を先に決め、FLコストの枠、固定費と積み上げていくと、最後に必要な売上予算が自然に導かれます。
「売上目標は決めているが、経費はなりゆき」という状態では、月末になってみないと利益が残るかわからず、いわゆる自転車操業から抜け出せません。
予算を利益から組むことで、この順番が逆転します。
この記事の要約
自店の予算と実績をまとめて管理したい方には、da Vinciの資料ダウンロード(無料)もご用意しています。
この記事は、飲食店経営の現場を知り尽くした経営者が開発した日次PLツール「da Vinci」の編集部が、現場で実際に予算を組み、運用してきた経験をもとに執筆しています。
読み終える頃には、自店の予算書を4つの数字から組み立てられるようになるはずです。
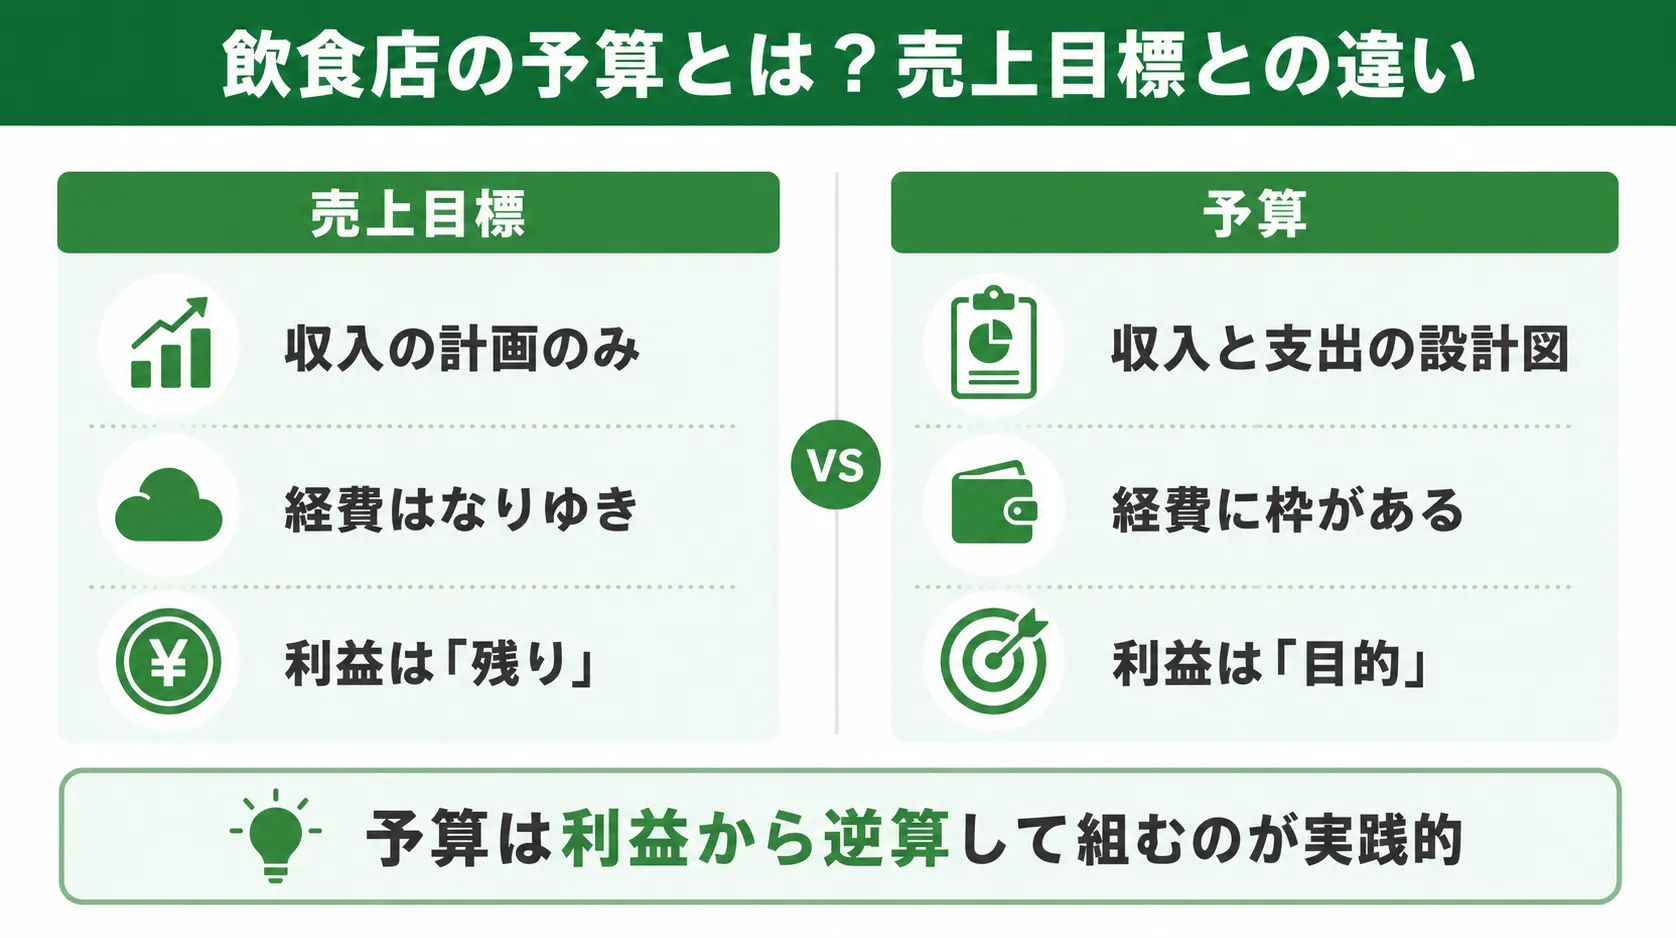
予算とは、売上・原価・人件費・固定費・利益のすべてを事前に決めた、店の数字の設計図です。
売上目標が「収入の計画」であるのに対し、予算は「収入と支出の計画」をセットで持つ点が違います。
売上目標だけの経営では、目標を達成しても経費が膨らんでいれば利益は残りません。
支出側にも枠を決めて初めて、「いくら売って、いくら使って、いくら残すか」が設計できます。
予算がない店の典型は、今日の売上から明日の仕入を出す、いわゆる自転車操業です。
月末に通帳を見て初めて結果を知る経営では、手を打つタイミングが常に1ヶ月遅れます。
予算を組むと、月の途中でも「原価が予算枠を超えそう」「人件費はあと◯万円使える」と先回りの判断ができるようになります。
数字の不安が「見えない不安」から「対処できる課題」に変わることが、予算の最大の効果です。
なお、予算を実績と突き合わせて運用する予実管理の全体像は、こちらの記事で解説しています。
予算の立て方には、売上から順に決める積み上げ型と、利益から逆算する型があります。
おすすめは利益からの逆算です。
売上から決めると、経費を引いた「残り」が利益になり、利益は結果任せになります。
利益から決めれば、経費は「利益を確保するための枠」として設計され、利益が予算の出発点になります。
順番を変えるだけで、利益の位置づけが「余り」から「目的」に変わるのです。
da Vinciの開発チームが店舗運営で実感してきたのも、この順番の重要性です。売上目標だけを追っていた時期は、繁忙月でも「忙しかったのに残らない」ことがありました。利益とFLの枠を先に決める組み方に変えてからは、月の途中で「使える経費があといくらか」を基準に判断できるようになり、利益が結果ではなく管理の対象になりました。
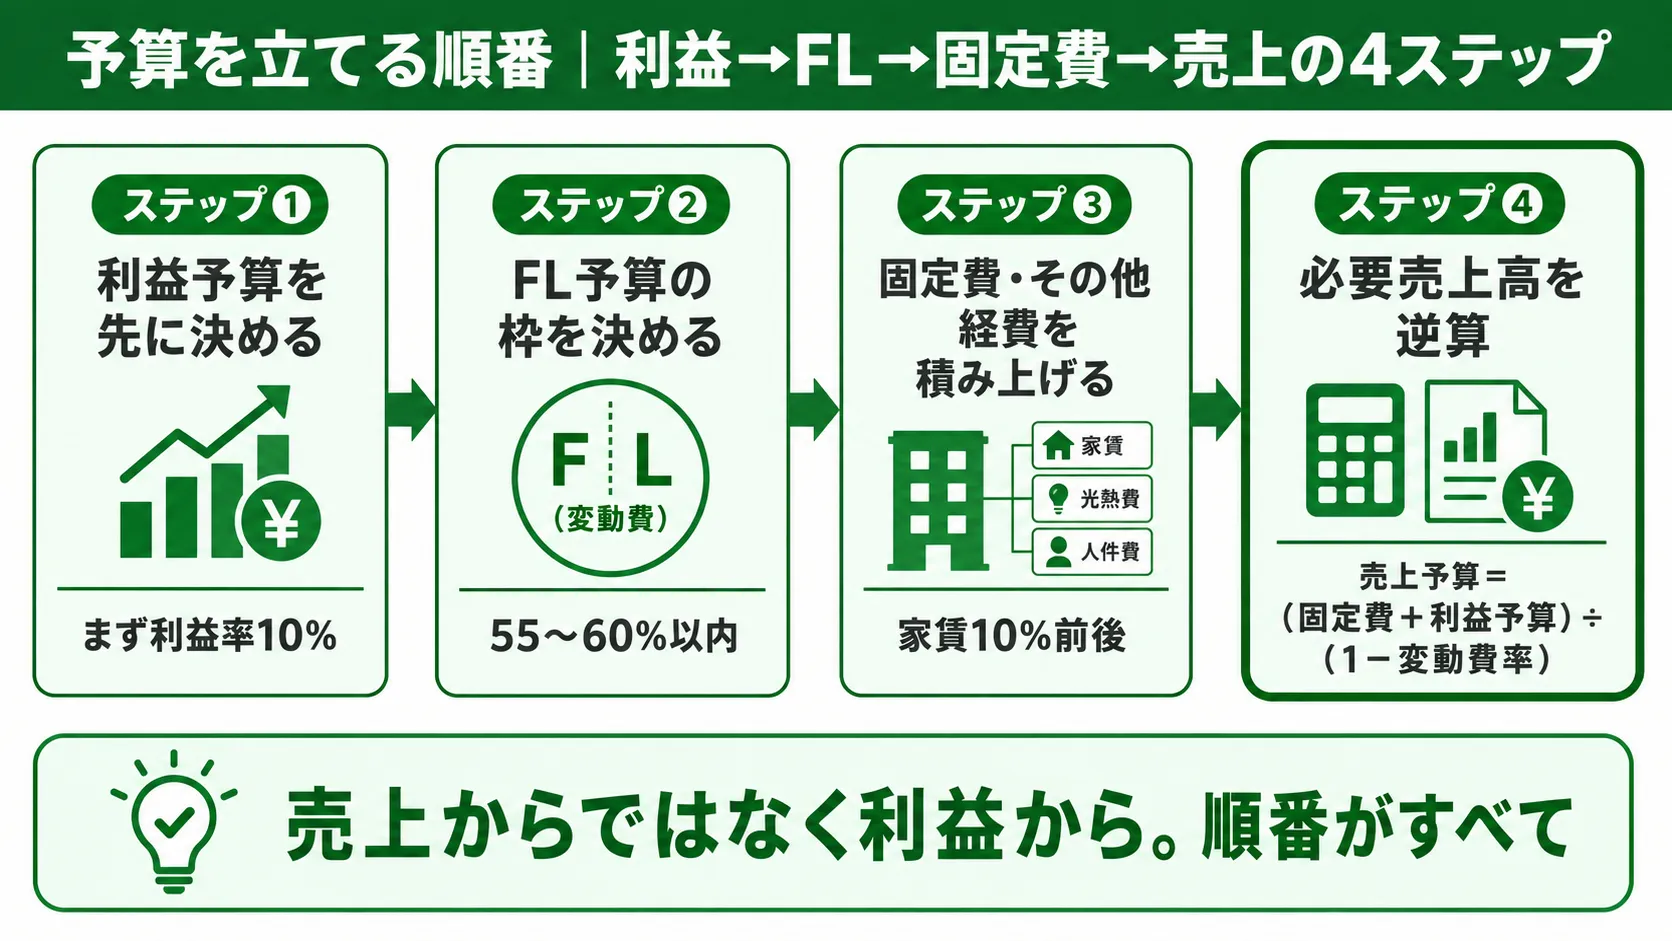
最初に決めるのは、確保したい営業利益の額。
目安は、まず売上の10%を安定して残すことです。
飲食業の利益率の平均が調査により3〜8%台に分布するなかで、10%は良好な経営水準にあたる現実的な目標です。
金額で考えても構いません。
「毎月30万円は残す」「年間で360万円」のように、自分の店が続くために必要な利益額から出発してください。
次に、最大の経費であるFLコスト(原価+人件費)の枠を決めます。
目安は売上の55〜60%以内、余裕を持たせるなら55%です。
この段階では「原価◯%・人件費◯%」と細かく分けなくても構いません。
まず合計の上限を決め、内訳は業態に合わせて後から割り振ります。
FL比率の考え方とランク別基準は、こちらの記事で詳しく解説しています。
家賃・リース料・水道光熱費・消耗品・販促費など、FL以外の経費を積み上げます。
目安は家賃が売上の10%前後、その他経費が20〜25%前後です。
固定費は毎月ほぼ一定なので、過去の実績をそのまま使えば精度の高い予算になります。
契約書と直近3ヶ月の支払いを並べれば、この部分は30分もあれば埋まります。
利益・FL・固定費が決まれば、必要な売上は次の式で逆算できます。
売上予算 =(固定費 + 利益予算)÷(1 − 変動費率)
例えば固定費130万円・利益予算30万円・変動費率35%なら、(130万円+30万円)÷0.65≒246万円が売上予算です。
この計算の仕組みは損益分岐点と同じ考え方なので、詳しくはこちらの記事をご覧ください。
逆算した売上予算が現実離れしていないかは、次章の調整方法で確認します。
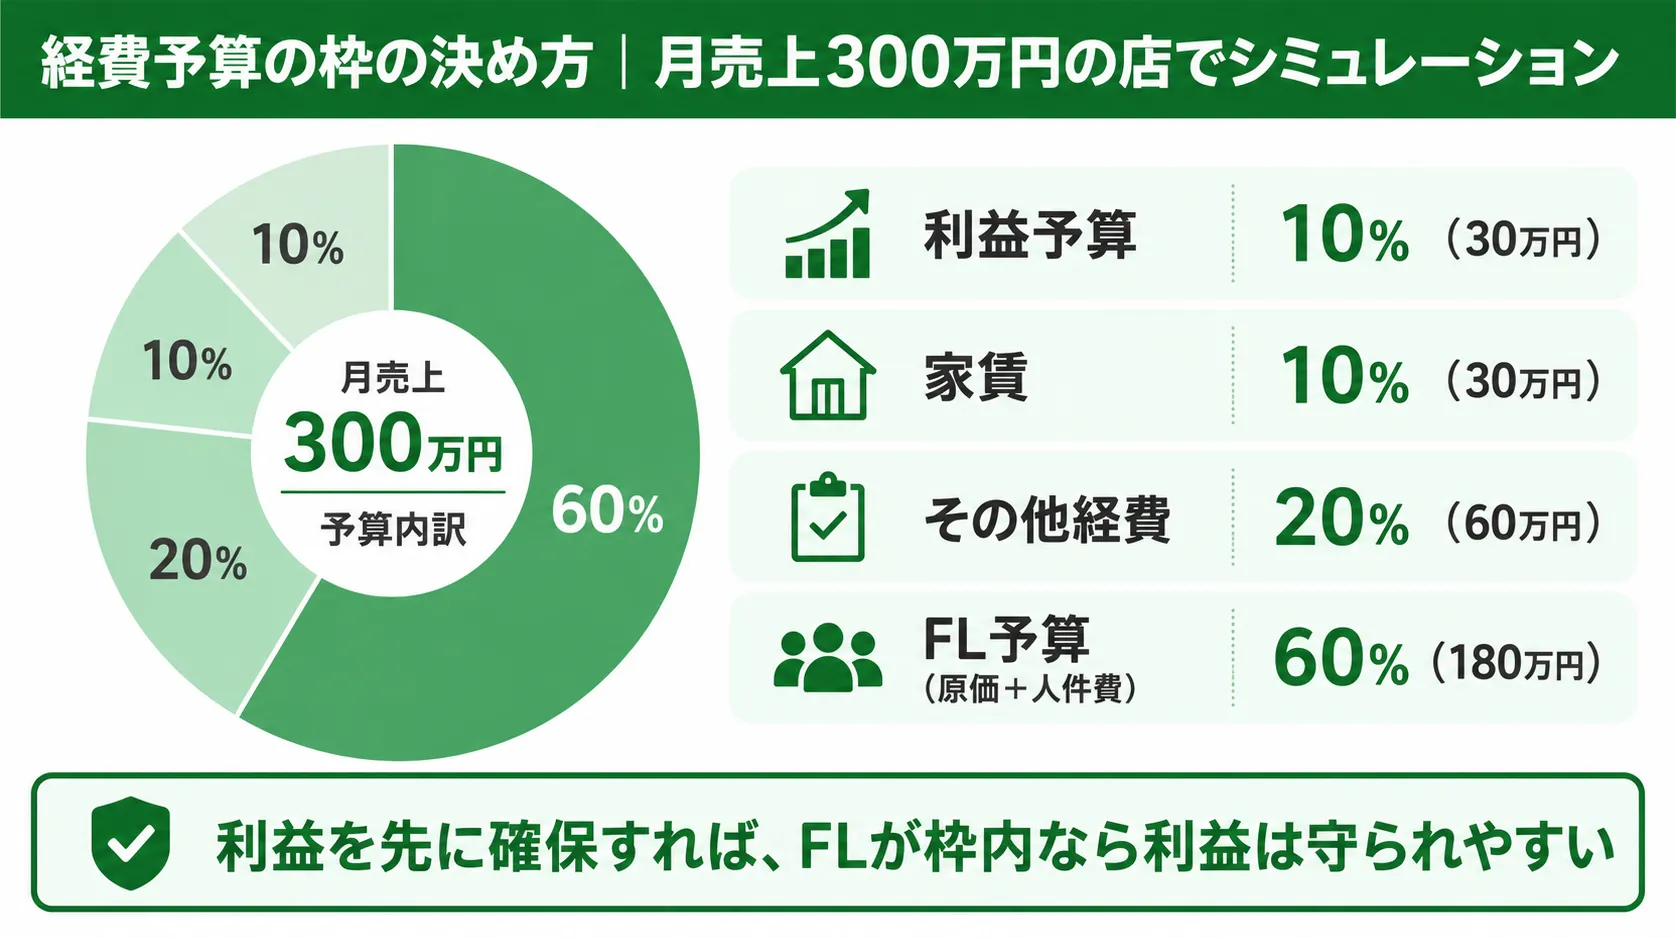
売上予算を300万円と置いた場合の、割合ベースの予算書の例です。
| 項目 | 予算枠(割合) | 金額 |
|---|---|---|
| 利益予算 | 10% | 30万円 |
| 家賃 | 10% | 30万円 |
| その他経費(水道光熱・消耗品・販促など) | 20% | 60万円 |
| FL予算(原価+人件費) | 60% | 180万円 |
利益を先に10%確保し、家賃とその他経費を引いた残りがFLの枠になります。
この形なら、FLが枠内に収まっている限り、利益10%が構造的に守られやすくなります。
FL予算180万円を、原価と人件費に割り振ります。
標準は原価30%(90万円)・人件費30%(90万円)ですが、業態で調整してください。
内訳の形は店の強みに合わせ、合計をFL予算内に収めることだけを守ります。
逆算した売上予算が「今の実力では届かない」金額になることがあります。
その場合の調整は、次の優先順位で行います。
利益予算をゼロにする調整は避けてください。
利益なしの予算は、設計図として機能しません。
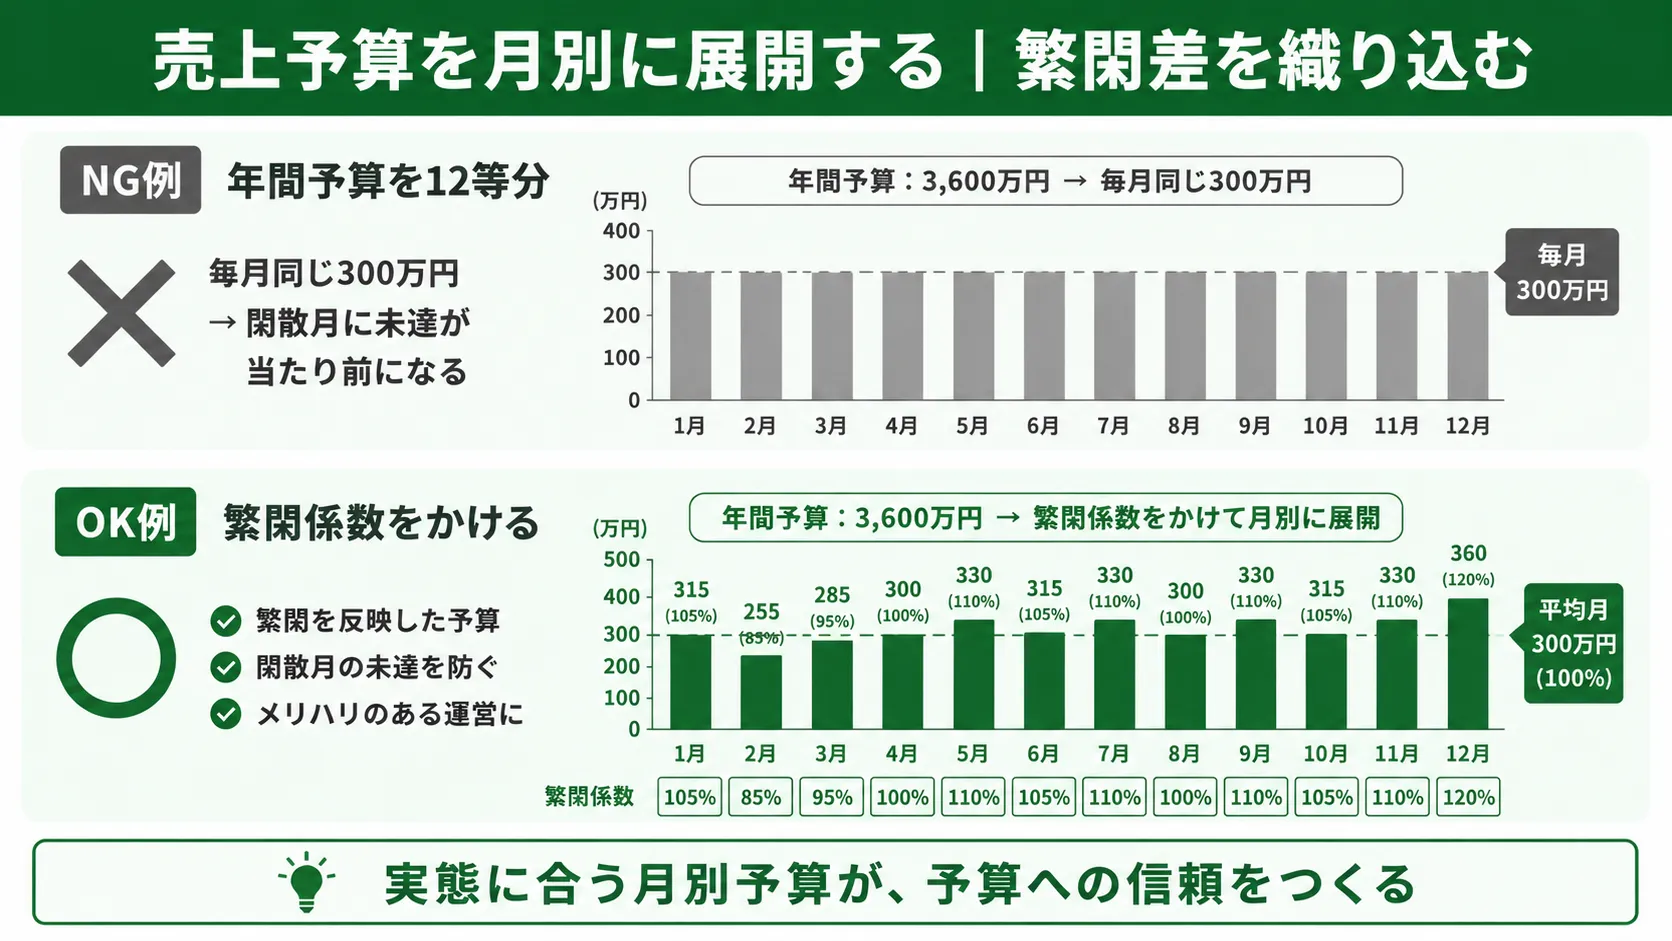
年間の売上予算が3,600万円だとして、これを12等分して毎月300万円とするのは危険です。
飲食店には繁忙月と閑散月があり、12月に達成できる300万円と2月に求める300万円では難易度がまったく違うからです。
実態に合わない月別予算は、閑散月に「未達が当たり前」の空気を作り、予算そのものへの信頼を失わせます。
月別展開は、過去実績から月ごとの係数を出してかけるのが実践的です。
開業1年目で実績がない場合は、同業態の一般的な繁閑傾向(忘年会シーズン・年度末など)を参考に仮の係数を置き、実績が貯まり次第差し替えます。
月別予算が決まったら、現場で追える数字にするために1日あたり・客数・客単価まで分解します。
この分解の具体的な手順は、売上目標の立て方の記事で5ステップで解説しています。
予算記事としてのポイントは1つだけ。
分解した数字が現場に共有されて初めて、予算は「オーナーの表計算」から「店の目標」に変わるということです。
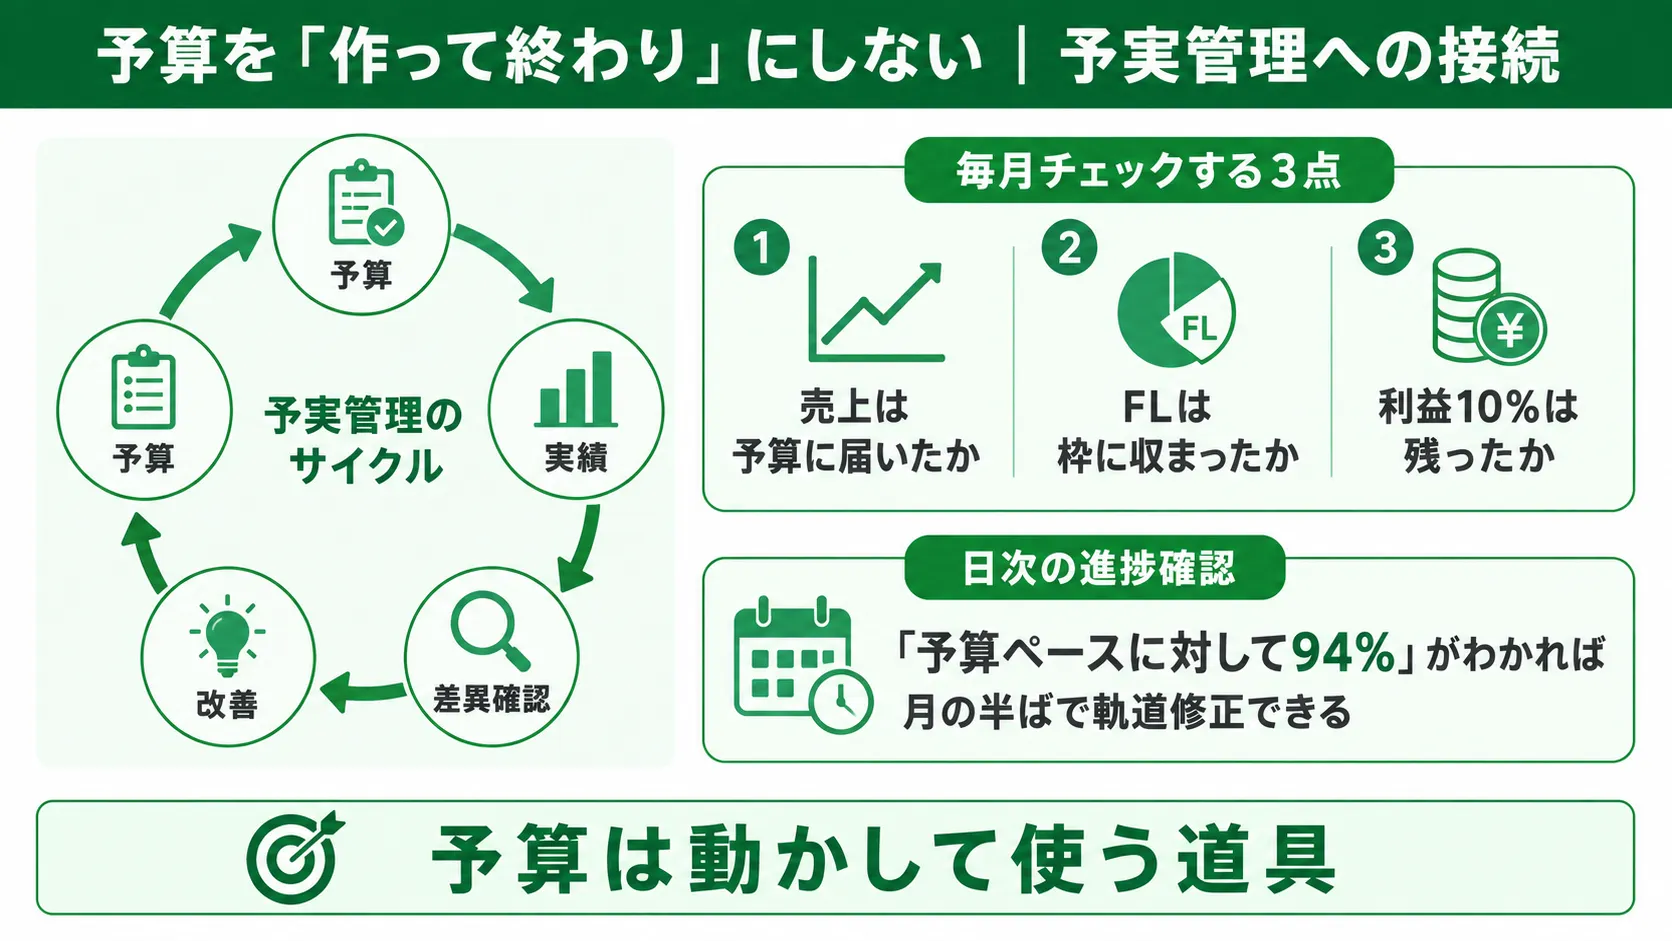
予算書は、作った瞬間がゴールではありません。
毎月、予算と実績を並べて差異を確認し、原因に手を打つ。
このサイクル(予実管理)が回って初めて、予算は経営の道具になります。
チェックの観点はシンプルで、「売上は予算に届いたか」「FLは枠に収まったか」「結果として利益10%は残ったか」の3点です。
月末の突き合わせだけでは、未達がわかった時点で打つ手は翌月からになります。
理想は、月の予算を日割りにして、日々の実績と比べる運用です。
「今日までの累計が予算ペースに対して94%」とわかれば、月の半ばでシフトや販促の調整ができます。
実際に、da Vinciを導入した複数店舗展開の飲食企業では、予算と実績を日々突き合わせる体制に変えたことで、月次集計だけでは翌月回しになっていた調整が週単位で回るようになりました。数字を追う頻度が上がったことで発注量や仕込みへの意識も変わり、原価率の平均7%削減につながっています。
日々の売上・原価・人件費から損益を出す日次PLの作り方は、こちらの記事で解説しています。
決算月や年度の区切りに合わせ、新年度が始まる1〜2ヶ月前に立てるのが一般的です。
個人店で決算を意識しない場合でも、繁忙期前の落ち着いた時期に年間予算を組み、毎月の予実確認で微調整していく運用をおすすめします。
業態の一般的な目安(FL比率55〜60%・家賃10%・利益10%)で割合ベースの予算を組み、売上は事業計画の想定客数×客単価から置いてください。
1年目の予算は精度より「毎月実績と比べる習慣を作ること」が目的です。
実績が3ヶ月分貯まったら、その数字で予算を引き直します。
数ヶ月連続で大きくずれる場合は、下期分だけ引き直すことをおすすめします。
ただし、ずれるたびに予算を実績へ寄せると、予算が「後追いの記録」になってしまいます。
まず差異の原因(売上側か、経費側か)を特定し、改善しても届かない構造的なずれだと判断できたときだけ作り直す、という順番が健全です。
規模にかかわらず必要です。
むしろ資金の余裕が小さい個人店ほど、予算による先回りの効果は大きくなります。
複雑な表は不要で、この記事の4項目(利益・FL・固定費・売上)が1枚にまとまっていれば十分に機能します。
飲食店の予算は、収入と支出をセットで決めた店の設計図です。
本記事の要点を整理します。
まずは利益・FL・固定費・売上の4つの数字で、来月分の予算を1枚作ってみてください。
設計図が1枚あるだけで、月末の数字への向き合い方が変わります。
予算は立てることより、毎月・毎日の実績と突き合わせ続けることのほうがはるかに大変です。
この「予算を動かして使う」部分を仕組みで支えるのが、飲食店専用のツール導入です。
「da Vinci(ダ・ヴィンチ)」は、飲食店経営の現場を知り尽くした経営者が開発した、飲食店特化のクラウド経営支援ツールです。
以下のような機能・特長で、オーナー様・店長様の負担を大幅に軽減します。
「予算を作って終わりにしない店にしたい」「利益から逆算する経営に変えたい」
そんな方は、ぜひ飲食店特化の日次PLツール「da Vinci」をご検討ください。
飲食店の経営指標とは、売上高・FL比率・損益分岐点・客単価など、店の経営状態を数字で把握するための物差しです。指標ごとに目安と計算式があり、決まった数字を同じ基準で見続けることで、感覚に頼らない経営判断ができるようになります。
ただ、指標の種類は多く、「全部を管理しようとして挫折した」「どれから見ればいいのかわからない」という声も少なくありません。
大切なのは数を増やすことではなく、見る順番と頻度を決めることです。
この記事の要約
自店の数字をまとめて把握したい方には、da Vinciの資料ダウンロード(無料)もご用意しています。
この記事は、飲食店経営の現場を知り尽くした経営者が開発した日次PLツール「da Vinci」の編集部が、現場で実際に指標を運用してきた経験をもとに執筆しています。
読み終える頃には、自店が明日から見るべき数字と、その見る順番がはっきりするはずです。
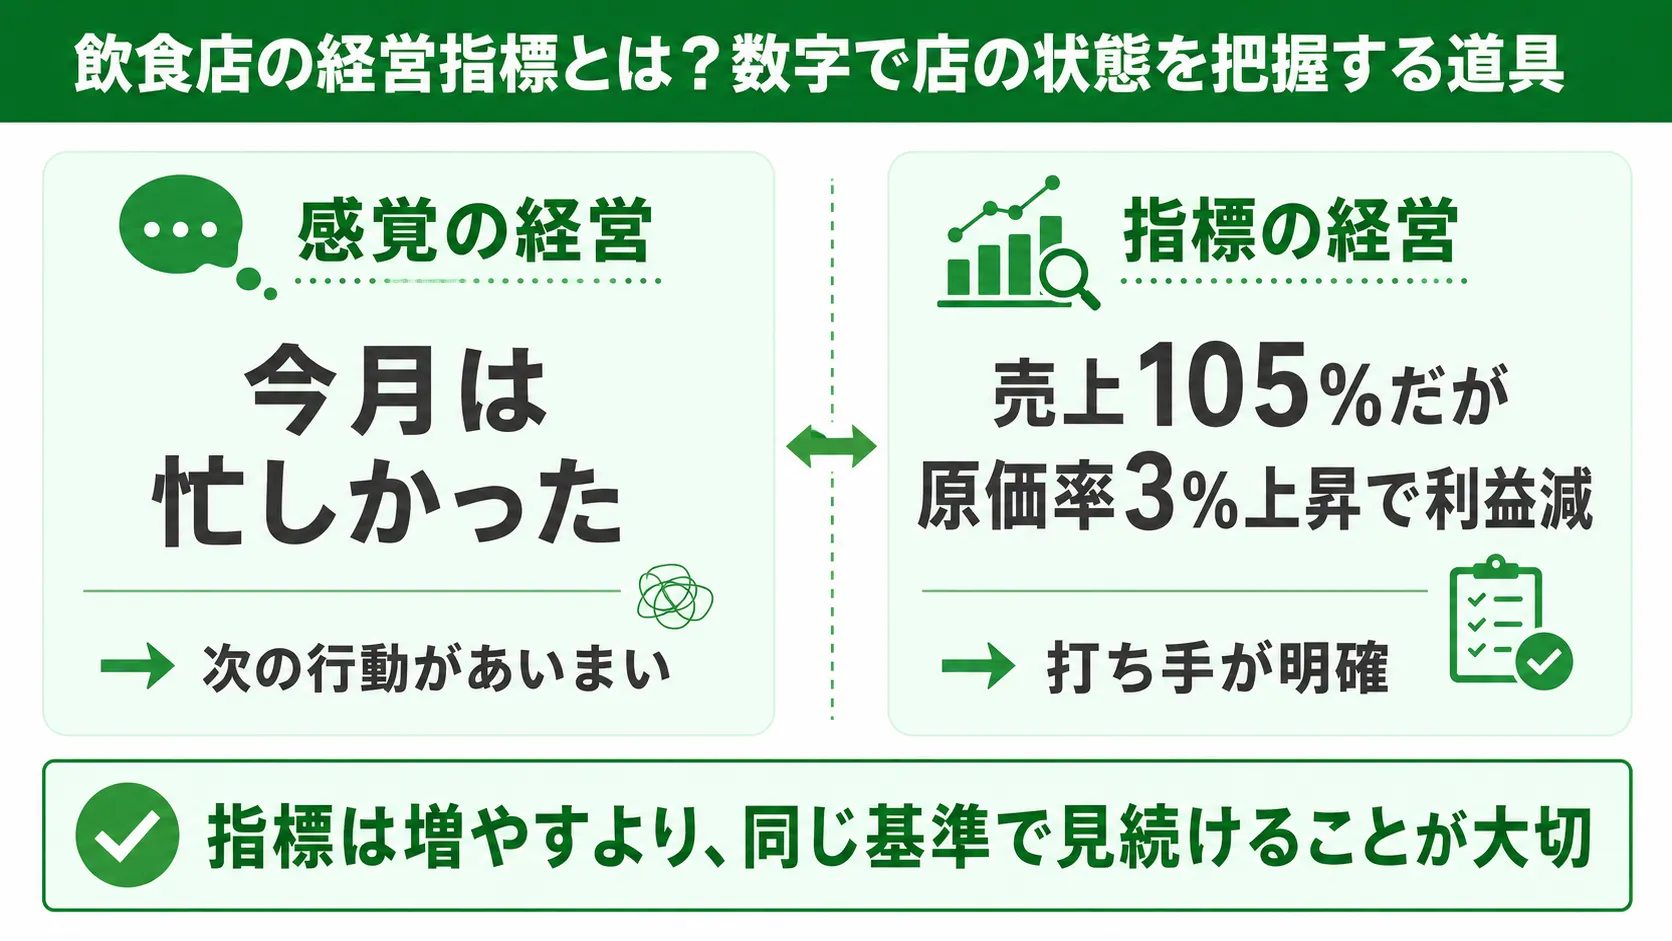
経営指標とは、店の状態を数字で表した「体温計」のようなものです。
「今月は忙しかった」という感覚と、「売上は前月比105%だが原価率が3%上がり、利益は減った」という数字では、次に取る行動の精度がまったく変わります。
飲食店は、席が埋まっていても利益が残らないことが起こり得る業態です。
忙しさと儲けは必ずしも一致しないからこそ、感覚を数字で裏づける道具が必要になります。
指標の運用で挫折する典型は、最初から多くの数字を管理しようとするパターンです。
大切なのは網羅ではなく継続で、少ない指標でも同じ基準で毎月・毎日見続けるほうが、経営の変化には確実に気づけます。
この記事では指標を一覧で整理したうえで、「どの順番で」「どの頻度で」見るかまで解説します。
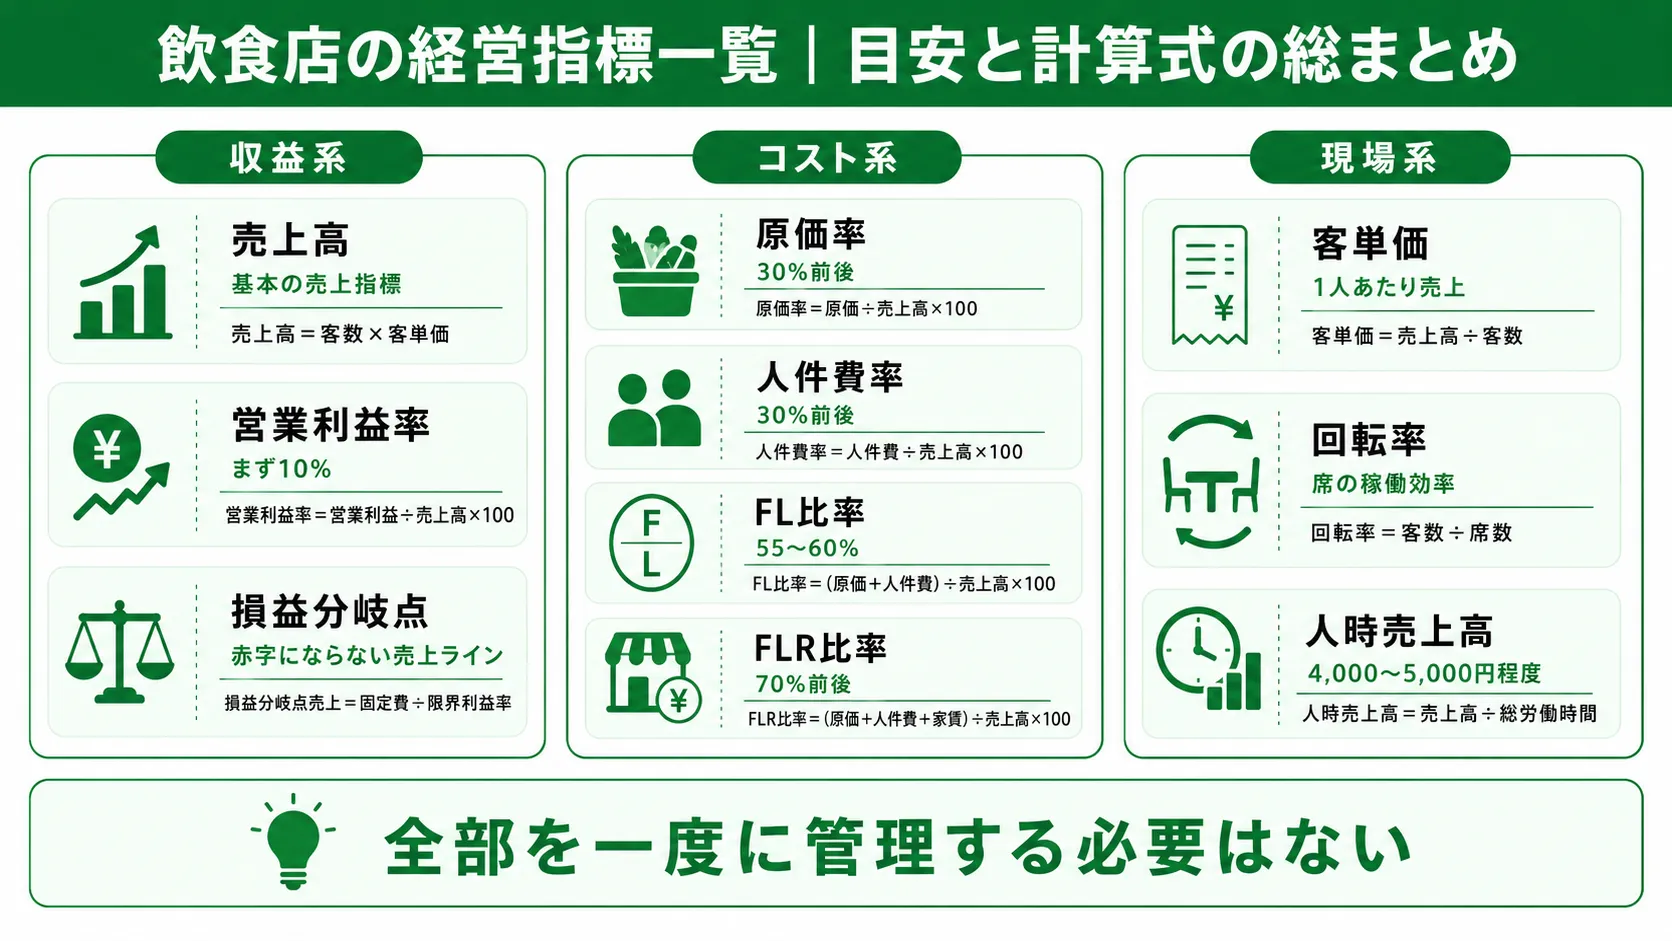
飲食店で使う主な経営指標を、収益系・コスト系・現場系の3グループに分けて一覧にしました。
| 指標 | 計算式 | 目安 |
|---|---|---|
| 売上高 | 客数 × 客単価 | 店の規模・業態による |
| 営業利益率 | 営業利益 ÷ 売上高 × 100 | まず10%の安定確保 |
| 損益分岐点売上高 | 固定費 ÷(1 − 変動費率) | 実際の売上の80%以下が安心圏 |
| 指標 | 計算式 | 目安 |
|---|---|---|
| 原価率 | 原価 ÷ 売上高 × 100 | 30%前後(業態で変動) |
| 人件費率 | 人件費 ÷ 売上高 × 100 | 30%前後(業態で変動) |
| FL比率 | (原価 + 人件費)÷ 売上高 × 100 | 55〜60%以内、55%以下が最良 |
| FLR比率 | (原価 + 人件費 + 家賃)÷ 売上高 × 100 | 70%前後 |
| 指標 | 計算式 | 目安 |
|---|---|---|
| 客単価 | 売上高 ÷ 客数 | 業態による(推移で見る) |
| 回転率 | 客数 ÷ 席数 | 業態による(ランチ・ディナー別に見る) |
| 人時売上高 | 売上高 ÷ 総労働時間 | 4,000〜5,000円程度 |
すべてを一度に管理する必要はありません。
次の章から、各指標が何を教えてくれるのかと、見る順番を解説します。
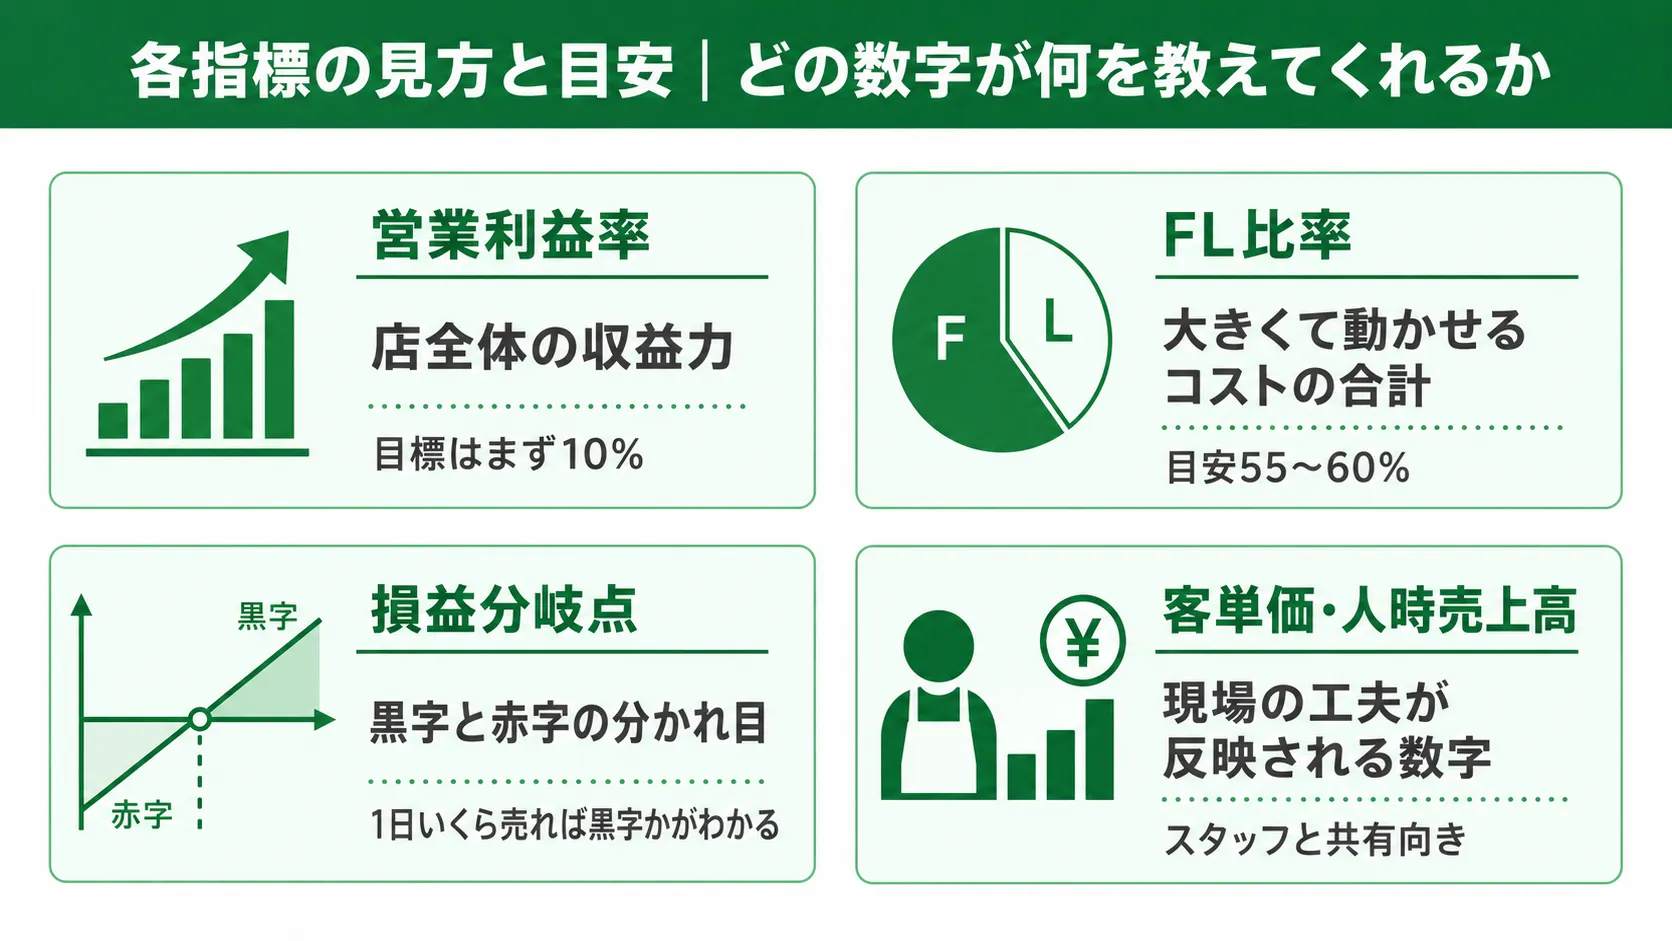
営業利益率は、売上から経費をすべて引いた「本当の儲け」が売上の何%残るかを示します。
飲食業の平均は調査により3〜8%台に分布しており、まず10%の安定確保が現実的な目標です。
店の最終的な収益力を測る、経営判断の土台となる指標です。
平均データの読み方と計算方法は、こちらの記事で詳しく解説しています。
FL比率は、経費の大部分を占める原価(F)と人件費(L)の合計が売上の何%かを示します。
目安は55〜60%以内で、55%以下なら良好、60%超は改善が必要なサインです。
飲食店のコスト管理で最初に見るべき数字といえます。
S〜Dのランク別判定基準は、こちらの記事で詳しく解説しています。
損益分岐点は、利益がゼロになる売上高、つまり自店の黒字ラインです。
これを営業日数で割れば「1日いくら売れば黒字か」まで落とし込め、日々の営業判断の基準になります。
計算方法と固定費・変動費の分け方は、こちらの記事で詳しく解説しています。
客単価は「1人のお客様がいくら使ったか」、人時売上高は「スタッフ1人が1時間あたりいくら売上を生んだか」を示します。
人時売上高は一般に4,000〜5,000円程度が1つの目安とされています。
どちらも現場の工夫(おすすめの一声・シフト調整)が直接反映される指標で、スタッフと共有する数字として優れています。
客単価の分析方法は、こちらの記事で詳しく解説しています。
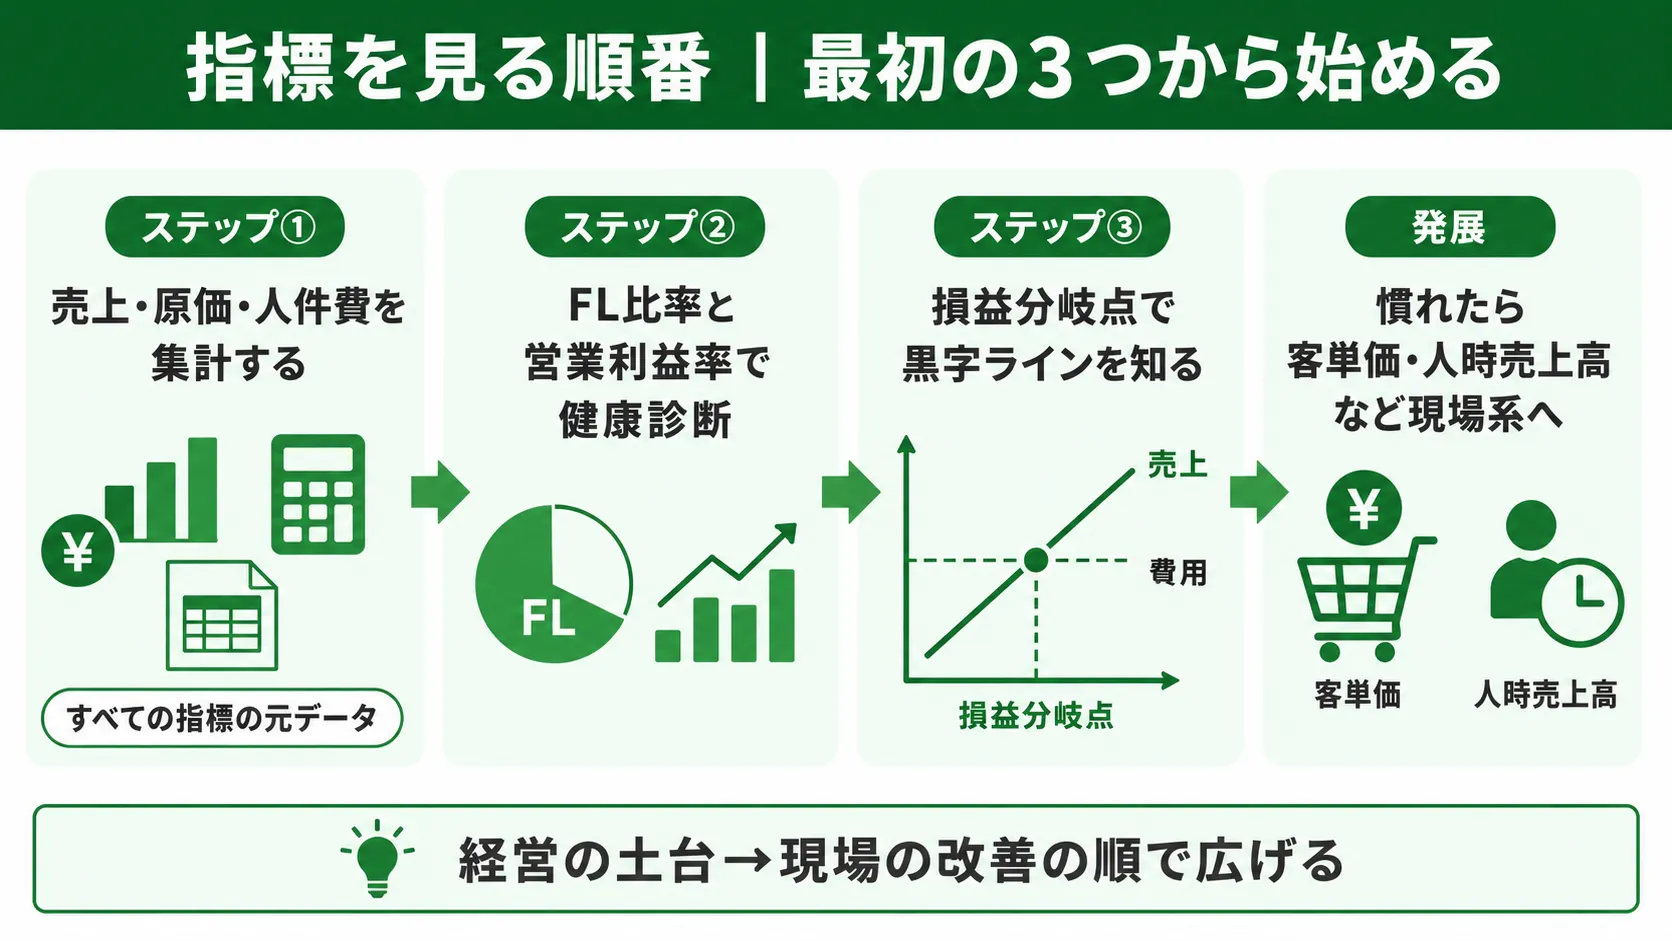
いきなり全指標を管理する必要はありません。
次の順番で段階的に始めるのが現実的です。
すべての指標は、この3つの数字から計算されます。
逆にいえば、この3つさえ毎月集計できていれば、主要な指標はすべて算出可能です。
細かい経費の分類は後回しでかまいません。
まず「集計が続く仕組み」を作ることが最優先です。
da Vinciの開発チームが店舗を支援するなかでも、最初から10個の指標を管理しようとして続かなかった店より、売上・原価・人件費の3つだけを毎日つけ続けた店のほうが、結果的に数字で経営できるようになるケースを多く見てきました。指標運用の成否は、スタート時の指標の数ではなく、集計を続けられる仕組みで決まります。
3つの数字が揃ったら、FL比率(コストの健全性)と営業利益率(収益力)を計算します。
この2つで「店が健康かどうか」の大枠が判定できます。
FL比率が60%超、または営業利益率が5%未満なら、原価か人件費のどちらが重いのかを分解して原因を特定します。
次に損益分岐点を計算し、「月にいくら・1日にいくら売れば黒字か」を金額で持ちます。
ここまでの3ステップで、自店の現在地(FL・利益率)と目標ライン(損益分岐点)が揃います。
数字にもとづく経営判断の土台はこれで完成です。
土台ができたら、客単価・回転率・人時売上高など現場系の指標に広げます。
これらは日々の接客・シフトの工夫と直結するため、スタッフを巻き込んだ改善に向いています。
順番として「経営の土台→現場の改善」と進むことで、数字が行動につながりやすくなります。
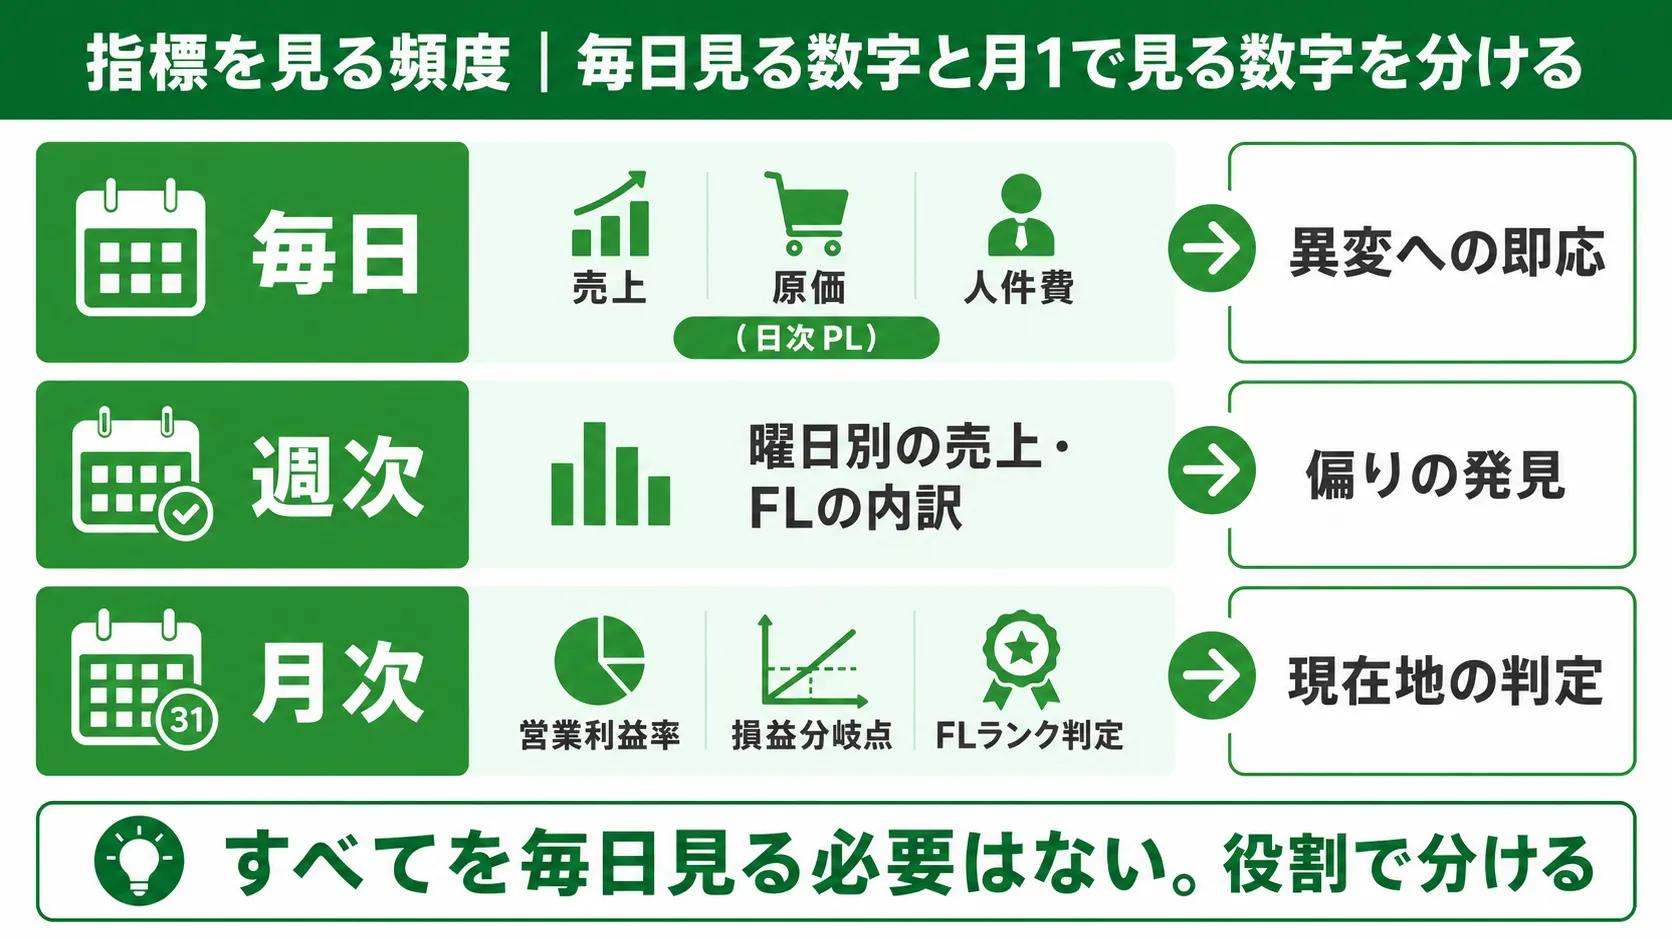
指標は種類だけでなく、見る頻度の設計が重要です。
すべてを毎日見る必要はなく、役割で分けます。
| 頻度 | 見る数字 | 目的 |
|---|---|---|
| 毎日 | 売上・原価・人件費(日次PL) | 異変への即応。黒字ペースかの確認 |
| 週次 | 曜日別の売上・FLの内訳 | 偏りの発見。シフト・仕込みの調整 |
| 月次 | 営業利益率・損益分岐点・FLランク判定 | 現在地の判定。翌月の計画への反映 |
日々の売上・原価・人件費から簡易的な損益(日次PL)を出し、「今日は黒字ペースか」を確認します。
毎日見るからこそ、異変にその週のうちに対応できます。
日次PLの作り方は、こちらの記事で詳しく解説しています。
月平均では見えない「金曜だけ人件費が重い」「週末に廃棄が増える」といった偏りは、週単位で数字を並べると浮かび上がります。
シフトと仕込み量の調整は、この週次の気づきから生まれます。
月次では、営業利益率とFLランクで現在地を判定し、損益分岐点を最新の数字で更新します。
食材価格や人件費の相場は動き続けるため、月1回の更新で目標ラインを現実に合わせることが大切です。
人件費率の月次管理の方法は、こちらの記事で解説しています。
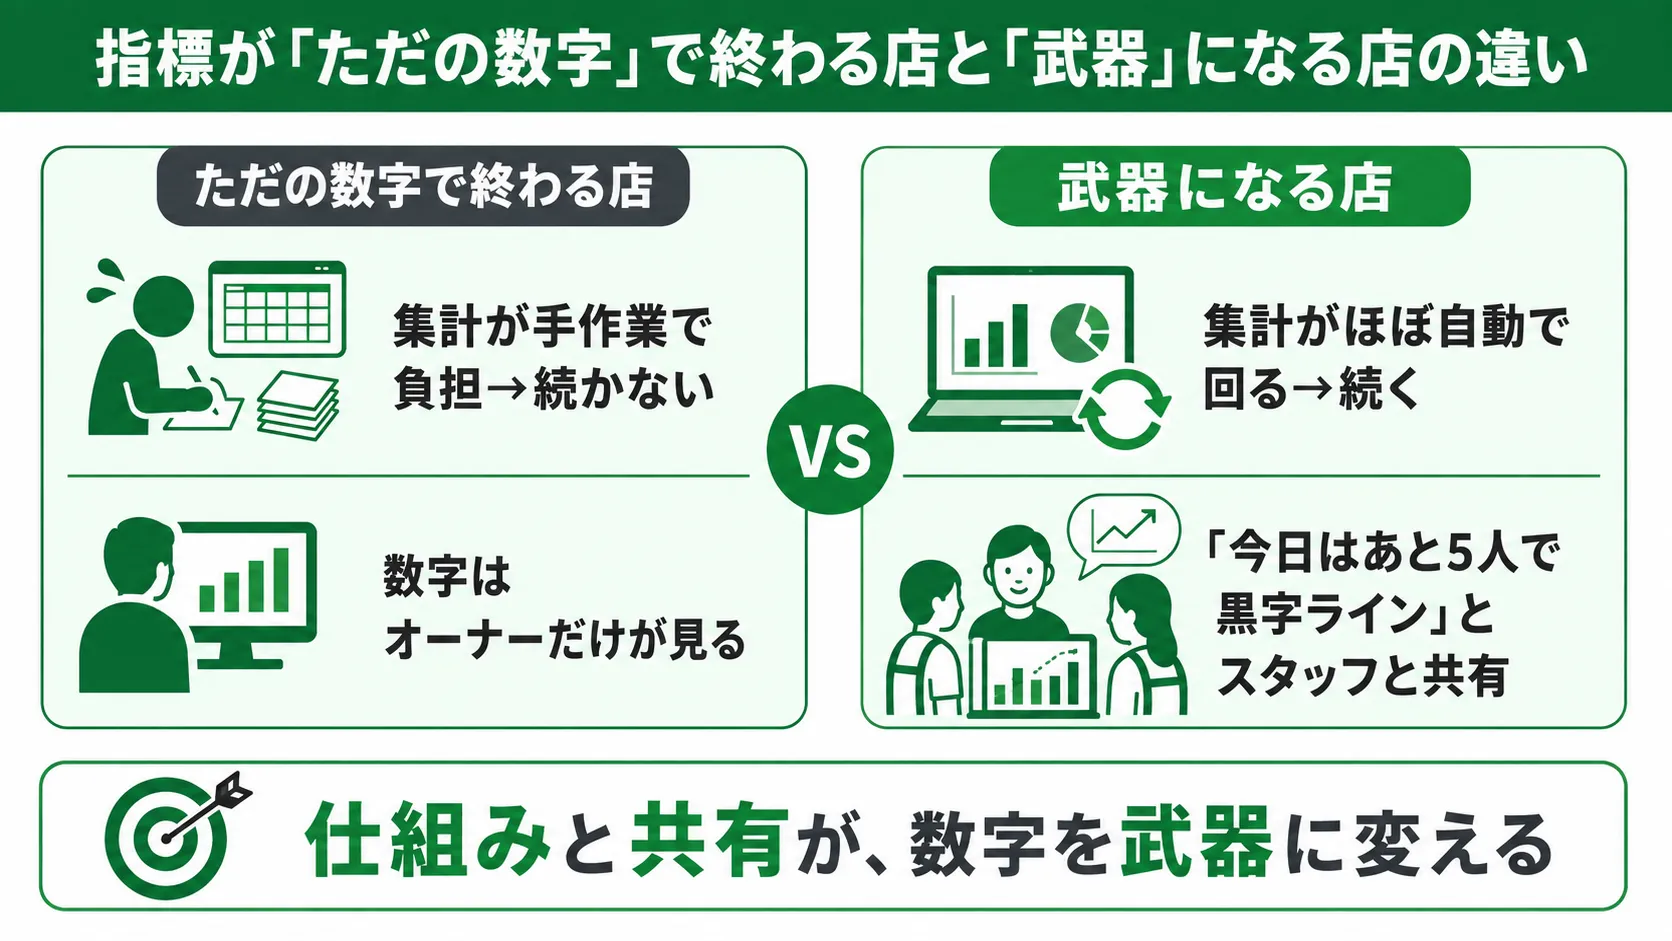
指標の運用が定着しない店に共通するのは、集計の手間が現場の負担になっていることです。
営業後にレシートと格闘して1時間、という運用は必ず途切れます。
数字を見る習慣は、集計がほぼ自動で回る仕組みとセットで初めて続きます。
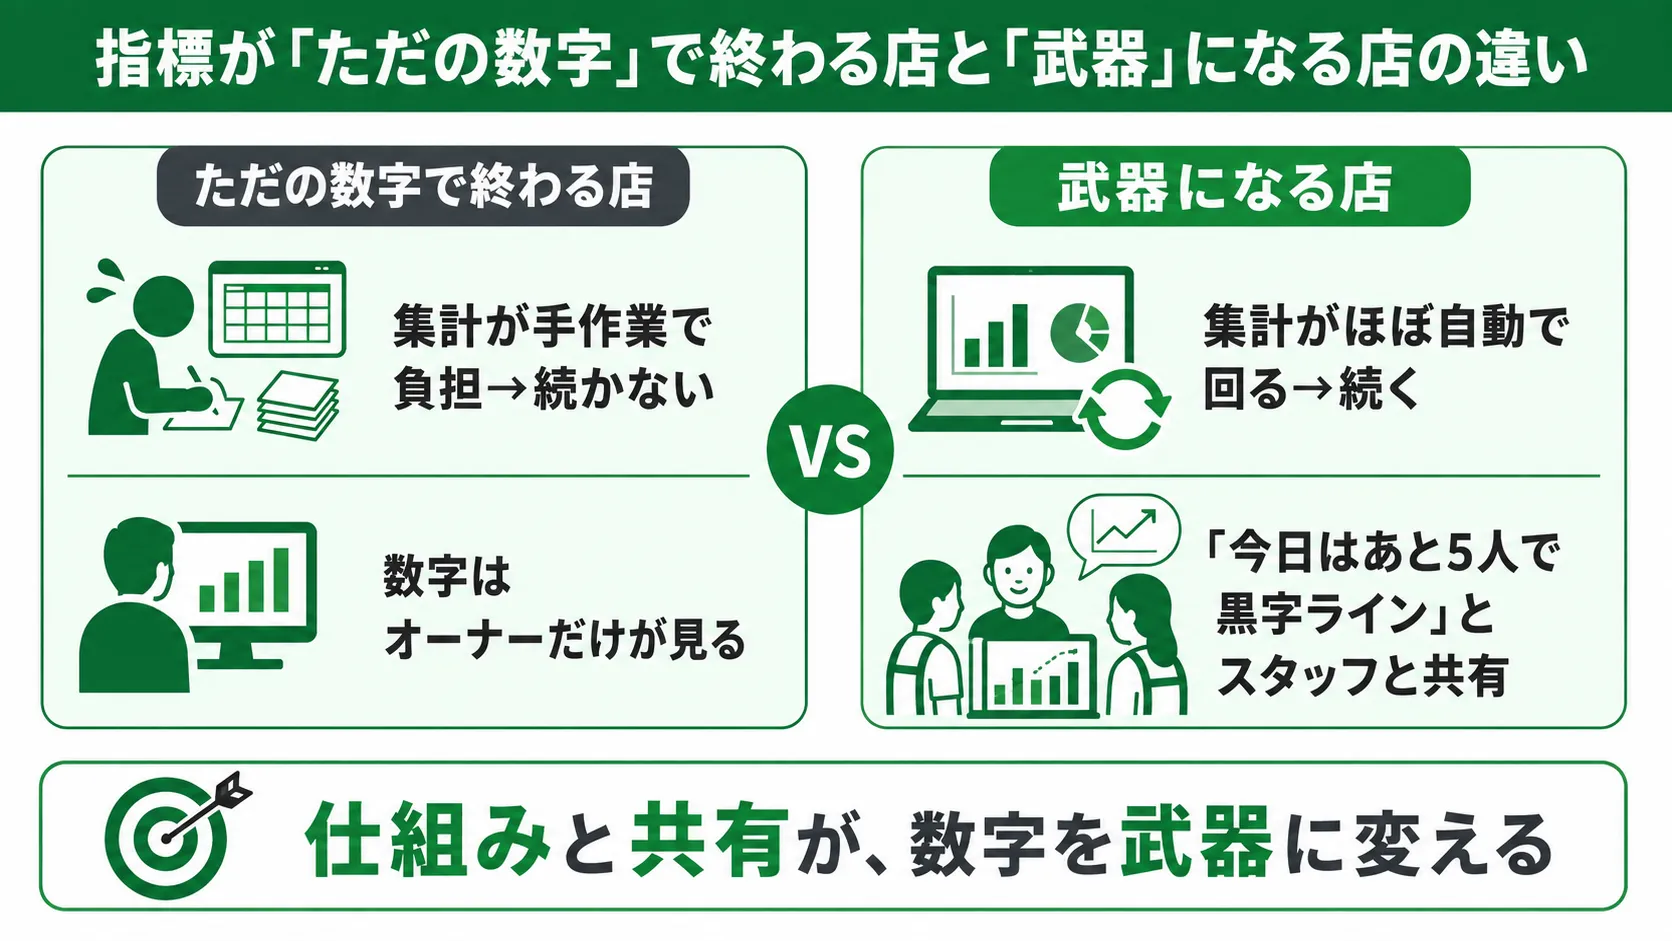
もう1つの違いは、数字をオーナーだけが見ているか、スタッフと共有しているかです。
「今日はあと5人で黒字ライン」「今週は廃棄を減らせた」と数字で会話できる店は、改善のスピードが変わりやすくなります。
指標は経営者の成績表ではなく、店全体の共通言語として使うことで武器になります。
実際に、da Vinciを導入した複数店舗展開の飲食企業では、日々の数字をスタッフから経営層まで共有する体制に変えたことで、発注量や仕込み量への現場の意識が変わり、原価率を平均7%削減しました。指標を経営者だけの数字にせず、店全体で追う共通言語にしたことが、この改善の土台になっています。
予算と実績を突き合わせて店全体で数字を追う仕組みは、予実管理の記事で詳しく解説しています。
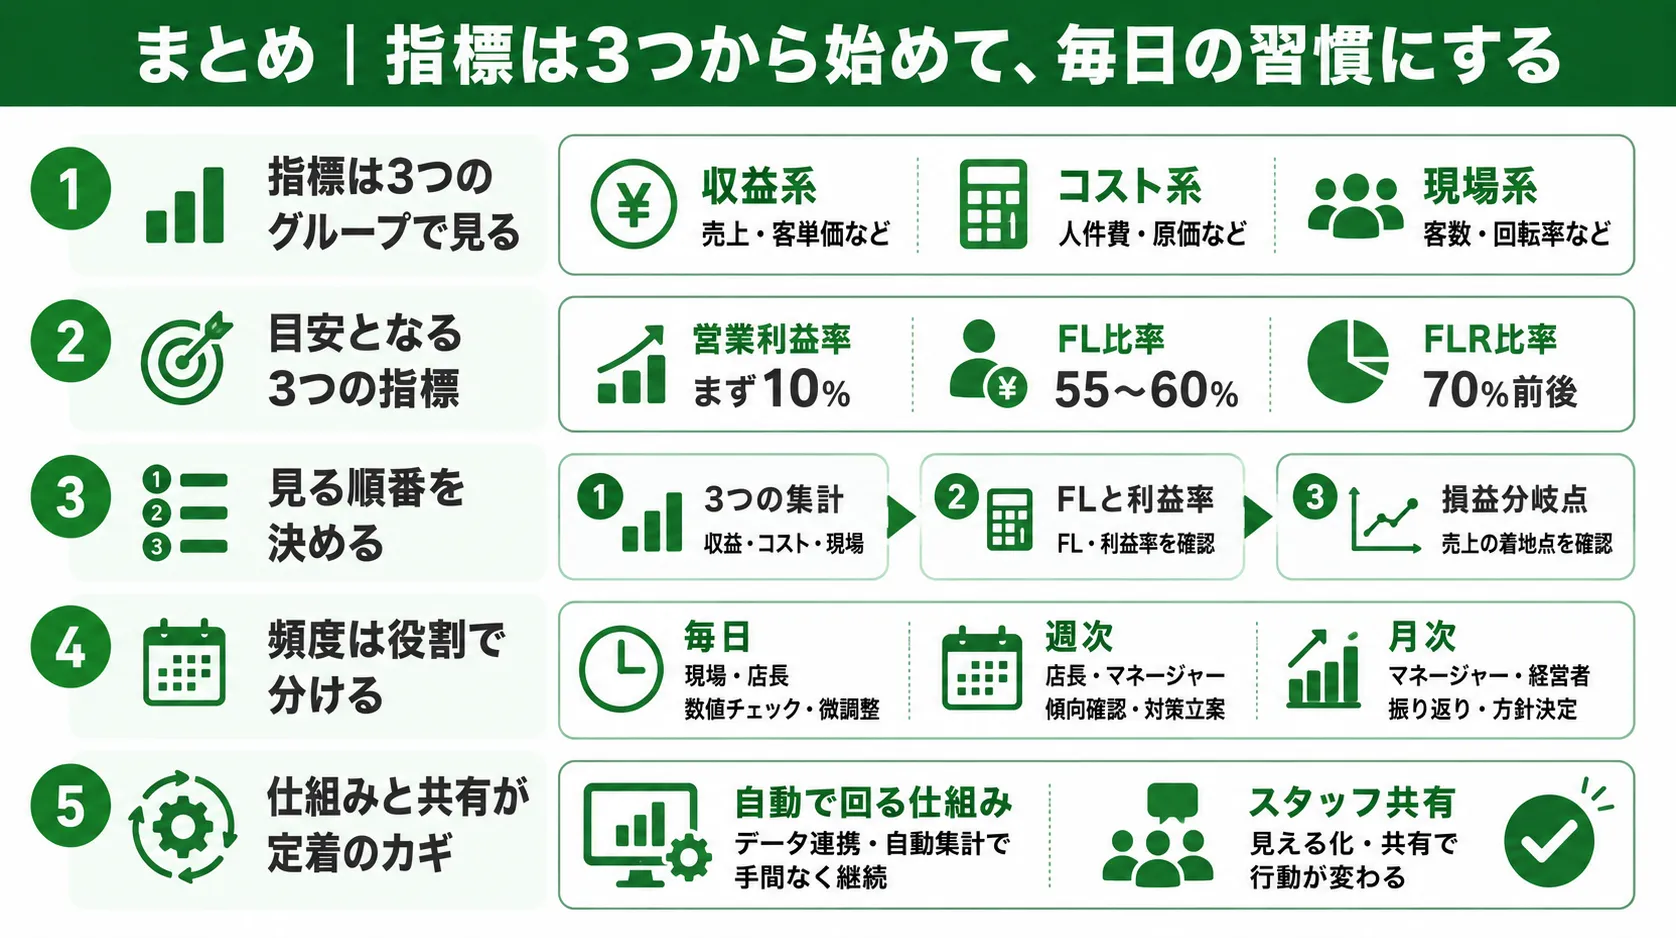
すべてを見る必要はありません。
まずは売上・原価・人件費の3つを集計し、FL比率と営業利益率を計算するところから始めれば十分です。
指標は増やすことより、同じ基準で見続けることのほうが重要です。
慣れてから現場系の指標へ段階的に広げてください。
始めることはできます。
ただし、日々の入力と集計を手作業で続ける負担が大きく、途中で止まってしまうケースが多いのも実情です。
月次の管理はExcelでも回りますが、日次で数字を見る運用を目指すなら、集計が自動化されるツールの活用が現実的です。
FLR比率と損益分岐点をおすすめします。
家賃は契約後に動かせないため、FLR比率70%前後に収まる物件かを開業前に検証することが重要です。
あわせて損益分岐点を試算すれば、必要売上に対して席数や営業時間が現実的かを検証できます。
比率よりも「今日はあと◯人」「あと◯万円」という具体的な数字に変換して伝えるのがコツです。
損益分岐点を1日の必要客数まで落とし込めば、誰でも直感的に理解できます。
全部の指標を共有する必要はなく、現場が動ける数字を1つ選ぶことから始めてください。
飲食店の経営指標は、店の状態を数字で把握するための道具です。
本記事の要点を整理します。
まずは今月の売上・原価・人件費の3つを集計するところから始めてみてください。
3つの数字が揃えば、この記事の指標はすべて計算できます。
経営指標そのものはシンプルですが、元になる売上・原価・人件費を毎日集計し続けることが、多くの店にとって最大のハードルです。
この「集計が自動で回る仕組み」を担うのが、飲食店専用のツール導入です。
「da Vinci(ダ・ヴィンチ)」は、飲食店経営の現場を知り尽くした経営者が開発した、飲食店特化のクラウド経営支援ツールです。
以下のような機能・特長で、オーナー様・店長様の負担を大幅に軽減します。
「指標を見る習慣を今度こそ定着させたい」「スタッフと数字で会話できる店にしたい」
そんな方は、ぜひ飲食店特化の日次PLツール「da Vinci」をご検討ください。
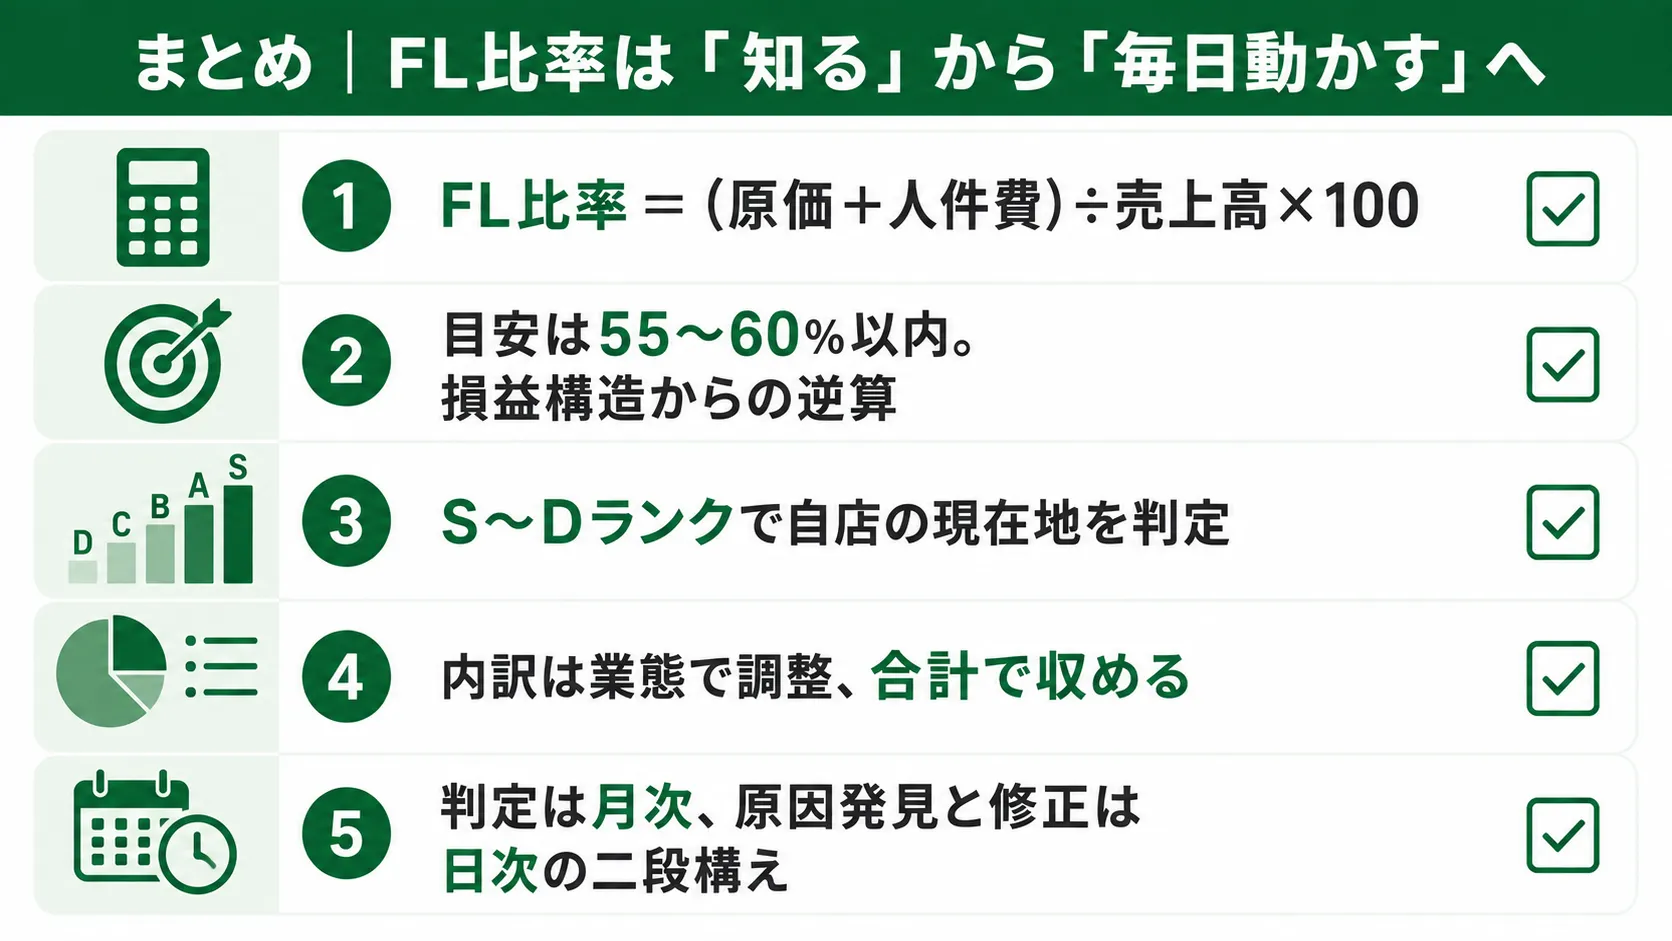
FLコストとは、飲食店の経費の大部分を占めるF(原価・フードコスト)とL(人件費・レイバーコスト)を合計したコストのことです。売上に対するFLコストの割合をFL比率と呼び、目安は売上の55〜60%以内、55%以下に収まっていれば良好な経営状態と判断できます。
ただ、「60%以下ならひとまず安心」という大まかな基準だけでは、自店が良い状態なのか、危険水域に近いのかまでは判断できません。
同じ「60%未満」でも、55%の店と59%の店では経営の余裕がまったく違うためです。
この記事の要約
自店のFL比率を日々の数字から把握したい方には、da Vinciの資料ダウンロード(無料)もご用意しています。
この記事は、飲食店経営の現場を知り尽くした経営者が開発した日次PLツール「da Vinci」の編集部が、現場で実際にFLを管理してきた経験をもとに執筆しています。
読み終える頃には、自店のFL比率がどのランクにあり、次に何をすべきかが判断できるようになるはずです。
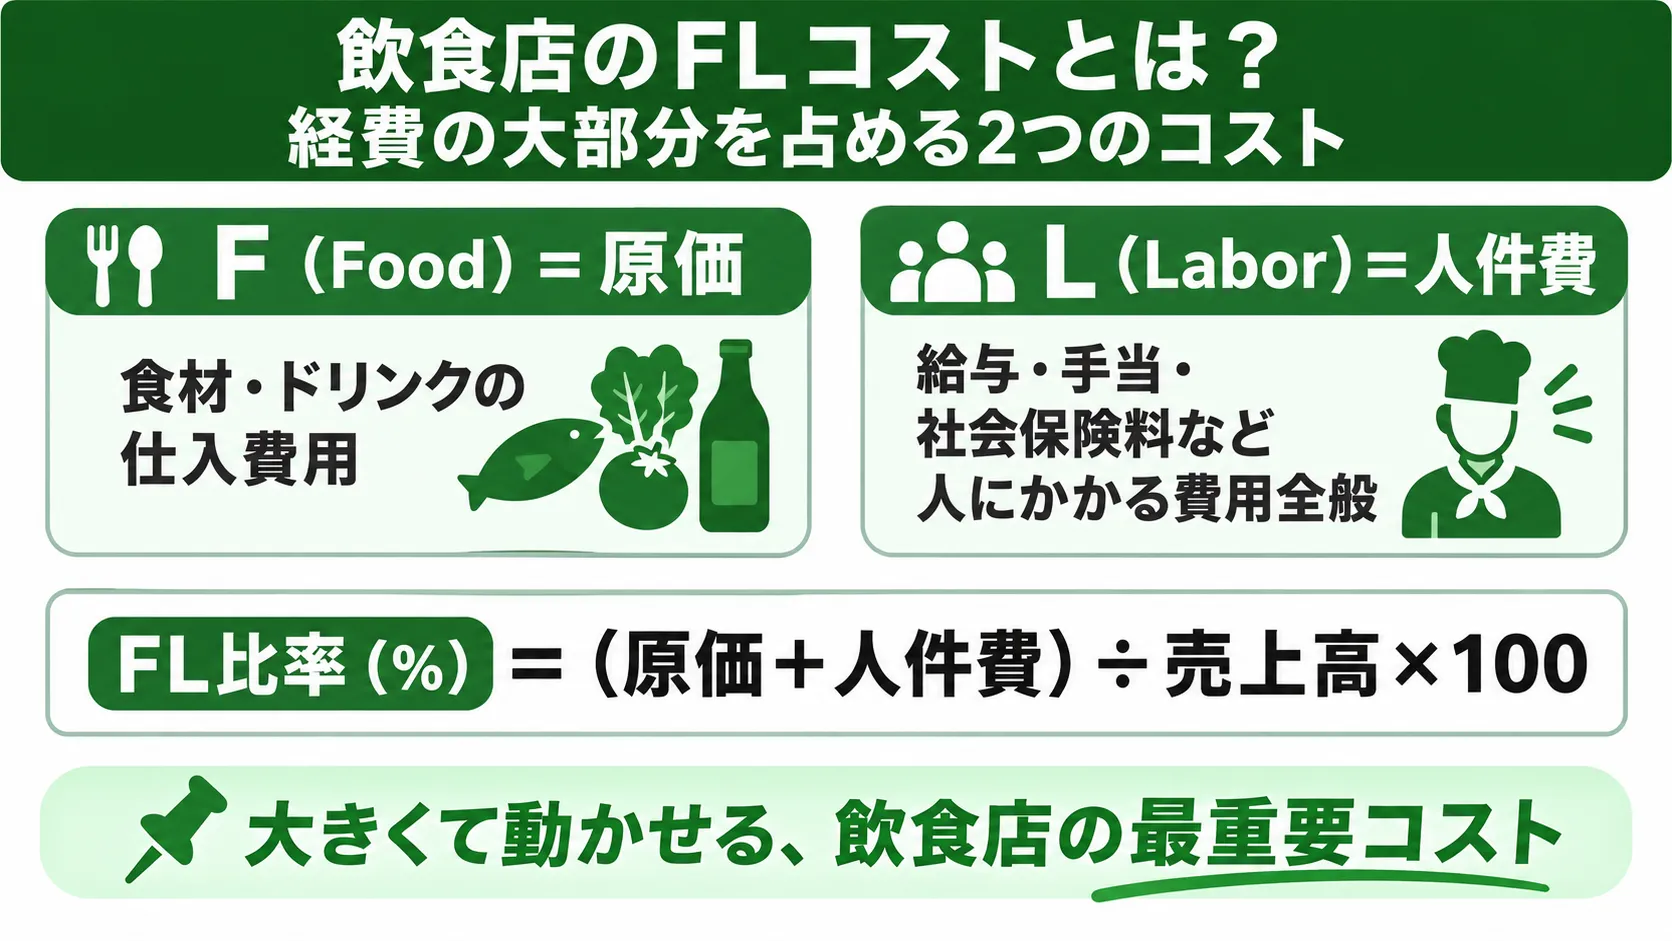
FLコストとは、飲食店の2大コストである原価と人件費を合計したものです。
| 記号 | 意味 | 含まれるもの |
|---|---|---|
| F(Food) | 原価(フードコスト) | 食材・ドリンクの仕入にかかる費用 |
| L(Labor) | 人件費(レイバーコスト) | 給与・賞与のほか、時間外手当・交通費・社会保険料・福利厚生費など人にかかる費用全般 |
飲食店の経費のうち、この2つで全体の半分以上を占めるのが一般的です。
だからこそ、FLコストの管理が経営の成否を大きく左右します。
FLコストそのものは金額なので、店の規模が違えば単純に比べられません。
そこで使うのが、売上に対する割合で見るFL比率です。
FL比率(%)=(原価 + 人件費)÷ 売上高 × 100
同じFLコスト180万円でも、売上300万円なら60%、売上360万円なら50%です。
金額ではなく比率で見ることで、店の規模に関係なく経営状態を判定できます。
理由はシンプルで、FLコストは「大きくて、動かせる」コストだからです。
家賃は大きいコストですが、契約後はほぼ動かせません。
水道光熱費や消耗品費は日々の工夫で動かせますが、金額が小さく効果が限られます。
その点、原価と人件費は金額が大きく、かつ仕入・仕込み・シフトの工夫で日々コントロールできる、唯一の「大きくて動かせる」領域です。
FL比率を適正に保てるかどうかが、利益が残る店と残らない店の分かれ目になります。
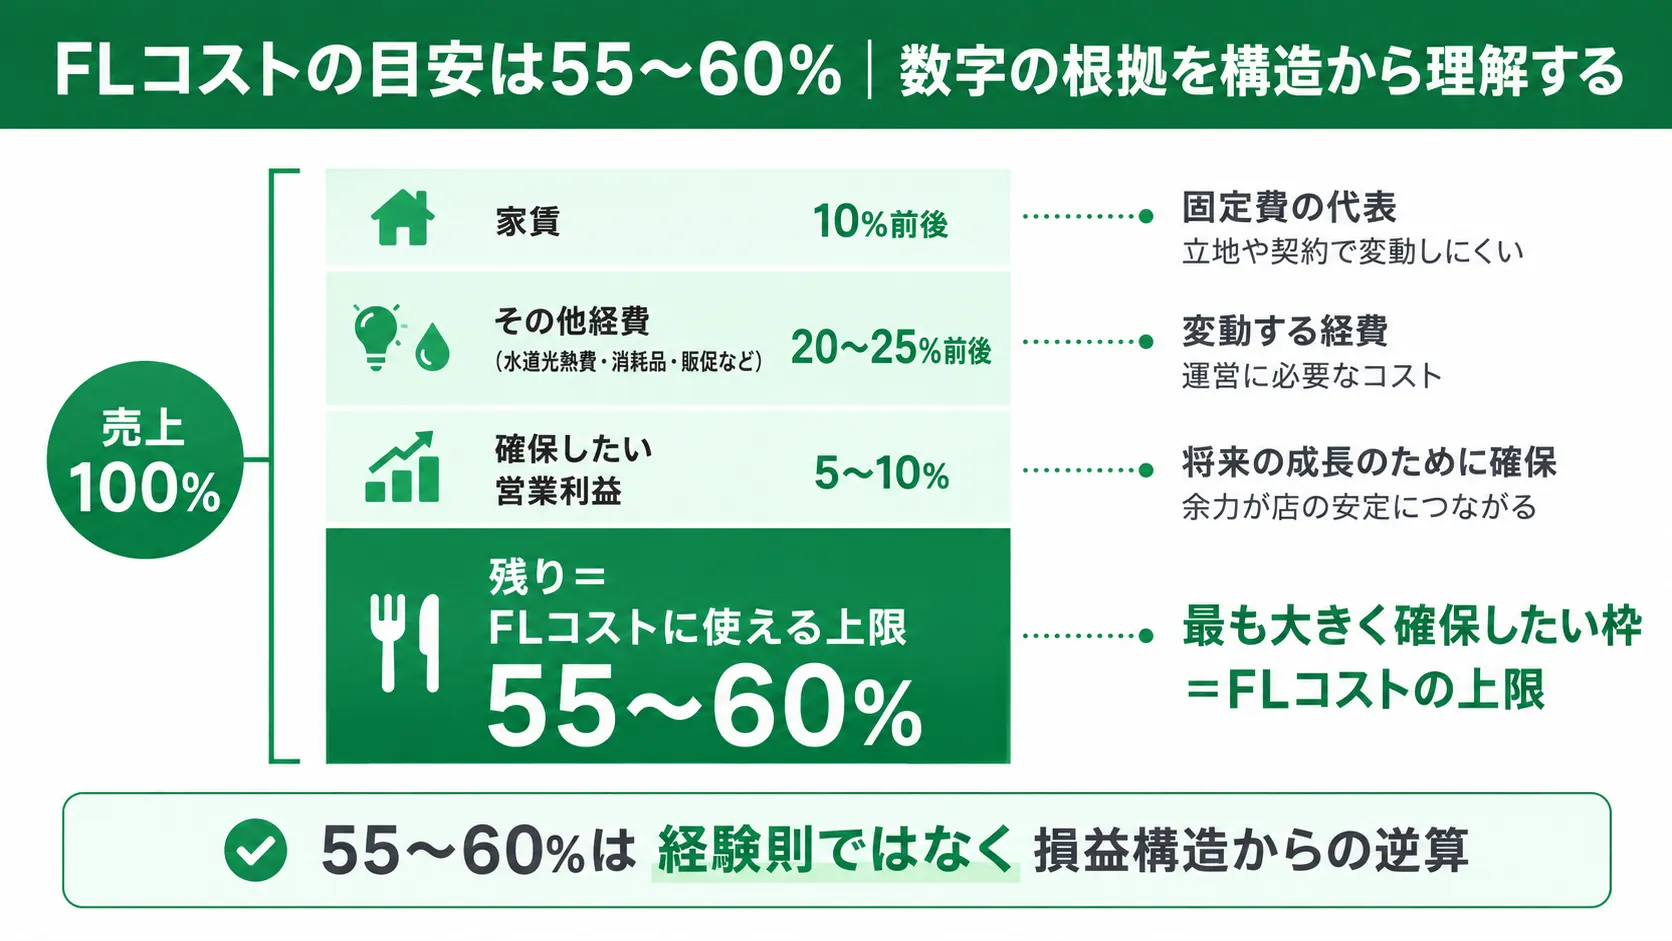
FL比率の目安は、売上の55〜60%以内です。
この数字は経験則ではなく、飲食店の損益構造から逆算すると導かれます。
売上を100%として、そこから支払うものを並べてみます。
| 項目 | 売上に対する割合の目安 |
|---|---|
| 家賃 | 10%前後 |
| 水道光熱費・消耗品・販促・雑費などその他経費 | 20〜25%前後 |
| 確保したい営業利益 | 10% |
| 残り=FLコストに使える上限 | 55〜60% |
つまり「FL比率55〜60%」とは、家賃とその他経費を払い、目標である利益10%をきちんと残すために逆算された現実的な上限なのです。
この構造を知っておくと、なぜ60%を超えると苦しくなるのかが感覚ではなく理屈でわかります。
目安の中でも、目指したいのは55%以下です。
55%以下に収まっていれば、固定費を払っても利益がしっかり残る、余裕のある経営状態といえます。
一方、60%を超えると、売上が伸びていても固定費を吸収しきれず「忙しいのに利益が残らない」状態に陥りやすくなります。
65%以上になると赤字リスクが高く、早急な改善が必要な水準です。
FLコストにR(Rent・家賃)を加えたものがFLRコストです。
FLR比率の目安は70%前後(FL60%+家賃10%)とされています。
家賃は開業後にほぼ動かせないため、FLR比率は主に出店・移転の判断で使われます。
すでに営業中の店であれば、動かせるFL比率の管理に集中するのが実務的です。
固定費と利益の関係を詳しく確認したい場合は、損益分岐点の計算が役立ちます。
「60%以下かどうか」の一点基準では、55%の店と59%の店が同じ扱いになってしまいます。
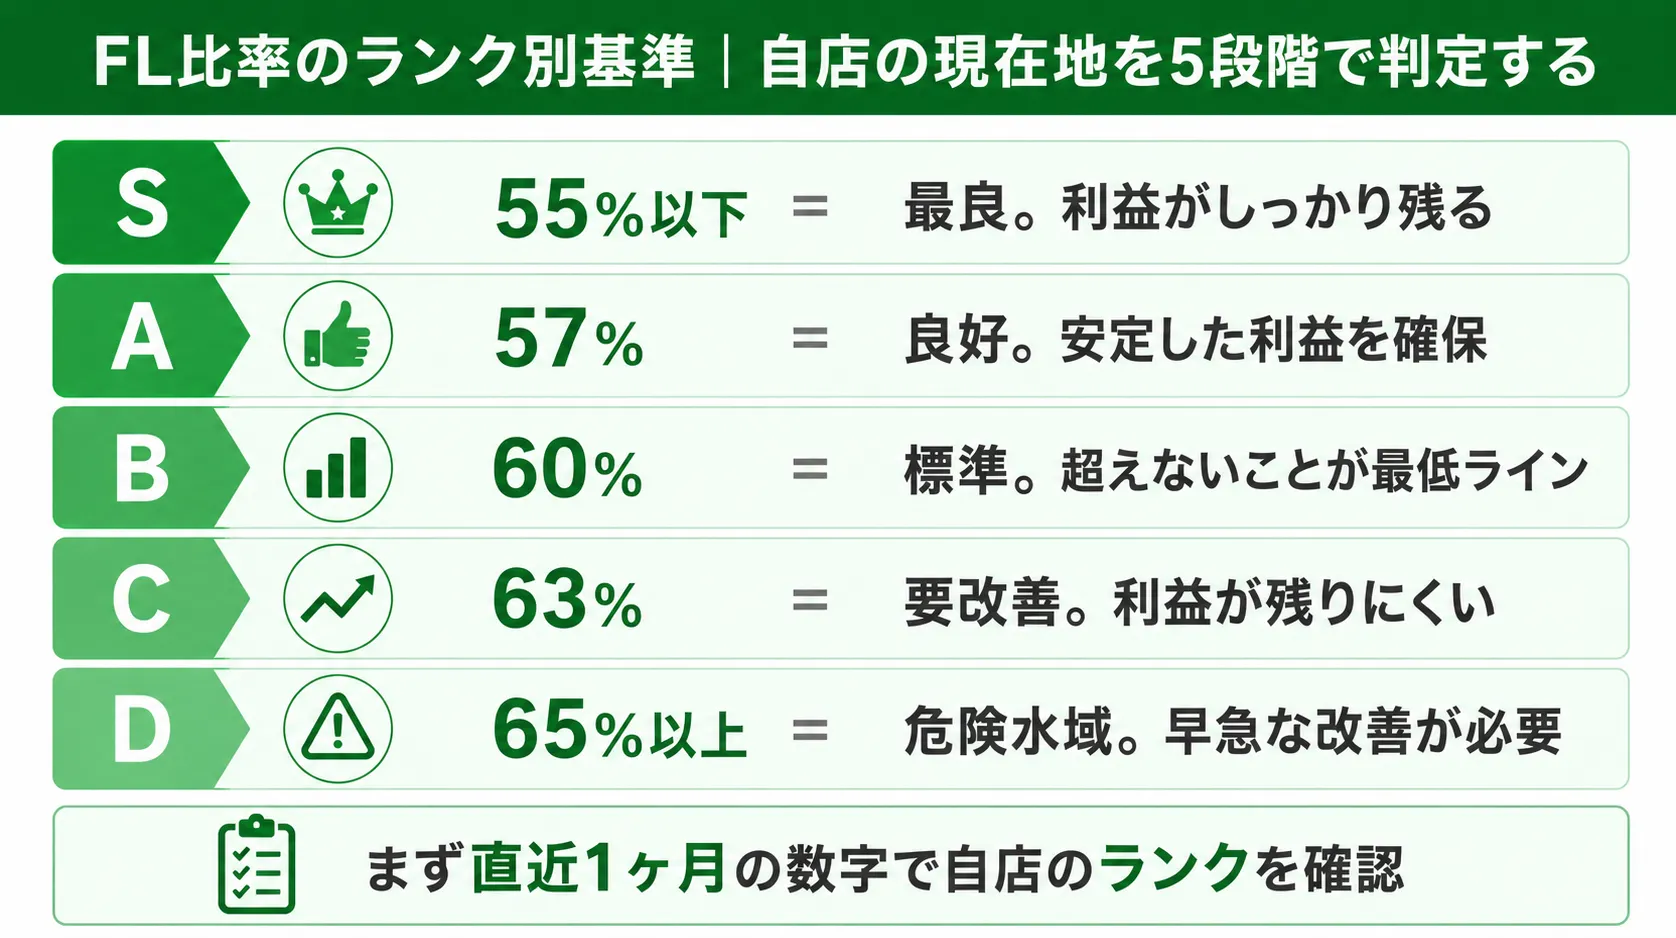
自店の現在地をより正確に把握するために、FL比率を5段階のランクで判定する方法をおすすめします。
| ランク | FL比率 | 状態 |
|---|---|---|
| S | 55%以下 | 最良。利益がしっかり残る理想的な状態 |
| A | 57% | 良好。安定した利益を確保できている |
| B | 60% | 標準。ここを超えないことが最低ライン |
| C | 63% | 要改善。利益が残りにくくなっている |
| D | 65%以上 | 危険水域。早急な改善が必要 |
まず自店の直近1ヶ月のFL比率を計算し、どのランクにいるかを確認することが第一歩です。
FL比率の内訳は「F30%・L30%」が定番の目安として語られますが、実際のバランスは業態によって大きく異なります。
| 業態の傾向 | FとLのバランス例 |
|---|---|
| 焼肉・ステーキなど食材が主役の業態 | Fが35〜40%と高め、Lを抑えて合計を収める |
| カフェ・バーなどドリンク中心の業態 | Fは20%台に抑えやすく、Lに余裕を配分できる |
| 高級レストランなど接客が価値の業態 | Lが30%超になりやすく、Fとのバランスで調整 |
大切なのは内訳の形ではなく、合計が55〜60%以内に収まっていることです。
「原価30%を超えているからダメ」と単品の数字だけで判断せず、FLの合計で見る癖をつけてください。
da Vinciの開発チームが運営する焼肉店でも、良質な肉を提供する業態の特性上、Fは一般的な目安の30%より高くなります。その分、仕込みのオペレーションや時間帯別のシフト設計でLを圧縮し、FLの合計で基準内に収める考え方で管理しています。内訳の形は店の強みに合わせて決め、合計で守る。これが現場での実践的なFL管理です。
必要な数字は3つだけです。
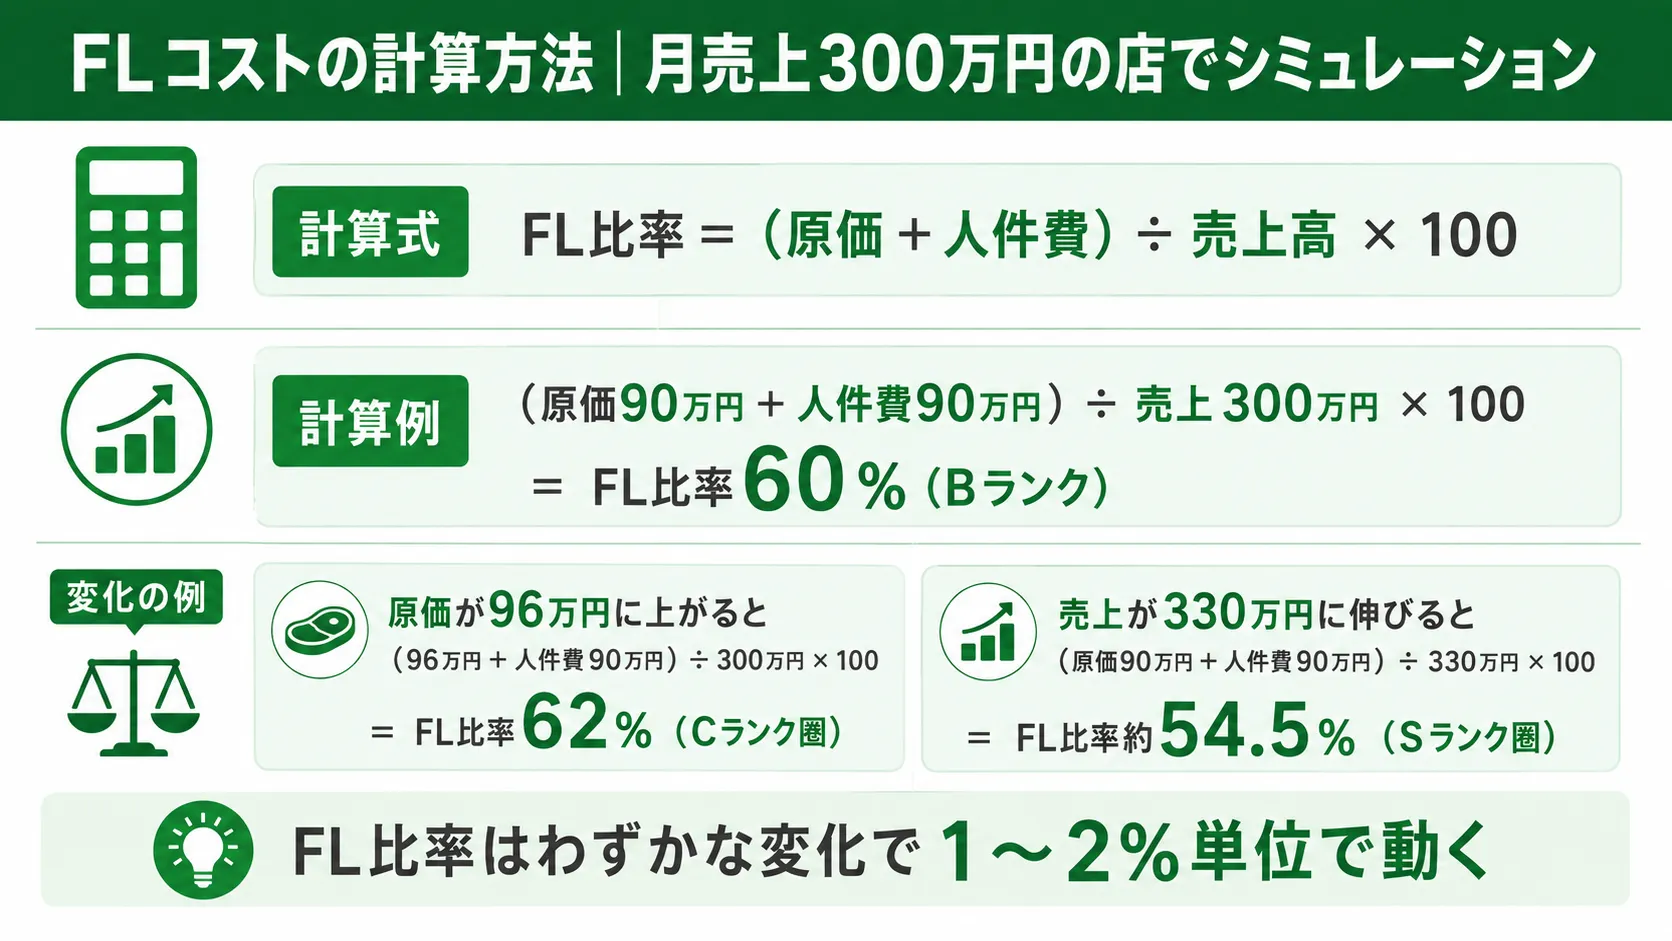
FL比率(%)=(原価 + 人件費)÷ 売上高 × 100
月の売上高、原価(食材・ドリンクの仕入)、人件費の合計がわかれば、すぐに計算できます。
次のような店を例にします。
| 項目 | 金額 |
|---|---|
| 月間売上高 | 300万円 |
| 原価 | 90万円 |
| 人件費 | 90万円 |
FL比率 =(90万円 + 90万円)÷ 300万円 × 100 = 60%
この店はBランク(標準・最低ライン上)です。
もし翌月に原価が96万円へ上がれば、FL比率は62%となりCランク圏に入ります。
売上が330万円に伸びれば約54.5%でSランク圏です。
このように、FL比率は仕入・シフト・売上のわずかな変化で1〜2%単位で動きます。
計算でつまずきやすいのが、Lに何を含めるかです。
給与だけでなく、時間外手当・交通費・社会保険料・福利厚生費など、人にかかる費用はすべて含めるのが正確な計算です。
給与だけで計算するとFL比率が実態より低く見え、「Bランクのつもりが実はCランクだった」という判断ミスにつながります。
含める範囲を決めたら、毎月同じ基準で計算することが大切です。
FL比率が高いとわかっても、「FLを下げよう」のままでは動けません。
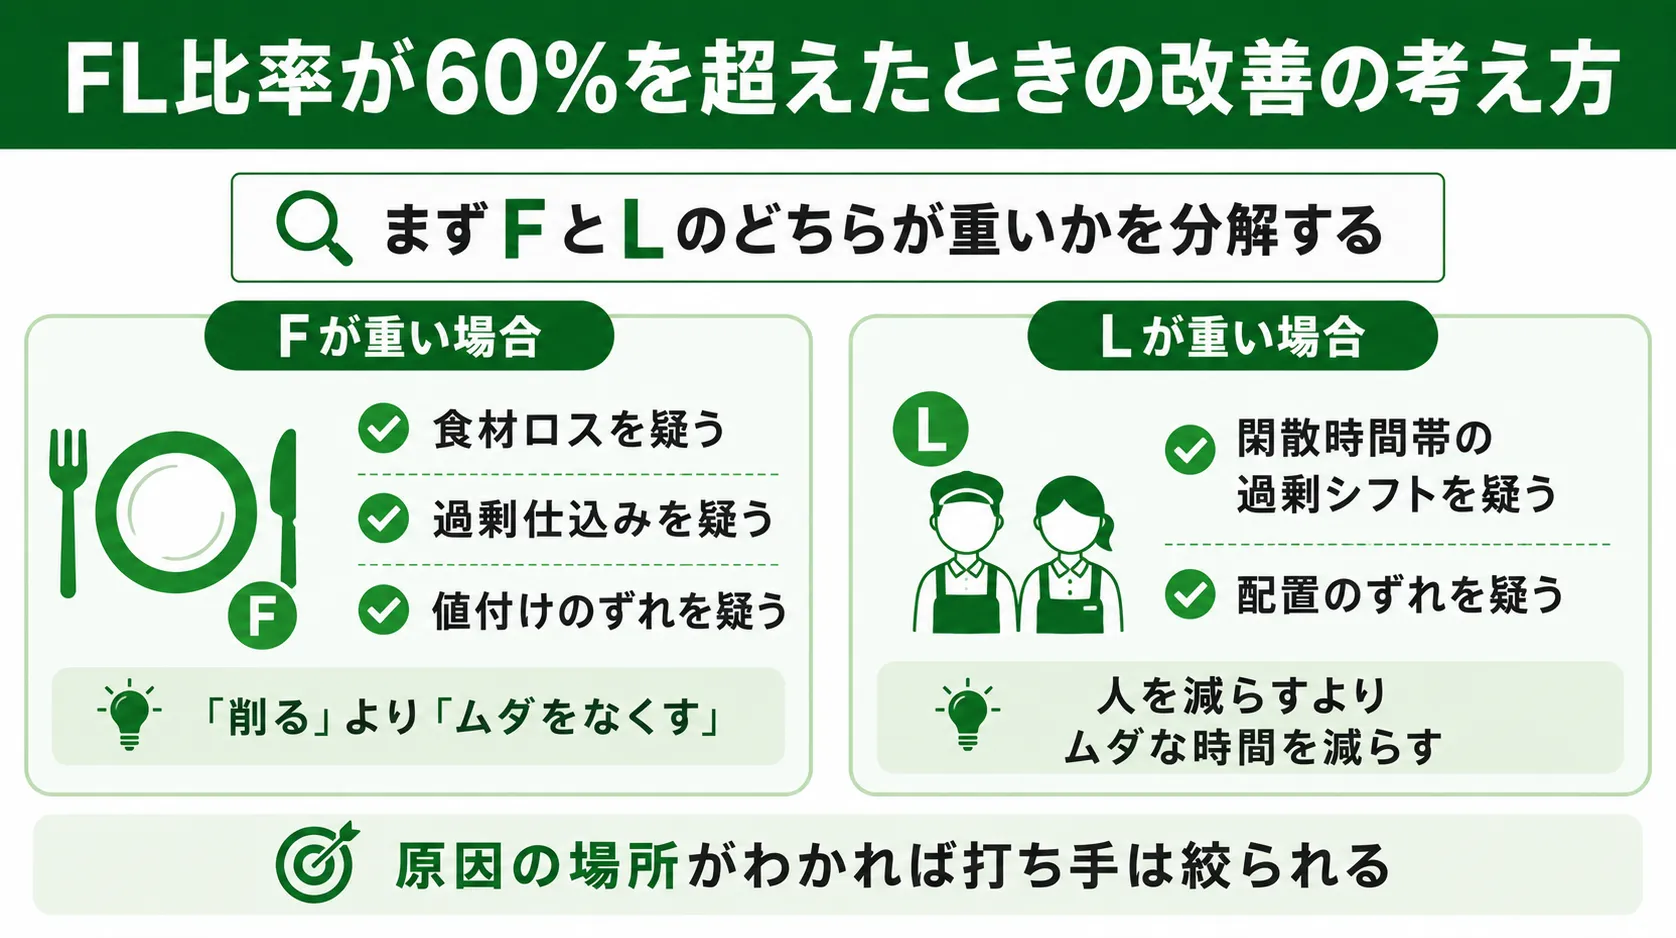
最初にやるべきは、FとLのどちらが目安から乖離しているかの分解です。
原因の場所がわかれば、打ち手は自然に絞られます。
F側の改善で最初に手をつけるべきは、仕入価格の交渉ではなく廃棄・ロスの削減です。
使い切れずに捨てている食材は、原価率をそのまま押し上げます。
仕込み量の見直し、在庫の把握、食材を使い回せるメニュー設計が基本の方向性です。
品質を落として原価を削る方法は、客離れを招いて売上側からFL比率を悪化させる逆効果になりかねません。
「削る」より「ムダをなくす」が原則です。
L側も同様に、単純な人減らしはサービス低下と離職を招きます。
見るべきは時間帯別の売上と人員配置のズレです。
閑散時間帯に人が厚く、繁忙時間帯に薄いという配置のゆがみを直すだけで、サービスを落とさずにLを圧縮できます。
人件費率の目安と具体的な下げ方は、こちらの記事で詳しく解説しています。
FL比率を月末に1回計算する運用には、大きな落とし穴があります。
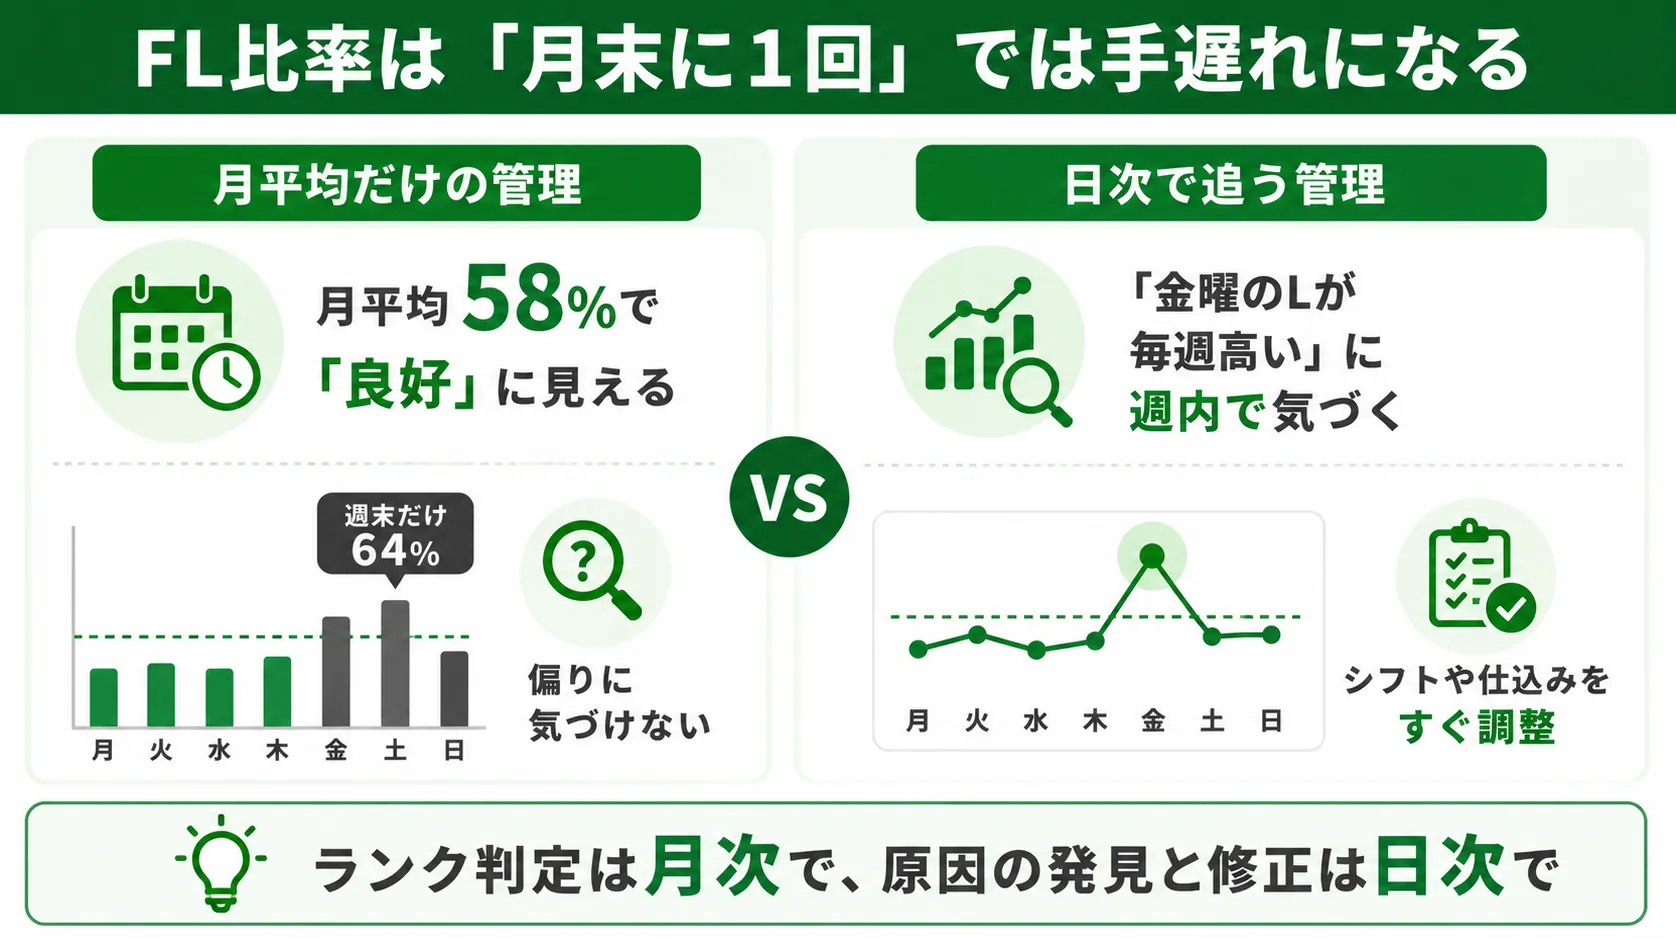
月平均の数字は、日々の偏りを均してしまうのです。
例えば月平均でFL比率58%(Aランク圏)の店でも、中身を見ると平日は55%、週末だけ64%ということがあります。
月平均だけ見ていれば「良好」で終わりますが、実際には週末のシフトか仕込みに改善余地が眠っています。
売上・原価・人件費を日単位で把握すれば、FL比率の異変にその週のうちに気づけます。
「昨日はFが重かった、原因は廃棄」「金曜のLが毎週高い、シフトを1名調整」。
この粒度で回せると、月末の集計を待つ運用とは改善の速度が大きく変わります。
FL比率のランク判定は月次で、原因の発見と修正は日次で。
この二段構えが、FLを「知っている」から「動かせる」に変える運用です。
実際に、da Vinciを導入した複数店舗展開の飲食企業では、日々の数字を追う体制に変えたことで原価率を平均7%削減しました。FL比率でいえばランクが2段階以上変わる規模の改善です。月平均の数字を眺める管理から、日々の偏りを見つけて潰す管理への移行が、この差を生みました。
数字を予算と突き合わせて管理する予実管理の全体像は、こちらの記事で解説しています。
日次の損益管理の具体的な方法は、こちらの記事で詳しく解説しています。
一概にはいえません。
FL比率が低すぎる店は、原価を削りすぎて商品の魅力が落ちていたり、人員を絞りすぎてサービスが低下していたりする可能性があります。
品質を保ちながら55%前後を維持するのが健全な姿で、下げること自体を目的にしないことが大切です。
含めて計算することをおすすめします。
含めずに計算するとFL比率は低く見えますが、実態はオーナーの労働で数字を補っている状態です。
自分の給料を含めた数字で目安と比べることで、事業としての実力を正しく判定できます。
FとLの内訳バランスは業態で大きく変わりますが、合計55〜60%以内という目安は業態を問わず共通の基準として使えます。
食材が主役の業態はFを高くLを抑える、接客が価値の業態はその逆、というように内訳で調整してください。
手計算やExcelで毎日集計するのは負担が大きく、続かないケースが多いのが実情です。
POSレジや日次PLツールを使えば、売上・原価・人件費の集計から比率の計算までを自動化でき、確認するだけの運用にできます。
まずは月1回の計算から始め、慣れたら日次に移行する進め方でも問題ありません。
FLコストは、飲食店の経費の大部分を占める原価と人件費の合計です。
本記事の要点を整理します。
まずは直近1ヶ月の数字で自店のFL比率を計算し、ランクを確認してみてください。
現在地がわかれば、次の一手はおのずと見えてきます。
FL比率の計算式はシンプルですが、原価と人件費を日々集計し、ランクの変動や日ごとの偏りまで追い続けるのは、手作業では大きな負担です。
この「毎日FLが見える状態」を仕組みで実現するのが、飲食店専用のツール導入です。
「da Vinci(ダ・ヴィンチ)」は、飲食店経営の現場を知り尽くした経営者が開発した、飲食店特化のクラウド経営支援ツールです。
以下のような機能・特長で、オーナー様・店長様の負担を大幅に軽減します。
「自店のFLランクを毎日把握できる店にしたい」「FとLのどちらが重いのかすぐわかる状態にしたい」
そんな方は、ぜひ飲食店特化の日次PLツール「da Vinci」をご検討ください。
飲食店の利益率(営業利益率)の平均は、飲食業全体でおよそ8.6%とされていますが、これは2007年度の経済産業省調査に基づく数字です。より新しい日本政策金融公庫の調査では、小規模な一般飲食店で3〜4%台という結果も出ており、規模や業態によって実態は大きく異なります。
「うちの店の利益率は普通なのか」を判断するには、平均の数字だけでなく、その数字がいつ・どの範囲を調べたものかをあわせて知ることが大切です。
数字の前提を知らずに比べると、目標設定を誤ってしまうこともあります。
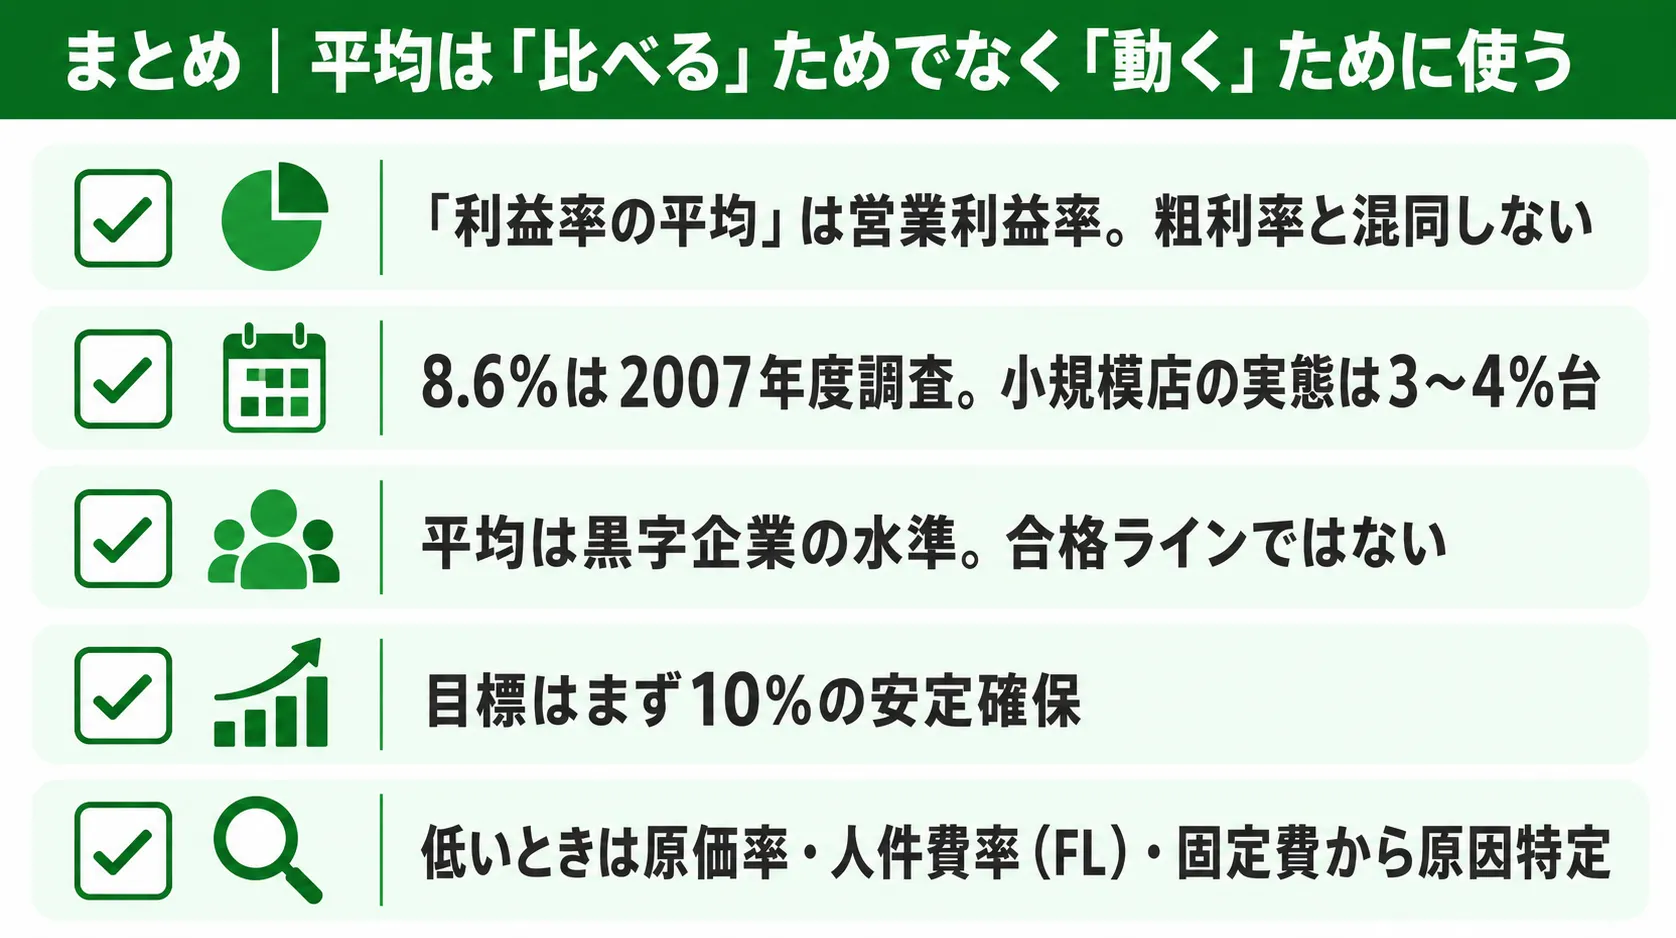
この記事の要約
自店の利益率を日々の数字から正確に把握したい方には、da Vinciの資料ダウンロード(無料)もご用意しています。
この記事は、飲食店経営の現場を知り尽くした経営者が開発した日次PLツール「da Vinci」の編集部が、現場で実際に数字を追ってきた経験をもとに執筆しています。
読み終える頃には、平均との比べ方と、自店が次に見るべき数字がはっきりするはずです。
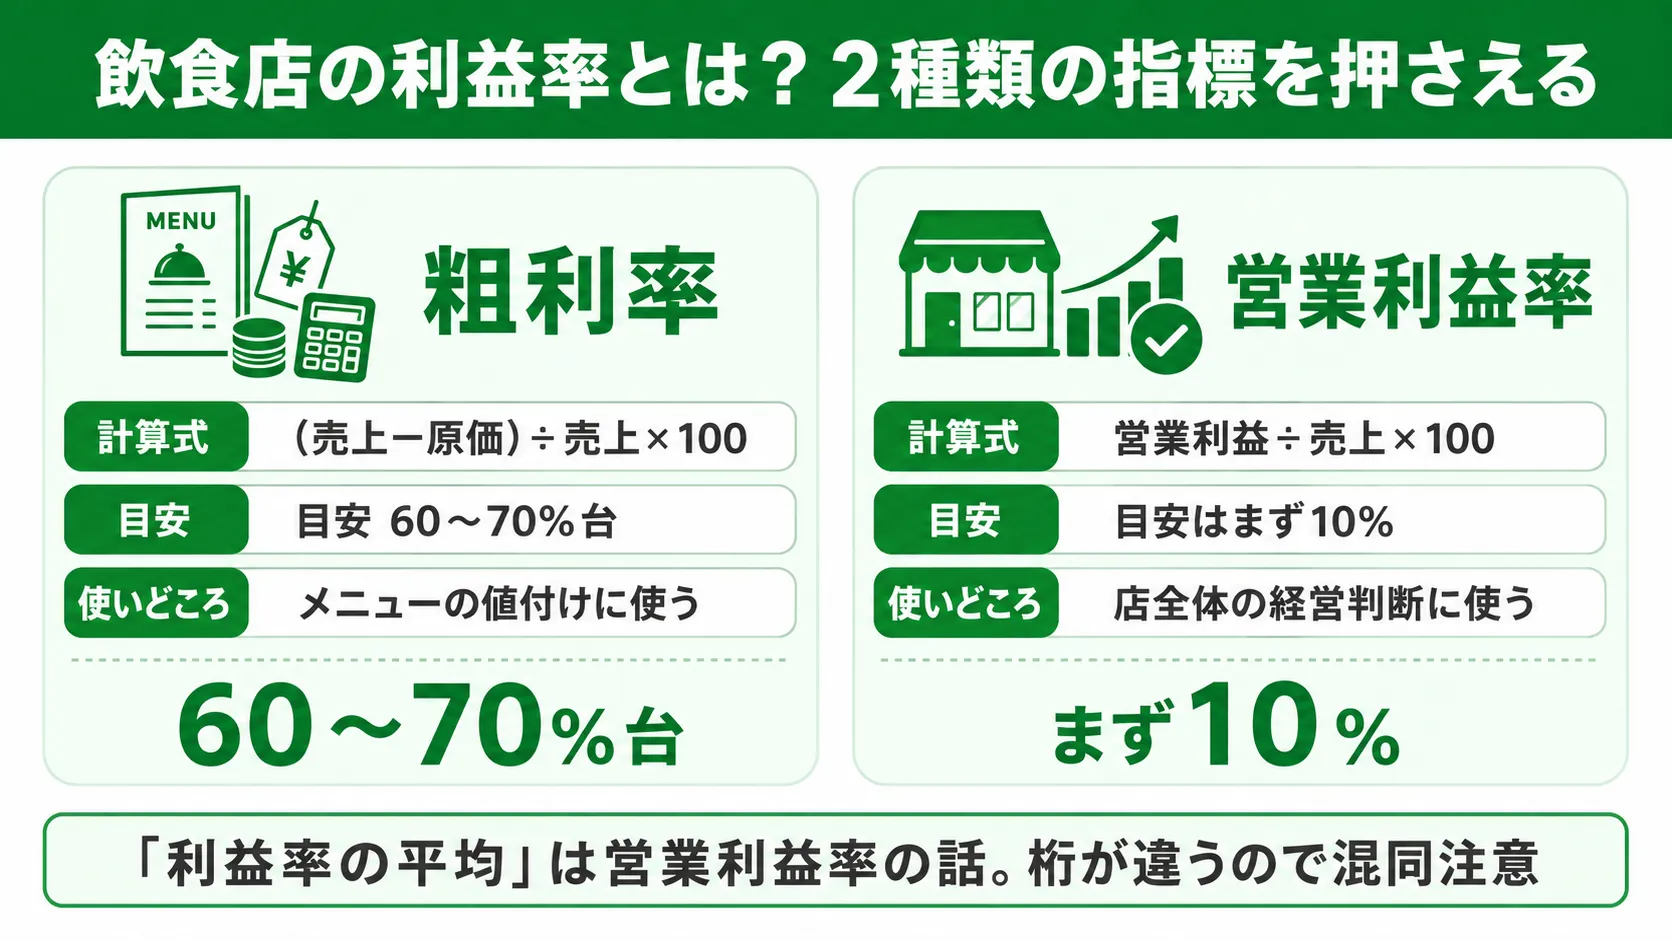
粗利率とは、売上高から原価を差し引いた利益(粗利)が、売上の何%を占めるかを示す指標です。
粗利率(%)=(売上高 − 原価)÷ 売上高 × 100
例えば原価300円のパスタを1,000円で提供した場合、粗利は700円、粗利率は70%です。
飲食店の粗利率は業態にもよりますが、一般的に60〜70%台が目安とされています。
原価率の裏返しにあたる数字で、メニュー単位の値付けや商品構成を考えるときに使います。
ただし、粗利率はあくまで「商品ごとの儲け」です。
ここから人件費や家賃を払う前の数字なので、粗利率が高くても店全体が儲かっているとは限りません。
営業利益率とは、売上高から原価・人件費・家賃・水道光熱費など、店の運営にかかる経費をすべて差し引いた「営業利益」が、売上の何%残るかを示す指標です。
営業利益率(%)= 営業利益 ÷ 売上高 × 100
月商300万円で経費の合計が270万円なら、営業利益は30万円、営業利益率は10%です。
お店の最終的な収益力を表すため、経営の健全性を判断する最重要指標といえます。
「飲食店の利益率の平均」として語られる数字は、ほとんどが営業利益率です。
粗利率(60〜70%台)と営業利益率(数%台)は桁が違うため、混同すると自店の評価を大きく誤ります。
この記事でも、以降「利益率」は営業利益率を指すものとして解説します。
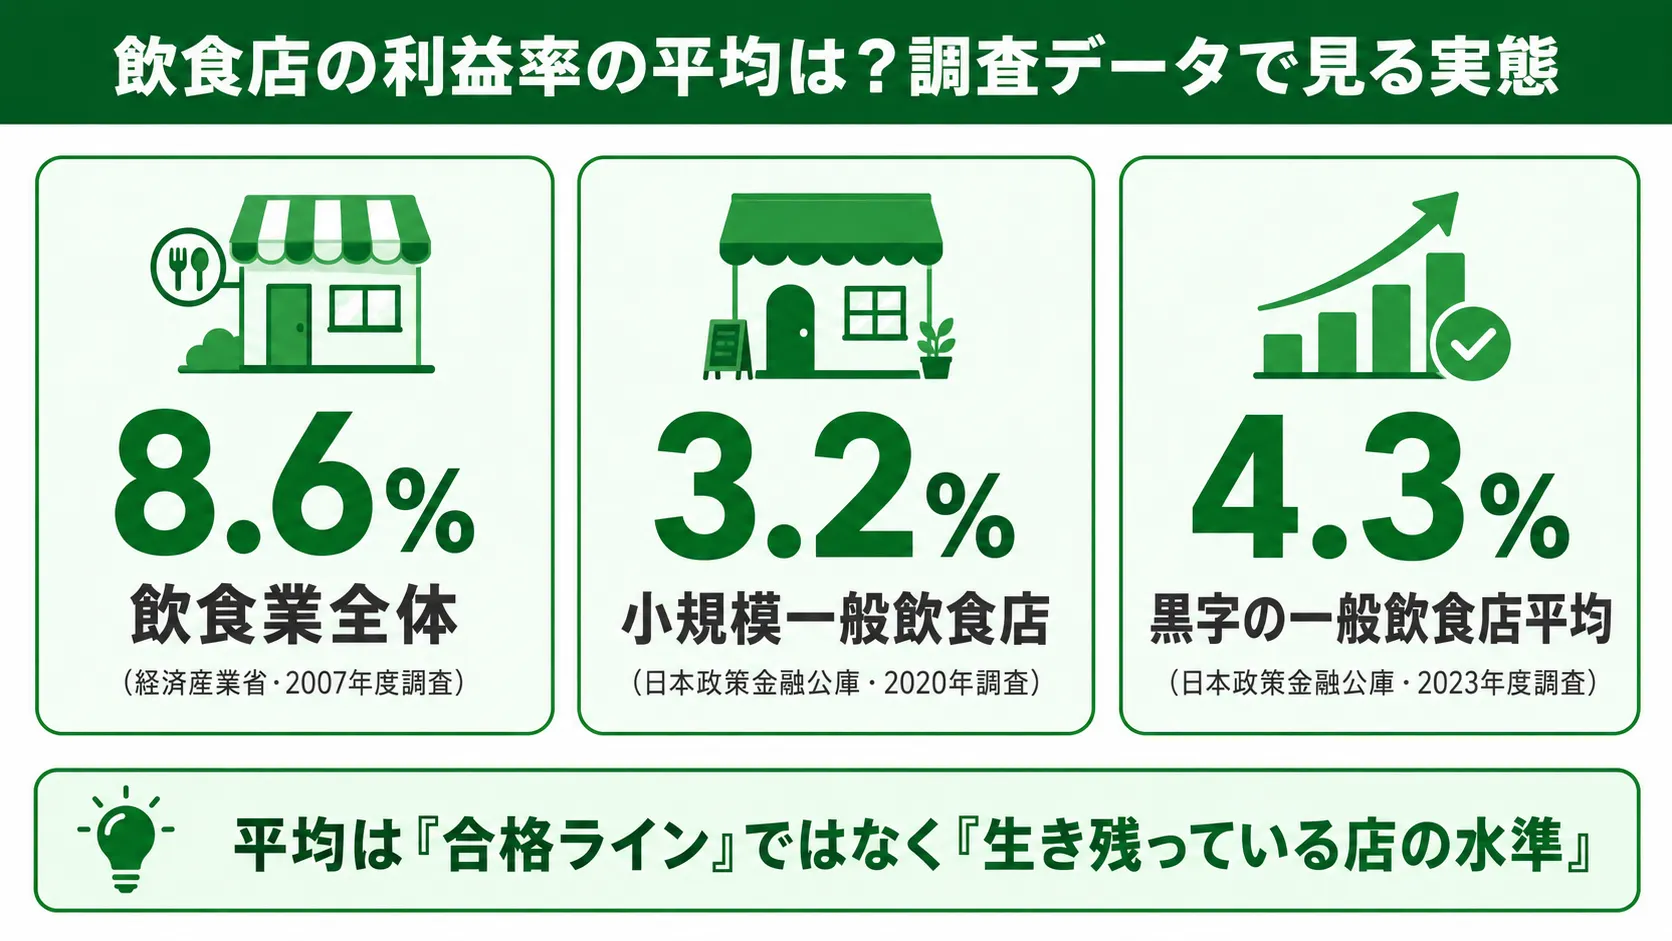
飲食業全体の平均利益率としてよく引用されるのが、経済産業省「商工業実態基本調査」に基づく8.6%という数字です。
多くの記事や書籍で目安として使われています。
ただし、この調査は2007年度に実施されたもので、現在とは食材価格・人件費・エネルギーコストの水準が大きく異なる時期のデータです。
目安として参考にはなりますが、この1つの数字だけで自店を評価するのは避けたほうがよいでしょう。
より新しいデータとしては、日本政策金融公庫の調査があります。
小規模な一般飲食店の売上高営業利益率は3.2%(2020年調査)、黒字かつ自己資本がプラスの一般飲食店でも平均4.3%(2023年度調査)という結果です。
個人経営や小規模店にとっては、8.6%よりもこちらの数字のほうが実態に近い水準と考えられます。
「平均に届いていない」と焦る前に、比べている数字がどの規模・時期の調査かを確認することが大切です。
もう1つ押さえておきたいのが、こうした調査の多くは「黒字企業」や「自己資本がプラスの企業」を対象にしている点です。
つまり、赤字店舗は平均の計算に含まれていないケースが多く、業界全体の実態は公表数字よりさらに厳しい可能性があります。
平均データは「合格ライン」ではなく「生き残っている店の水準」として読むのが正確です。
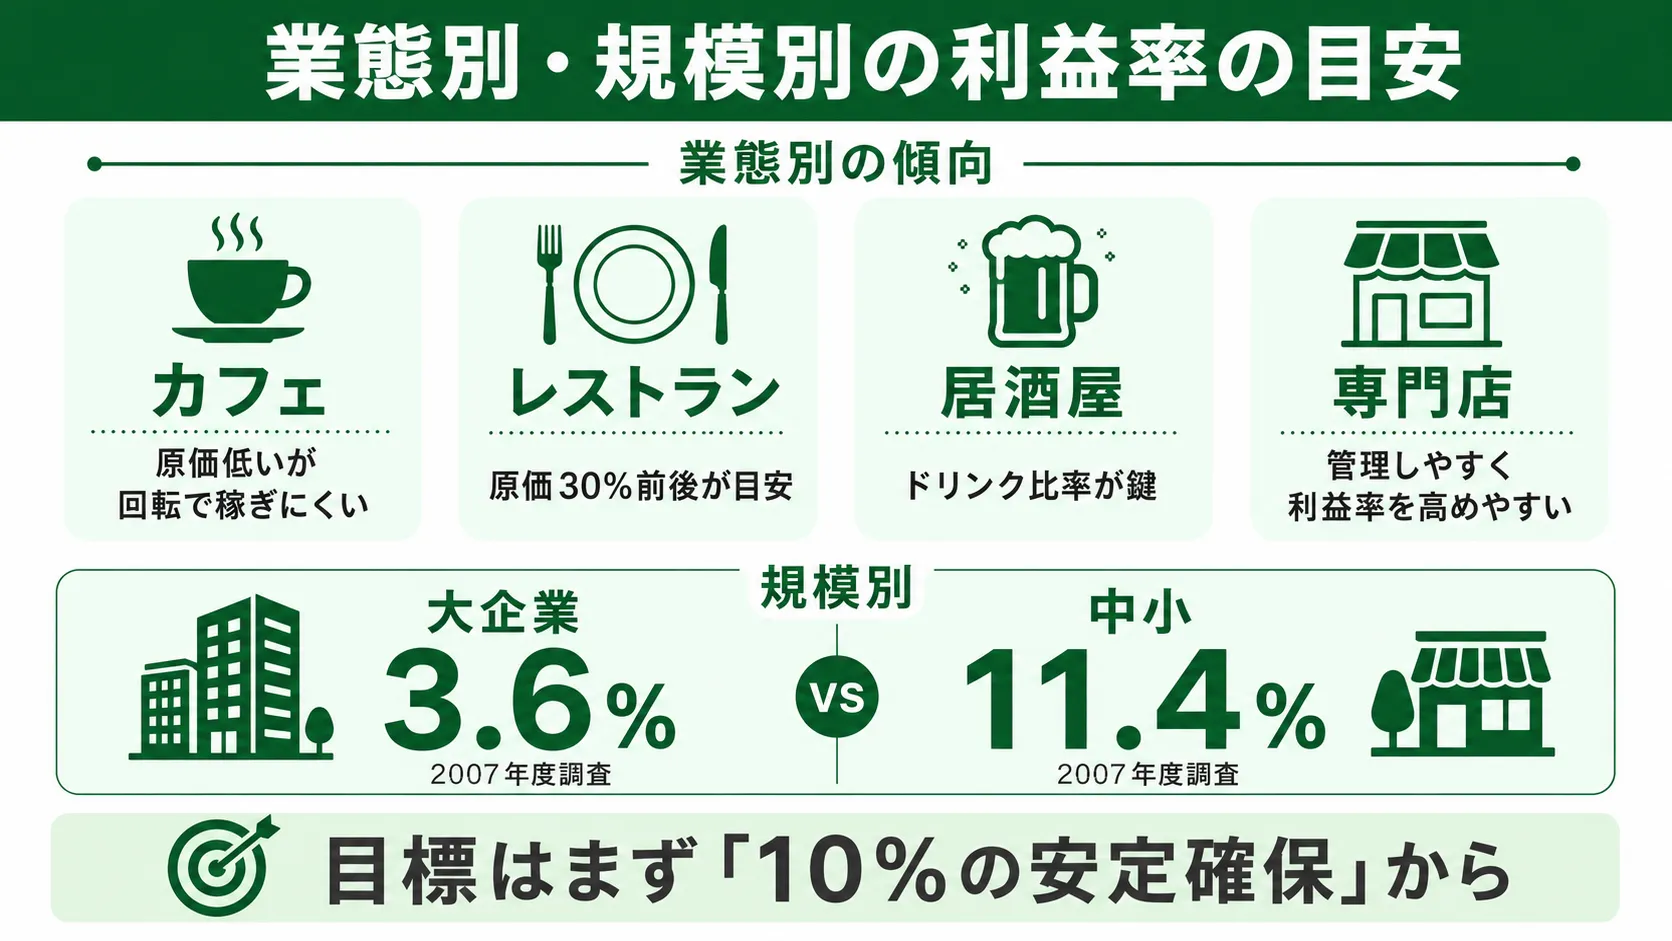
利益率は業態によっても傾向が分かれます。
日本政策金融公庫の調査(黒字かつ自己資本プラス企業)では、食堂・レストランで4.9%程度、西洋料理店で7.7%といった業態差が報告されています。
| 業態 | 傾向 |
|---|---|
| カフェ・喫茶店 | ドリンク中心で原価率は低め(25〜30%程度)だが、客単価が低く滞在時間が長いため回転で稼ぎにくい |
| レストラン・食堂 | 原価率は30%前後が目安。メニュー構成と回転率のバランスで利益率が決まる |
| 居酒屋・バー | ドリンク比率が高いほど粗利を確保しやすい。ただし深夜営業の人件費が重くなりやすい |
| ラーメン・専門店 | メニューを絞れるため原価・オペレーションの管理がしやすく、利益率を高めやすい |
同じ業態でも立地・座席数・営業時間で数字は大きく変わるため、業態平均はあくまで出発点として使ってください。
意外に思われるかもしれませんが、利益率は大企業より中小・個人店のほうが高い傾向があります。
前述の経済産業省調査(2007年度)では、大企業の平均3.6%に対し中小企業は11.4%と、規模による差も報告されています。
理由としては、多店舗展開する大企業は本部コストや店舗ごとの固定費が膨らみやすい一方、個人・小規模店はオーナー自身が現場に立つことで人件費を抑えやすいことが挙げられます。
ただし、オーナーが自分の給料を十分に取れていない状態で利益率が高く見えているケースもあります。
数字の高さがそのまま経営の健全さを意味しない点には注意が必要です。
da Vinciの開発チームが複数店舗を運営するなかでも、「オーナーの給料をどう扱うか」で利益率の見え方が大きく変わることを実感しています。店舗ごとの実力を正しく比べるために、オーナーや店長の人件費も含めた数字で利益率を管理する方法をとっており、規模を広げる判断もこの数字を基準にしています。
各種データを踏まえると、飲食店の利益率の目標は、まず10%を安定して確保することが現実的なラインとされています。
平均が3〜8%台に分布するなかで、10%を継続できれば良好な経営状態と評価できます。
なかには20%を超える店もありますが、いきなり高い目標を置くより、「現状を正確に把握する → 10%との差を埋める」という順序で進めるほうが着実です。
目標を決めたら、予算と実績を突き合わせて管理する「予実管理」の仕組みに乗せると、数字の改善が継続しやすくなります。
予実管理の全体像は、こちらの記事で詳しく解説しています。
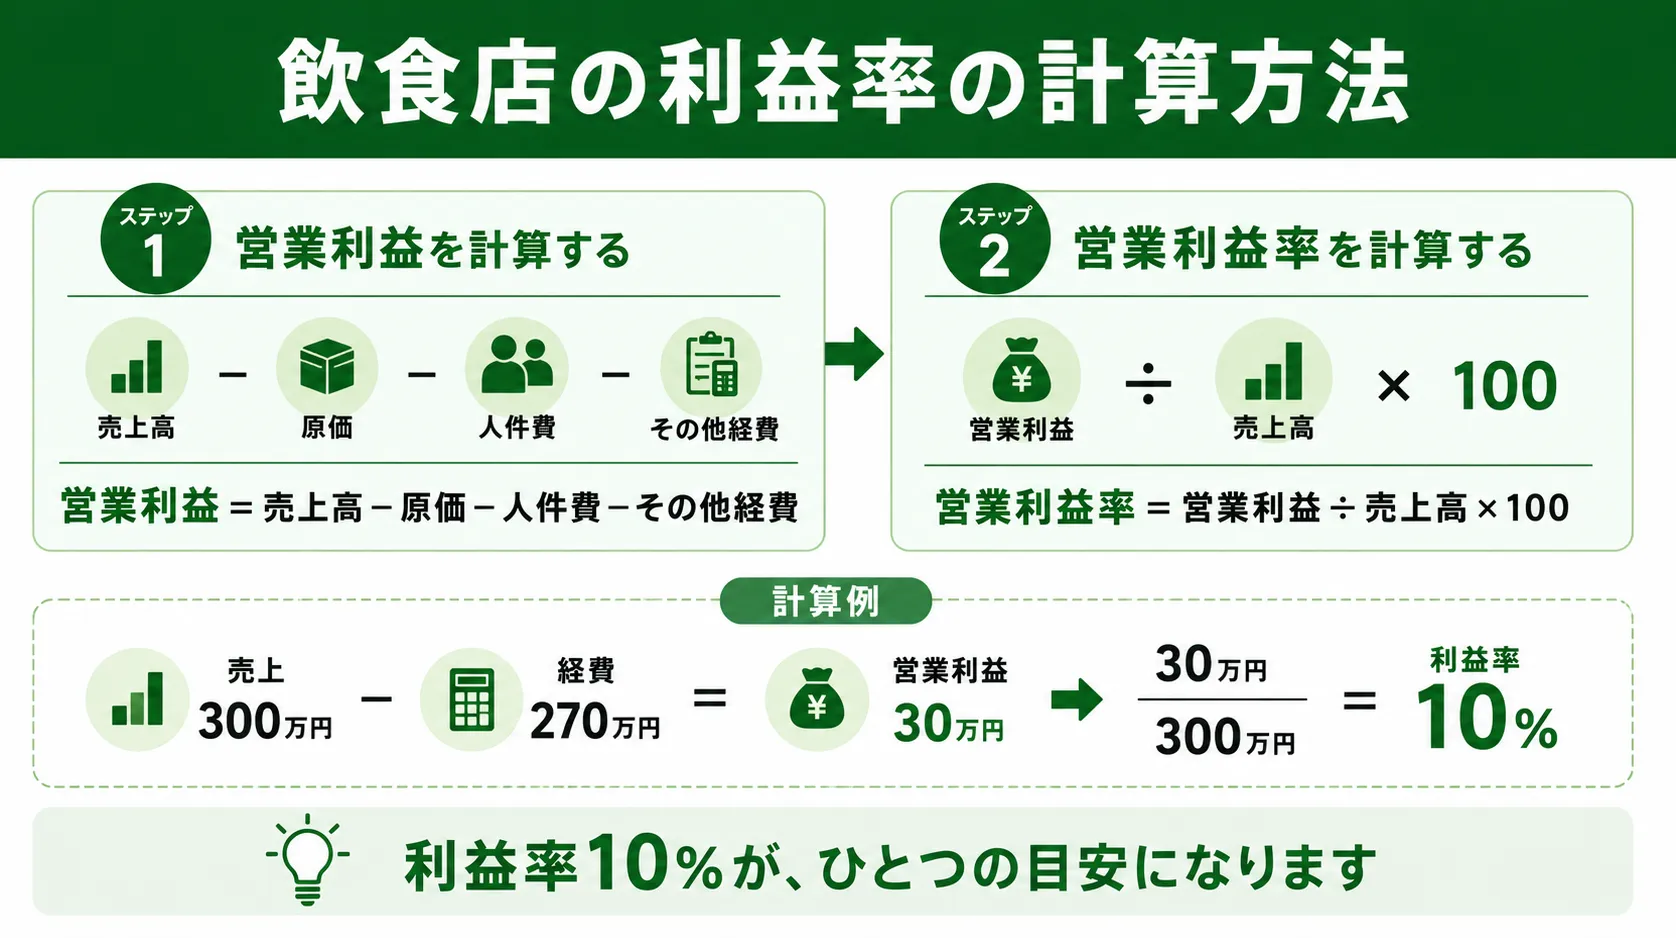
自店の利益率は、次の2ステップで求められます。
① 営業利益 = 売上高 − 原価 − 人件費 − その他経費(家賃・水道光熱費など)
② 営業利益率(%)= 営業利益 ÷ 売上高 × 100
必要な数字は、月の売上高と経費の内訳だけです。
まずは直近1ヶ月分で計算してみてください。
次のような店を例に計算します。
| 項目 | 金額 |
|---|---|
| 月間売上高 | 300万円 |
| 原価 | 90万円(原価率30%) |
| 人件費 | 90万円(人件費率30%) |
| 家賃 | 30万円 |
| その他経費(水道光熱費・消耗品など) | 60万円 |
営業利益 = 300万円 − 90万円 − 90万円 − 30万円 − 60万円 = 30万円
営業利益率 = 30万円 ÷ 300万円 × 100 = 10%
この店は目標ラインの10%をちょうど確保できている状態です。
もし営業利益が15万円なら利益率5%となり、平均圏内ではあるものの改善余地がある、という読み方になります。
2つの指標の違いを表で整理します。
| 指標 | 計算式 | 目安 | 使いどころ |
|---|---|---|---|
| 粗利率 | (売上−原価)÷売上×100 | 60〜70%台 | メニューの値付け・商品構成 |
| 営業利益率 | 営業利益÷売上×100 | まず10%が目標 | 店全体の収益力・経営判断 |
「粗利率70%だから儲かっている」と判断するのは早計です。
粗利から人件費・家賃を払った残りが本当の儲けであることを、常にセットで意識してください。
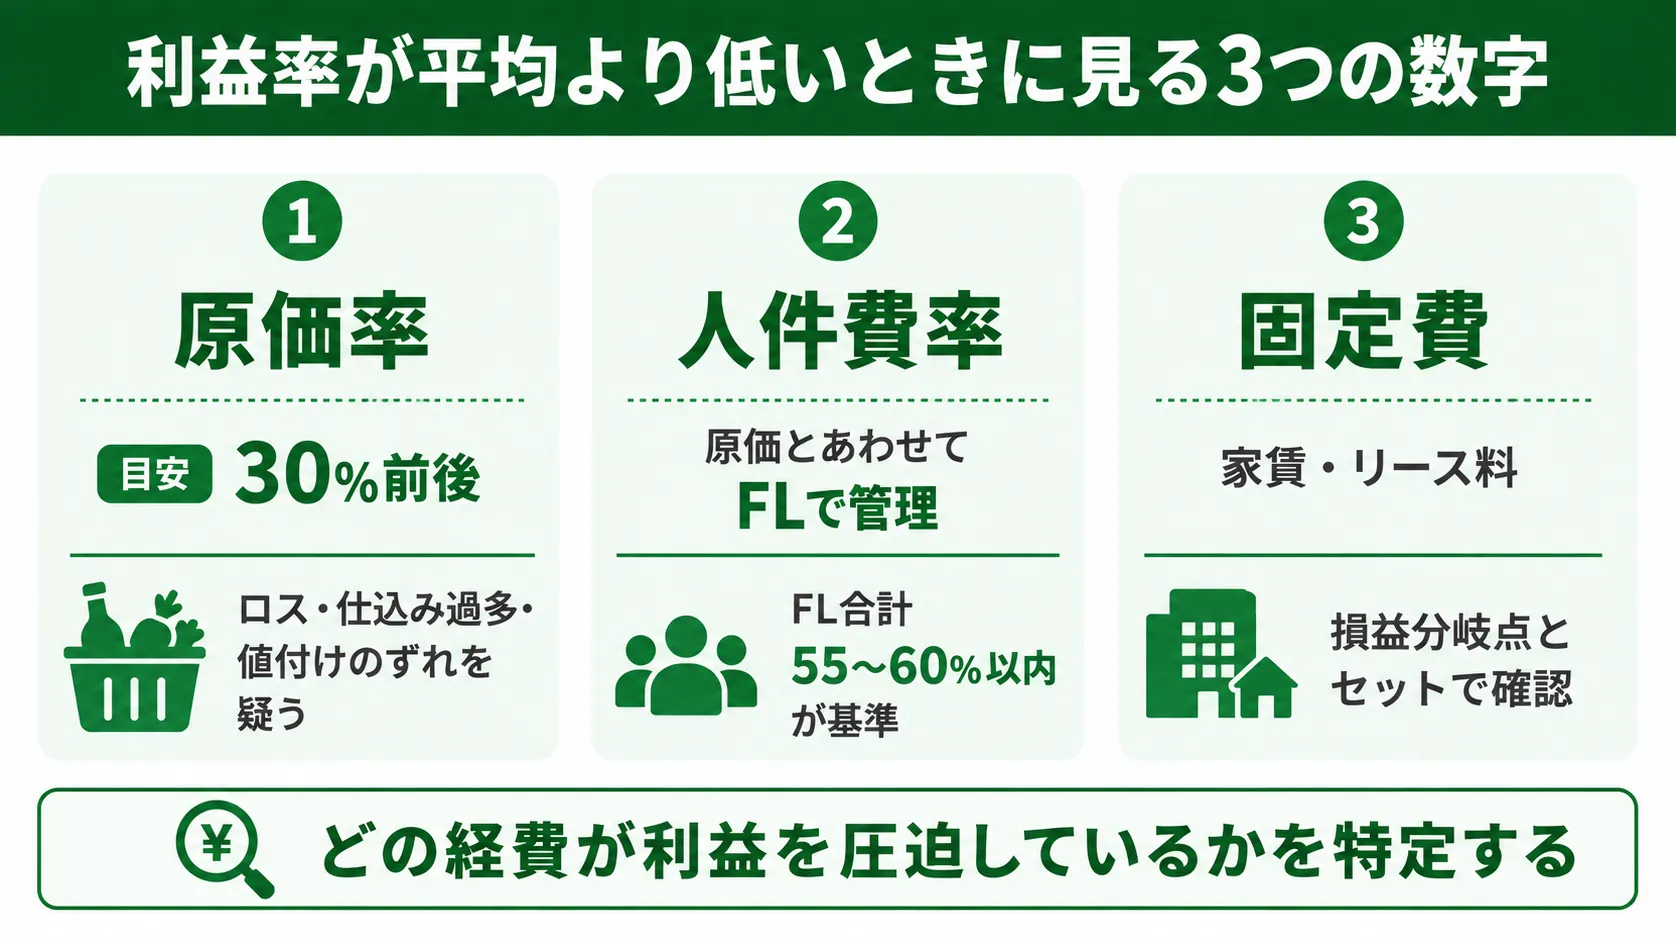
利益率が目安より低いとわかったら、次はどの経費が利益を圧迫しているかの特定です。
飲食店の場合、見るべき数字は実質的に3つに絞られます。
原価率(原価÷売上高×100)は、飲食店で最も大きな変動費です。
目安の30%前後を大きく超えている場合、食材ロス・過剰仕込み・仕入価格の上昇・値付けのずれなどが疑われます。
メニュー別に原価率を出すと、利益を削っている商品が特定しやすくなります。
da Vinciの開発チームが店舗を支援するなかでよく見られるのが、「月平均の原価率は目安内なのに、特定のメニューや曜日だけ突出して高い」というケースです。月の平均値だけを見ていると、この偏りには気づけません。原価率は平均で安心せず、内訳まで見ることが改善の入り口になります。
人件費率(人件費÷売上高×100)は、原価率とあわせて「FLコスト」として管理するのが飲食店の定石です。
F(原価)とL(人件費)の合計が売上の55〜60%以内に収まっているかが1つの基準で、60%を超えている場合は改善が必要なサインとされています。
人件費率の詳しい目安と下げ方は、こちらの記事で解説しています。
家賃やリース料などの固定費が重い店は、売上が伸びても利益が残りにくい構造になります。
固定費の妥当性は、損益分岐点(黒字と赤字の分かれ目となる売上高)を計算すると判断しやすくなります。
損益分岐点の計算方法と下げ方は、こちらの記事で詳しく解説しています。
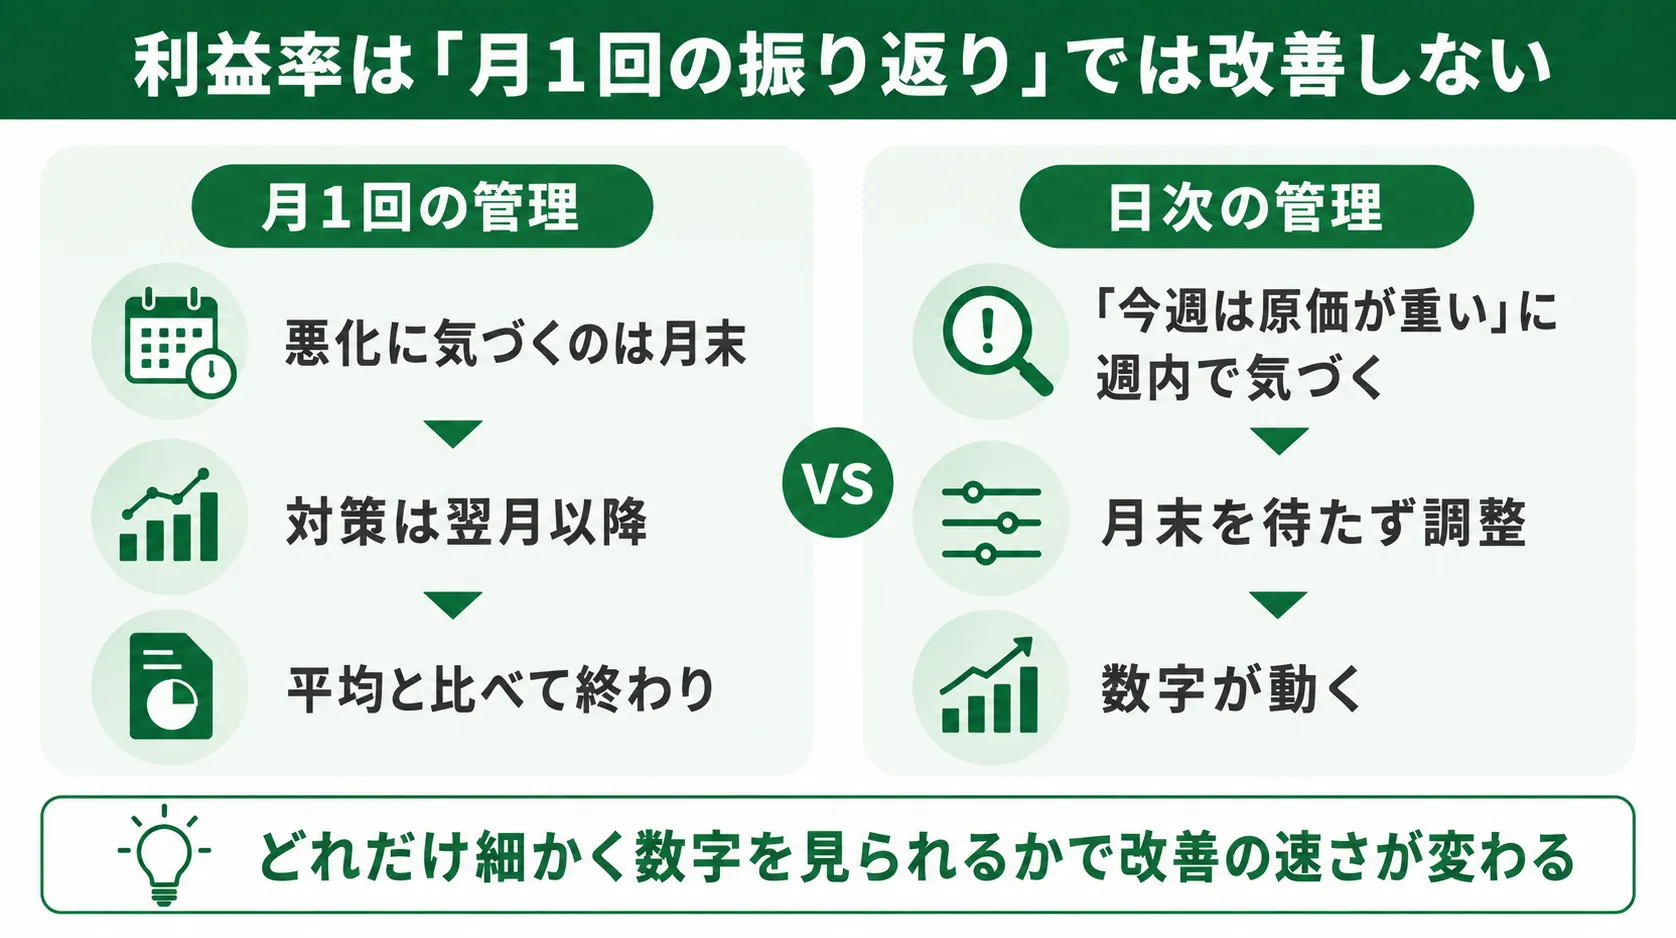
平均データと自店を比べることは出発点として有効ですが、比べただけでは利益率は1%も動きません。
数字が変わるのは、原価・人件費・売上の日々の積み重ねが変わったときです。
そして月に1回の集計だけでは、悪化に気づくのが月末になり、対策は翌月以降にずれ込みます。
利益率の改善は「どれだけ細かく数字を見られるか」で速度が大きく変わります。
理想は、売上・原価・人件費を日単位で把握し、利益が出ているかを毎日確認する運用です。
日次の損益(日次PL)が見えると、「今週は原価が重い」「この曜日は人件費過多」といった気づきがその週のうちに得られ、月末を待たずに調整できます。
実際に、da Vinciを導入した複数店舗展開の飲食企業では、日々の数字を追う体制に変えたことで原価率を平均7%削減し、利益率の改善につながりました。平均と比べるだけの管理から、毎日数字を動かす管理へ移行した例です。
日次PLの考え方と作り方は、こちらの記事で詳しく解説しています。
良好な水準といえます。
飲食業の平均は調査により3〜8%台に分布しており、10%を安定して維持できていれば平均を上回る経営状態です。
ただし、オーナー自身の給料を経費に含めているかで数字の意味が変わるため、含めたうえでの10%を目指すのが健全です。
まず原価率と人件費率(FLコスト)の確認をおすすめします。
FLが売上の60%を超えていれば、そこが赤字の主因である可能性が高いためです。
あわせて損益分岐点を計算し、必要売上と現状の差を把握すると、売上側・経費側どちらの対策が現実的か判断できます。
オーナーの給料(役員報酬・事業主の生活費)を経費に含めるかで、利益率は大きく変わります。
含めずに計算すると利益率は高く見えますが、実態としては自分の労働で補っている状態です。
経営判断に使うなら、自分の給料を人件費に含めた利益率で見ることをおすすめします。
まずは「売上・原価・人件費」の3つだけ、月単位で集計することから始めてください。
細かい経費の分類は後回しで問題ありません。
集計の手間が続かない場合は、日々の入力から損益を自動計算できるツールを使う方法もあります。
飲食店の利益率(営業利益率)の平均は、調査によって3〜8%台と幅があります。
本記事の要点を整理します。
まずは直近1ヶ月の売上と経費で、自店の営業利益率を計算してみてください。
平均との距離が見えれば、次に見るべき数字もおのずと決まります。
利益率の計算式はシンプルですが、日々の売上・原価・人件費を集計し続け、月次だけでなく日次で利益を把握するのは、手作業では大きな負担です。
この「数字を追い続ける仕組み」を担うのが、飲食店専用のツール導入です。
「da Vinci(ダ・ヴィンチ)」は、飲食店経営の現場を知り尽くした経営者が開発した、飲食店特化のクラウド経営支援ツールです。
以下のような機能・特長で、オーナー様・店長様の負担を大幅に軽減します。
「平均と比べるだけの経営から抜け出したい」「利益率を毎日見える状態にしたい」
そんな方は、ぜひ飲食店特化の日次PLツール「da Vinci」をご検討ください。
飲食店の損益分岐点とは、売上と費用がちょうど等しくなり、利益がゼロになる売上高のことです。計算式は「固定費÷(1−変動費率)」で、固定費と変動費を正しく分けられれば、電卓ひとつで自店の黒字ラインを算出できます。
ただ、実際に計算しようとすると「アルバイトの人件費は固定費と変動費のどちらに入れるのか」「水道光熱費はどう扱うのか」といった仕分けの段階でつまずく方が少なくありません。
せっかく計算しても、月に1回眺めるだけで日々の営業に活かせていないケースも多く見られます。
この記事の要約
自店の数字をリアルタイムで把握したい方には、da Vinciの資料ダウンロード(無料)もご用意しています。
この記事は、飲食店経営の現場を知り尽くした経営者が開発した日次PLツール「da Vinci」の編集部が、現場で実際に数字を追ってきた経験をもとに執筆しています。
読み終える頃には、ご自身のお店の黒字ラインを具体的な金額で言えるようになるはずです。
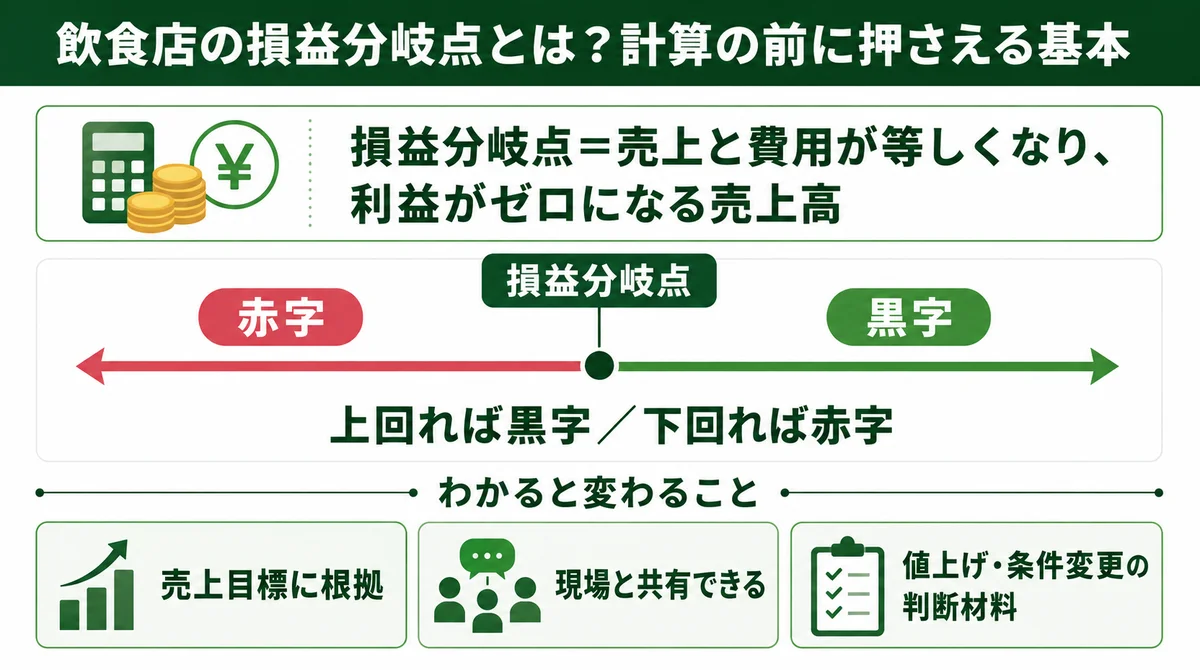
損益分岐点とは、売上高と費用の合計がちょうど等しくなり、利益がゼロになる売上高のことです。
この金額を1円でも上回れば黒字、下回れば赤字になります。
いわば、お店の「黒字ラインと赤字ラインの分かれ目」です。
例えば損益分岐点が月200万円の店なら、月商250万円のときは差額の範囲で利益が生まれています。
逆に月商180万円なら、どれだけ忙しく感じても赤字という判断になります。
損益分岐点を把握すると、日々の判断に「基準となる数字」ができます。
感覚ではなく金額で線を引けるため、判断のスピードアップにつながります。
具体的には、次のような場面で役立ちます。
「席は埋まっているのに、月末になるとお金が残らない」と感じる店の多くは、この黒字ラインを金額で持っていないケースが多いです。
まずは自店の損益分岐点を1つの数字として持つことが、数値管理の第一歩になります。
なお、損益分岐点は予算と実績を管理する「予実管理」の土台となる数字です。
予実管理の全体像は、こちらの記事で詳しく解説しています。
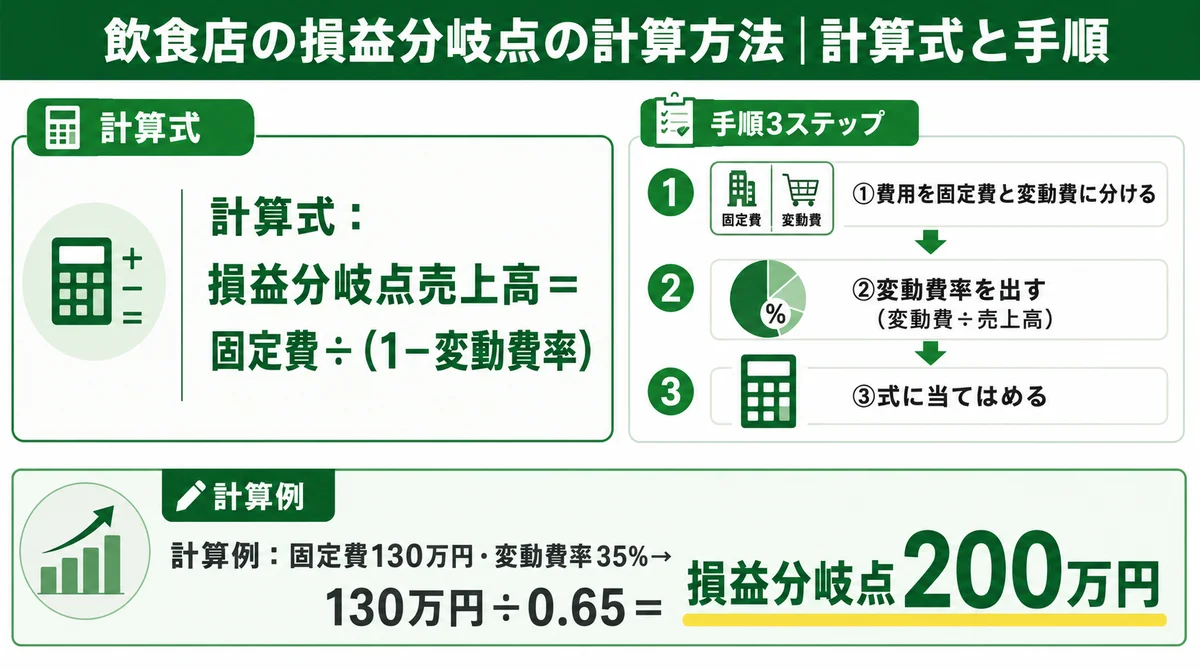
損益分岐点売上高は、次の計算式で求められます。
損益分岐点売上高 = 固定費 ÷(1 − 変動費率)
変動費率は「変動費 ÷ 売上高」で計算します。
式に使う数字は2つだけです。
| 用語 | 意味 | 例 |
|---|---|---|
| 固定費 | 売上に関係なく毎月かかる費用 | 家賃、正社員の人件費、リース料 |
| 変動費 | 売上に比例して増減する費用 | 原価(食材・ドリンクの仕入)、消耗品費 |
| 変動費率 | 売上に対する変動費の割合 | 変動費105万円÷売上300万円=35% |
なお「1−変動費率」は限界利益率と呼ばれます。
変動費の中心が原価である飲食店では、粗利率とほぼ同じ意味で使われることが多いです。
原価率30%の店なら、限界利益率はおよそ70%と考えられます。
実際の数字を当てはめてみましょう。
次のような店を想定します。
| 項目 | 金額 |
|---|---|
| 月間売上高 | 300万円 |
| 固定費 (家賃30万+正社員人件費60万+リース・減価償却20万+その他20万) |
130万円 |
| 変動費 (原価90万+アルバイト人件費等15万) |
105万円 |
まず変動費率を求めます。
変動費率 = 105万円 ÷ 300万円 = 35%
次に計算式へ当てはめます。
損益分岐点売上高 = 130万円 ÷(1 − 0.35)= 130万円 ÷ 0.65 = 200万円
この店は月200万円が黒字ラインです。
現在の月商300万円なら、100万円分が利益の源泉になっていると読めます。
逆に、もし月商が190万円まで落ちれば赤字転落という危険信号になります。
損益分岐点は、実際の売上と比べてはじめて意味を持ちます。
そこで使うのが次の2つの指標です。
先ほどの例では、200万円 ÷ 300万円 × 100 = 約67%が損益分岐点比率、安全余裕率は約33%です。
損益分岐点比率が低いほど、売上が多少落ちても赤字になりにくい経営といえます。
一般に80%以下であれば比較的余裕があり、90%を超えると売上の少しの落ち込みで赤字に転じやすい状態とされています。
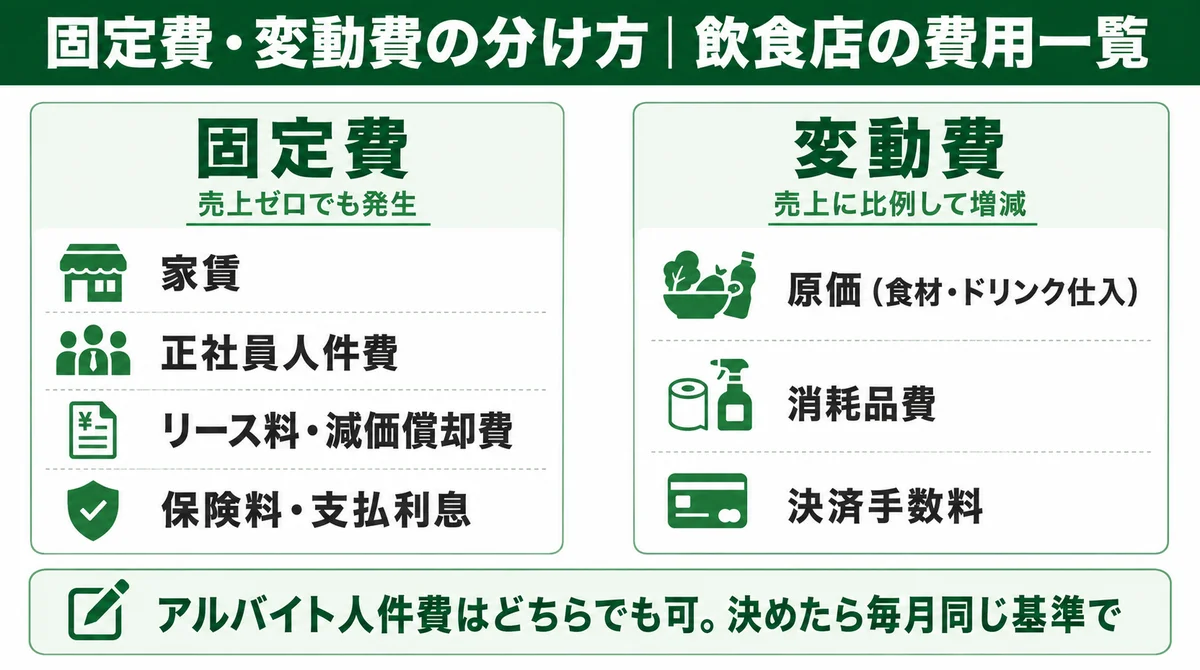
損益分岐点の計算で最もつまずきやすいのが、費用の仕分けです。
ここを曖昧にすると計算結果そのものがずれるため、丁寧に整理します。
固定費は、売上がゼロでも発生する費用です。
飲食店では次のようなものが該当します。
固定費は一度契約すると簡単には減らせません。
開業時や契約更新時の判断が、その後の損益分岐点を長期間左右します。
変動費は、売上の増減に比例して動く費用です。
飲食店の変動費の大部分は原価です。
細かい費目の判定に迷う場合は、まず「原価=変動費、それ以外=固定費」という簡便な分け方から始めても、実用上は大きな支障がありません。
精度は運用しながら上げていけば十分です。
仕分けで最も意見が分かれるのが、アルバイト・パートの人件費です。
結論としては、どちらの扱いも間違いではなく、自店の運用に合わせて決めて、決めたら固定することが重要です。
| 扱い方 | 向いている店 | 注意点 |
|---|---|---|
| 変動費に入れる | 繁閑に合わせてシフトを柔軟に増減させている店 | 実態に近い数字が出るが、集計の手間が増える |
| 固定費に入れる | シフトがほぼ一定で、月の人件費が安定している店 | 計算が簡単だが、繁忙期に実態とずれやすい |
危険なのは、扱いを曖昧にしたまま原価率だけを見て安心してしまうケースです。
忙しい時期にアルバイトを厚く入れると、変動費が想定より膨らみ、計算上は黒字ラインを超えているのに実際は赤字だったという事態が起こり得ます。
どちらに入れたかを明確にし、毎月同じ基準で計算することが、損益分岐点を「使える数字」にする条件です。
da Vinciの開発チームが運営する店舗では、アルバイト比率の高い業態のためアルバイト人件費を変動費として扱っています。繁忙期と閑散期でシフト量の差が大きい店ほど、変動費扱いにしたときの計算精度の差が実感しやすいというのが現場での感覚です。一方、家族経営に近い小規模店であれば、固定費扱いの簡便な計算で十分なケースが多いと考えられます。
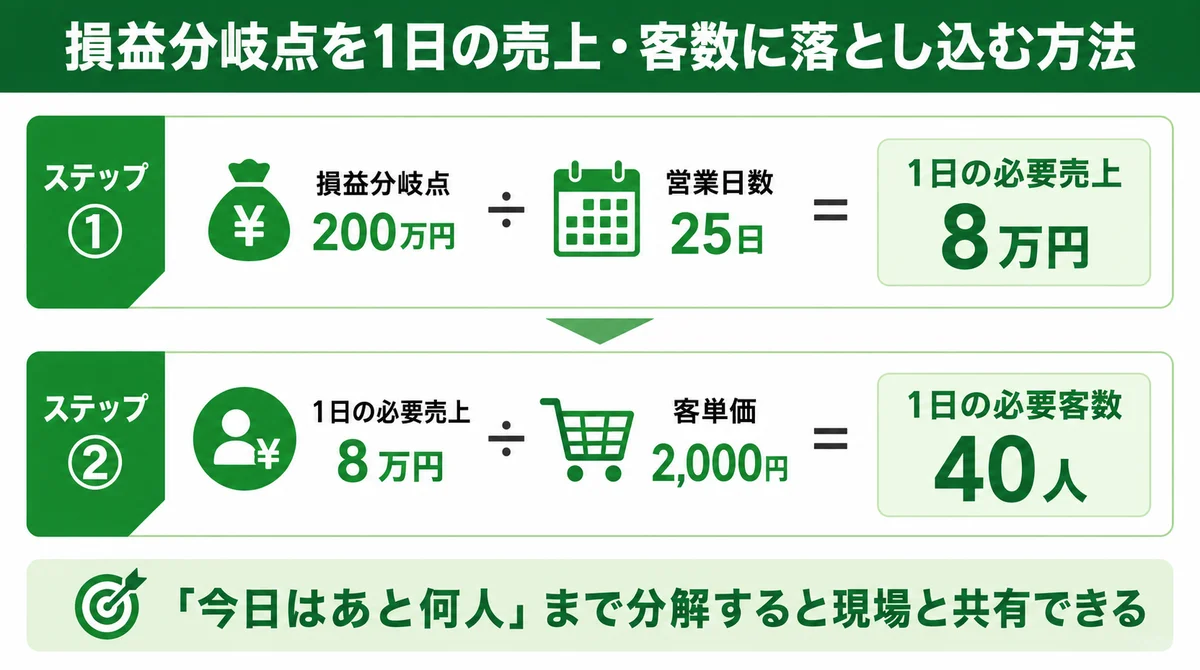
月単位の損益分岐点は、そのままでは日々の営業判断に使いにくい数字です。
1日あたり・客数あたりに分解することで、現場と共有できる目標に変わります。
計算はシンプルで、損益分岐点売上高を月の営業日数で割るだけです。
1日あたりの必要売上 = 損益分岐点売上高 ÷ 月の営業日数
先ほどの例(損益分岐点200万円)で、営業日数が25日の場合は次のようになります。
200万円 ÷ 25日 = 8万円
この店は「1日8万円」が黒字ラインです。
営業終了後にその日の売上と見比べれば、今日が黒字ペースだったかを毎日判断できます。
月末を待たずに手を打てるのが、この分解の最大の利点です。
1日の必要売上がわかれば、客単価で割ることで必要客数まで落とし込めます。
1日あたりの必要客数 = 1日あたりの必要売上 ÷ 客単価
客単価2,000円の店なら、8万円 ÷ 2,000円 = 40人が1日の黒字ラインです。
ランチとディナーで客単価が違う店は、時間帯別に分けるとさらに実用的になります。
例えば平均客単価2,000円の内訳として、ランチとディナーに目標を分けると次のようになります。
| 時間帯 | 目標売上 | 客単価 | 必要客数 |
|---|---|---|---|
| ランチ | 3万円 | 1,000円 | 30人 |
| ディナー | 5万円 | 2,500円 | 20人 |
「今日はあと5人」という具体的な数字になれば、スタッフとも共有しやすく、声かけや回転の工夫といった現場の行動につながります。
なお、損益分岐点はあくまで「赤字にならない最低ライン」です。
目標利益を上乗せした売上目標の立て方は、こちらの記事で詳しく解説しています。
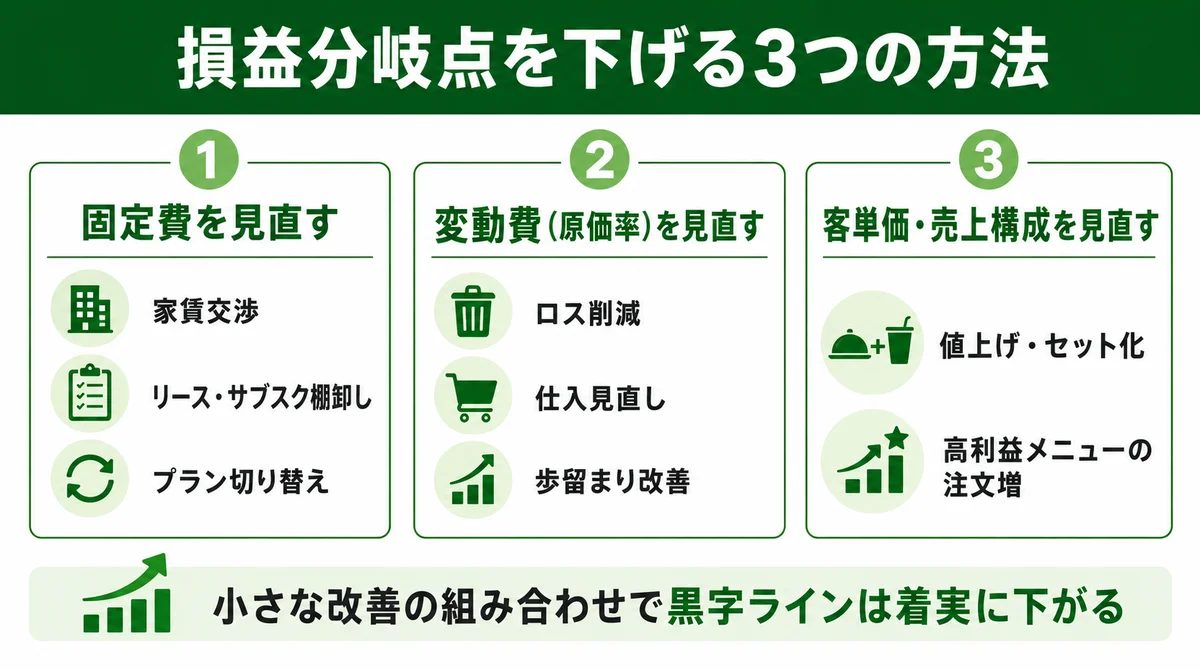
損益分岐点は低いほど、少ない売上でも利益が出る体質になります。
計算式の構造上、下げる方法は「固定費を下げる」「変動費率を下げる」「売上の質を上げる」の3つに整理できます。
計算式の分子である固定費が下がれば、損益分岐点は直接下がります。
先ほどの例で固定費が130万円から117万円に下がると、117万円 ÷ 0.65 = 180万円となり、黒字ラインは20万円低くなります。
見直しの候補としては、次のようなものがあります。
固定費は一度下げれば効果が毎月続きます。
即効性は低くても、優先的に取り組む価値があります。
変動費率が下がると、計算式の分母(1−変動費率)が大きくなり、損益分岐点が下がります。
飲食店の変動費の中心は原価なので、実務上は原価率の改善が中心になります。
注意したいのは、品質を落として原価を削る方法です。
客離れによる売上減少を招けば、損益分岐点を下げても意味がなくなります。
原価は「削る」より「無駄をなくす」が基本です。
実際に、da Vinciを導入した複数店舗展開の飲食企業では、日々の数字を追う体制に変えたことで原価率を平均7%削減し、損益分岐点を大きく引き下げることにつながりました。数字が毎日見えるだけで、発注量や仕込み量に対する現場の意識が変わった例です。
値上げやセットメニュー化で客単価が上がると、同じ客数でも売上が増え、相対的に損益分岐点比率が下がります。
また、ドリンクやサイドメニューなど限界利益率の高い商品の注文が増えるよう構成を変えることも、変動費率の改善につながります。
3つの方法は同時に進められます。
固定費で10万円、原価率で2%、客単価で100円といった小さな改善の組み合わせでも、損益分岐点は着実に下がっていきます。
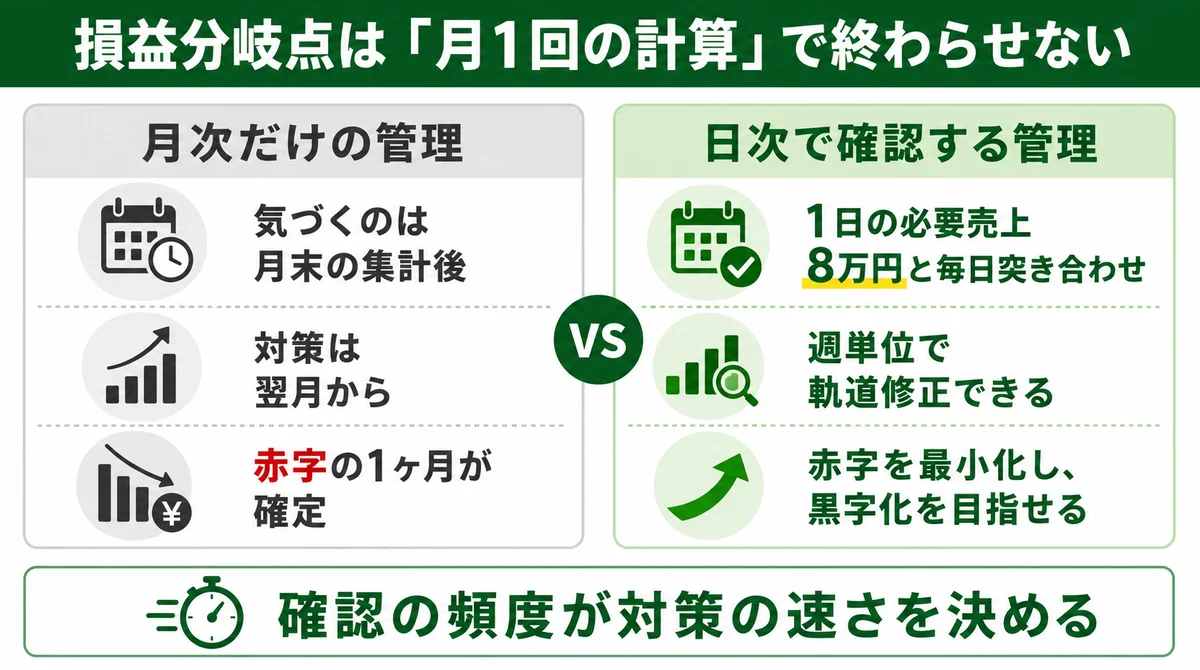
多くの店では、損益分岐点を計算しても月末の締め作業で1回確認するだけになりがちです。
しかし月次だけの管理には構造的な弱点があります。
月の前半で赤字ペースに陥っていても、気づくのは月末の集計後。
対策を打てるのは翌月からになり、赤字の1ヶ月が確定してしまいます。
飲食店は天候・曜日・イベントで日々の売上が大きく振れる業態です。
だからこそ、黒字ラインとの距離を確認する頻度が、対策の速さをそのまま左右します。
理想は、1日あたりの必要売上(先ほどの例なら8万円)を基準に、毎日の実績と突き合わせる運用です。
日々の売上・原価・人件費から簡易的な損益(日次PL)を出せば、「今日は黒字ペースか」を営業終了後すぐに判断できます。
da Vinciの開発チームが店舗を支援するなかでも、月次集計だけの運営では「気づいたときには月が終わっていた」という声が最も多く聞かれます。日次で数字を追う体制に変えた店舗では、仕込み量やシフトの調整が週単位で回るようになり、月末を待たずに軌道修正できるようになったというケースが見られます。
日次PLの具体的な作り方や項目は、こちらの記事で詳しく解説しています。
毎月の見直しをおすすめします。
食材価格の高騰や最低賃金の上昇、光熱費の変動により、固定費・変動費率は常に動いているためです。
前月の実績数値で更新するだけなら数分で済みます。
数字が大きく動いたときは、原因の確認が経営改善のヒントになります。
計算できます。
物件の家賃、想定する人員体制、業態の一般的な原価率から、固定費と変動費率を見積もれば算出可能です。
開業前に黒字ラインを把握しておくと、必要売上に対して席数や営業時間が現実的かを事前に検証でき、事業計画の精度が上がります。
一般に80%以下であれば売上の変動に耐えやすく、90%を超えると少しの売上減で赤字に転じやすい状態とされています。
まず自店の比率を算出し、80%以下を目指して固定費・変動費の改善を進めるのが現実的な進め方です。
十分に管理可能です。
使う式は「固定費÷(1−変動費率)」の1つだけで、複雑な会計知識は不要です。
計算や集計の手間が負担になる場合は、売上・原価・人件費を入力するだけで日々の損益が自動計算されるツールを使う方法もあります。
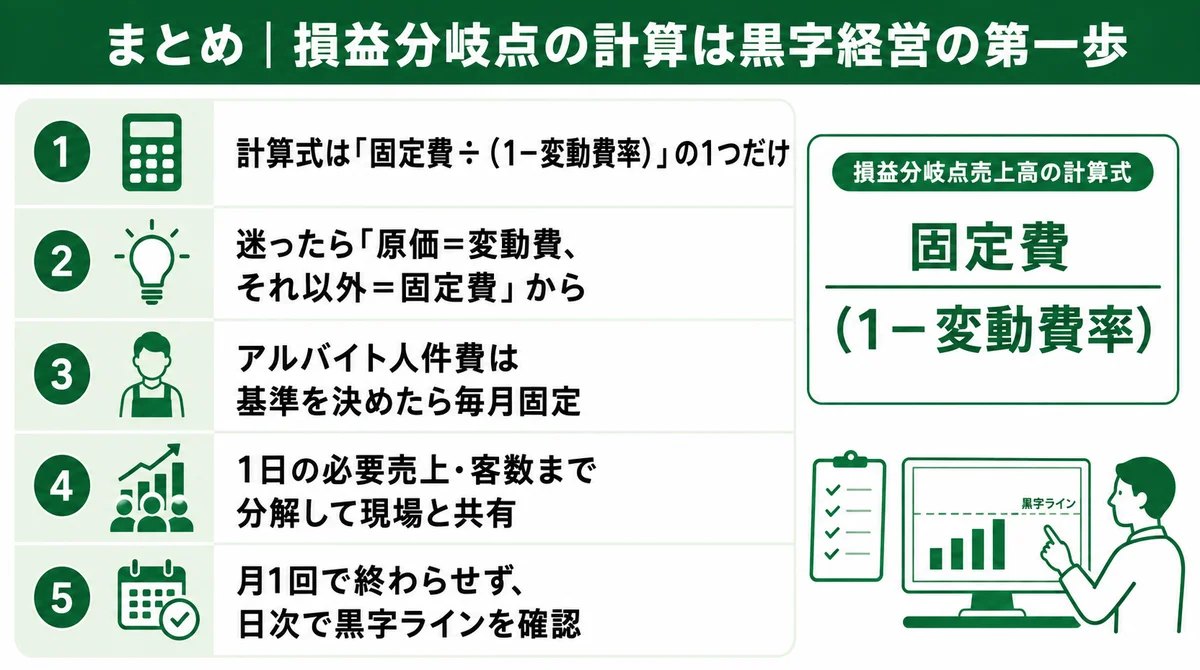
損益分岐点は、固定費÷(1−変動費率)で求められる、黒字と赤字の分かれ目となる売上高です。
本記事の要点を整理します。
まずは直近1ヶ月の数字で、自店の損益分岐点を計算してみてください。
黒字ラインが1つの金額として見えるだけで、日々の判断は確実に変わります。
損益分岐点の計算自体は電卓ひとつでできます。
しかし、日々の売上・原価・人件費を集計し、黒字ラインとの距離を毎日確認し続けるのは、手作業ではかなりの負担です。
この「継続」の部分を仕組みで解決するのが、飲食店専用のツール導入です。
「da Vinci(ダ・ヴィンチ)」は、飲食店経営の現場を知り尽くした経営者が開発した、飲食店特化のクラウド経営支援ツールです。
以下のような機能・特長で、オーナー様・店長様の負担を大幅に軽減します。
「黒字ラインを毎日把握できる店にしたい」「どんぶり勘定から抜け出したい」
そんな方は、ぜひ飲食店特化の日次PLツール「da Vinci」をご検討ください。
「働き方改革への対応が必要なのはわかっているが、日々の営業に追われてなかなか手が回らない」――そんな飲食店オーナー・店長は少なくありません。しかし法令への対応を後回しにしていると、知らないうちに違反状態に陥り、行政指導や罰則のリスクを抱えることになります。
飲食業界は慢性的な人手不足や長時間労働が常態化しやすく、働き方改革への対応が特に難しい業種のひとつです。「うちは小さな店だから関係ない」「今まで問題なかったから大丈夫」という認識は非常に危険です。法令は店舗の規模に関わらず適用され、違反が発覚すれば採用・集客にも深刻なダメージを与えます。
この記事では、飲食店が働き方改革に対応できていない理由の整理から、押さえるべき法令の重要ポイント、今すぐ実践できる具体的な改善策まで、順を追って解説します。難しく考えすぎず、まずは自店の現状把握から始めてみましょう。

多くの飲食店が働き方改革の重要性を認識しつつも対応が進まないのには、業界特有の理由があります。まずはその背景を理解することから始めましょう。
飲食業界は慢性的な人手不足という大きな課題を抱えています。少ない人数で店舗を運営するため一人ひとりの業務負担が大きくなりがちで、長時間労働や休日出勤が常態化しスタッフの疲労が蓄積してしまいます。
この悪循環はさらなる離職を招き人手不足を深刻化させる原因となっています。現場は日々の営業を回すことで精一杯になり、労働環境の改善まで手が回らないのが実情です。「改善したいが、そのための人員がいない」というジレンマが、対応を遅らせる最大の要因になっています。
働き方改革関連法は時間外労働の上限規制・有給休暇の取得義務など多岐にわたる項目を含んでいます。法律用語は専門的でわかりにくく、自店に何が適用されるのかを正確に把握することは容易ではありません。
| 法令のポイント | 主な内容 | 対応の難しさ |
|---|---|---|
| 時間外労働の上限規制 | 原則、月45時間・年360時間が上限 | 繁閑の差が激しく労働時間の予測が立てにくい |
| 年次有給休暇の取得義務 | 年10日以上の付与対象者に年5日取得させる義務 | シフト制のため代わりの人員確保が難しい |
| 同一労働同一賃金 | 正社員と非正規社員の不合理な待遇差の禁止 | どこまでが「不合理」かの判断基準が曖昧 |
| 勤務間インターバル制度 | 終業から次の始業までの休息時間を確保する努力義務 | 深夜営業や早朝仕込みがあり十分な休息が取りにくい |
情報収集に時間を割く余裕がなく「何から手をつければいいかわからない」と感じる経営者も多いでしょう。まずは自店に適用される項目を一つひとつ確認することが、対応の第一歩です。
飲食店の経営者は店長として現場の最前線に立つことも少なくありません。日々の仕入れ・調理・接客といった目の前の業務に追われ、就業規則の見直しや新しい制度の導入といったバックオフィス業務は後回しになりがちです。
「落ち着いたらやろう」と考えているうちに時間が過ぎてしまい、気づけば法改正に対応できていなかったというケースも少なくありません。現場を優先する姿勢は大切ですが制度整備の遅れは将来的に大きな経営リスクにつながります。「忙しいから後で」が通用しないのが、働き方改革への対応です。

複雑に思える働き方改革ですが、飲食店がまず押さえるべき重要なポイントは限られています。ここでは特に注意すべき3つのルールについてわかりやすく解説します。
| 制度・ルール | 義務の種類 | 違反した場合の罰則 |
|---|---|---|
| 時間外労働の上限規制 | 義務 | 6ヶ月以下の懲役または30万円以下の罰金 |
| 年次有給休暇の取得義務 | 義務 | 30万円以下の罰金(対象労働者1人につき) |
| 勤務間インターバル制度 | 努力義務 | なし(ただし導入が強く推奨される) |
スタッフに残業をさせる場合、法律で上限時間が定められています。原則として時間外労働は「月45時間・年360時間」までしか認められません。
繁忙期などで臨時的にこれを超える場合でも、以下の条件をすべて満たす必要があります。
これらの上限を超えて労働させると法律違反となり罰則の対象となる可能性があります。「繁忙期だから仕方ない」という認識は通用しません。日頃から労働時間を正確に把握しておくことが不可欠です。
年10日以上の有給休暇が付与されるすべてのスタッフに対して、企業は年5日の有給休暇を取得させることが義務付けられています。これには正社員だけでなく条件を満たすパートタイマーやアルバイトも含まれます。
スタッフが自ら取得を申し出ない場合でも、会社側から時季を指定して確実に5日間は休ませなければなりません。「申し出がなかったから取得させなかった」は違反になります。有給取得の管理を仕組みとして整備しておくことが、義務をクリアする上での最短ルートです。
勤務間インターバル制度とは、1日の勤務終了後から次の勤務開始までに一定時間以上の休息時間を設ける仕組みです。法律上の「努力義務」であり導入しなくても罰則はありませんが、スタッフの過労を防ぎ心身の健康を確保する上で非常に重要です。
例えば「終業から次の始業まで最低11時間は空ける」といったルールを設けることで、スタッフは十分な休息と睡眠を取ることができます。深夜営業と早朝仕込みが連続するような飲食店では特に意識すべきポイントです。スタッフの健康を守ることが生産性向上と離職率改善にも直結します。

働き方改革への対応を怠るとどのようなリスクがあるのでしょうか。単に法律違反となるだけでなく、店舗の経営そのものを揺るがす事態に発展する可能性があります。
| リスクの種類 | 具体的な内容 | 経営への影響 |
|---|---|---|
| 法的リスク | 罰則・行政指導・未払い残業代請求 | 予期せぬ費用の発生・資金繰りの悪化 |
| 人材リスク | 離職率の上昇・採用難の深刻化 | サービス品質の低下・事業継続の困難化 |
| 評判リスク | ブランドイメージの低下・SNSでの悪評 | 集客力の低下・売上の減少 |
法律で定められた義務を果たさない場合、労働基準監督署による調査や指導の対象となります。悪質なケースでは罰金や懲役といった刑事罰が科されることもあります。
さらに未払いの残業代を請求されるリスクも高まります。過去に遡って多額の支払いを命じられると資金繰りが一気に悪化する恐れがあります。「知らなかった」では済まされないのが法令違反の怖さです。特に勤怠記録が不正確な状態では、調査が入った際に会社側が不利な立場に置かれるリスクが高まります。
労働環境が悪い職場はスタッフの心身を疲弊させ離職につながります。「この店では長く働けない」と感じたスタッフが次々と辞めていけば残された人員の負担はさらに増し、負のスパイラルに陥ってしまいます。
現代ではインターネットの口コミサイトやSNSで職場の評判は瞬く間に広がります。「あの店はブラックだ」というイメージが定着すれば新たな人材の採用は極めて困難になります。人手不足に悩む飲食店にとって、評判の悪化は採用コストの増大と直結する深刻なリスクです。
法令違反や劣悪な労働環境が公になると店舗の社会的信用は大きく損なわれます。これは採用活動だけでなく集客にも深刻な影響を及ぼします。
「スタッフを大切にしない店」というイメージはお客様の足をも遠ざけてしまいます。SNSが発達した現代では一度ついたネガティブなイメージを払拭することは容易ではありません。長期的に安定した経営を続けるためには法令を遵守しスタッフが安心して働ける環境を整えることが不可欠です。働き方改革への対応はコストではなく、経営の信頼性を守るための投資と捉えるべきです。

働き方改革の第一歩はスタッフの労働時間を正確に把握し管理することです。ここではすぐに着手できる労働時間管理の見直し方を紹介します。
まず誰が・いつ・何時間働いたのかを客観的に記録する仕組みを整えましょう。これにより残業時間が法律の上限を超えていないかを正確に把握できます。
| 管理方法 | メリット | デメリット |
|---|---|---|
| 手書きの出勤簿 | 手軽で導入コストがかからない | 記入漏れや改ざんのリスクがある |
| タイムカード | 客観的な記録が可能 | 集計に手間がかかる |
| 勤怠管理システム | 自動集計で管理が楽になり法令違反リスクを低減できる | 初期費用がかかる |
現状の管理方法がどの段階にあるかを確認し、自店の規模や予算に合わせた方法を選びましょう。将来的な多店舗展開を考えているのであれば、早い段階でクラウド勤怠管理システムへの移行を検討することをおすすめします。
残業が常態化している場合シフトの組み方そのものに問題があるかもしれません。残業を前提としたシフトではなく定時で業務が終わるような人員配置を目指しましょう。
「残業ありき」のシフト設計は法令違反のリスクだけでなくスタッフの疲弊と離職を招きます。シフトを根本から見直すことが、長時間労働をなくす最も確実な方法です。
スタッフの健康を守るため勤務間インターバルを確保するルールを設けましょう。以下のようなルールを就業規則に明記し全スタッフに周知します。
飲食店では深夜営業と早朝仕込みが連続するケースが起きやすく、インターバルの確保が特に重要です。ルールを明文化することで「気づいたら違反していた」という事態を防ぎ、スタッフの健康管理を仕組みとして担保できます。

有給休暇の取得はスタッフの権利であると同時に会社の義務でもあります。スタッフが気兼ねなく休める仕組みと雰囲気づくりが重要です。
誰が・いつ・何日有給休暇を取得したかを管理する「年次有給休暇管理簿」を作成しましょう。これを作成し3年間保存することは法律で義務付けられています。
年度の後半になっても取得日数が5日に満たないスタッフがいる場合は、会社側から取得日を指定する必要があります。「申し出がなかったから取得させなかった」は義務違反になります。閑散期などを活用して計画的に取得を促す仕組みを年間スケジュールに組み込んでおきましょう。
有給休暇を取得しにくい原因は「他の人に迷惑がかかる」という心理的な負担にあります。経営者や店長が率先して休暇を取得し「休むのは当たり前」という雰囲気をつくることが大切です。
| 改善策 | 取り組むこと | 期待できる効果 |
|---|---|---|
| 雰囲気づくり | 経営者・店長が率先して休む/ポジティブな声かけをする | 心理的な取得ハードルの低下 |
| ルール整備 | 申請期限や手順を明確化/理由の記載を不要にする | スムーズな申請と承認 |
| 体制整備 | 業務マニュアルの作成/スタッフの多能工化 | 属人化の解消・カバー体制の構築 |
具体的には休暇の申請理由を聞かない・1ヶ月以上前にシフトを確定させスタッフが予定を立てやすくする・誰かが休んでも業務が回るよう情報共有やマニュアル整備を進めるといった取り組みが効果的です。制度とともに「休みやすい空気」を意識的につくることが定着への近道です。
手作業でのシフト作成と有給管理は非常に手間がかかりミスも起こりやすくなります。シフト管理システムを導入すればこれらの業務を大幅に効率化できます。
多くのシステムでは有給の残日数や取得状況を自動で管理しシフト作成時に考慮してくれます。「有給を取らせなければならないのにシフトに入れてしまった」というミスを仕組みで防ぐことができ、管理者の負担軽減と法令遵守の両立を実現できます。

働き方改革を本格的に進めるにはITツールを活用したデジタルトランスフォーメーション(DX)が不可欠です。DXによって現場の負担を減らしながら効率的で法令に準拠した店舗運営を実現できます。
| DXツール | 主な機能 | 導入によるメリット |
|---|---|---|
| 勤怠管理システム | GPS打刻・ICカード打刻/労働時間の自動集計/残業アラート機能 | 正確な労働時間把握/給与計算業務の効率化/法令違反リスクの低減 |
| シフト管理システム | シフト希望の自動収集/最適なシフトの自動作成/労働法規の自動チェック | シフト作成工数の大幅削減/公平なシフト割り当て/ヘルプ募集の効率化 |
| データ連携・分析ツール | 売上予測/適正な人時算出/人件費のシミュレーション | 勘に頼らない人員配置/人件費の最適化/収益性の向上 |
勤怠管理システムを導入することでスタッフの労働時間をリアルタイムで正確に把握できます。スマートフォンやタブレットから打刻できるため不正も防ぎやすくなります。
上限を超える残業が発生しそうなスタッフには自動でアラートが通知される機能もあります。管理者は早期に介入し長時間労働を未然に防ぐことができます。「気づいたら法令違反になっていた」という事態を仕組みで防げることが、DX化の最大のメリットのひとつです。
シフト管理の自動化は働き方改革において特に効果的です。スタッフから集めた希望シフトやスキル、そして労働時間・勤務間インターバルといった法律の要件をシステムが考慮し最適なシフト案を自動で作成してくれます。
これにより複雑なパズルを解くようなシフト作成作業から管理者が解放され、より付加価値の高い業務に集中できるようになります。「スタッフの希望を叶えながら法令も守る」という一見相反する課題を、仕組みで同時に解決できるのがシフト管理DXの強みです。
最新のシステムは勤怠管理やシフト管理だけでなくPOSレジの売上データとも連携できます。曜日や時間帯ごとの売上予測に基づき最適な人員配置を算出することで「人手が足りなくて大変」あるいは「お客様が少ないのにスタッフが多い」といった無駄をなくせます。
スタッフの負担を減らしながら人件費を最適化し店舗の収益性を高めることが可能になります。働き方改革への対応と経営効率の向上を同時に実現できるのが、データ連携の最大の価値です。

働き方改革への対応は飲食店経営者にとって避けては通れない課題です。手間やコストがかかる面倒な義務のように感じられるかもしれません。しかしその本質は、スタッフが健康で意欲的に働ける環境を整え店舗全体の生産性を向上させることにあります。
この記事で解説した取り組みを改めて整理します。
労働環境が改善されればスタッフの定着率が上がり採用コストを削減できます。モチベーションが向上すればサービスの質も高まり顧客満足度や売上アップにもつながります。働き方改革への対応とお店の成長は、決してトレードオフの関係ではありません。
「対応しなければならないもの」ではなく「経営を強くするための機会」として捉え直すことで、取り組みの質が大きく変わります。ぜひ本記事を参考に、まずできることから一歩を踏み出してみてください。

「働き方改革への対応が必要なのはわかっているが、日々の営業に追われてなかなか着手できない」。そんなオーナー・店長様におすすめしたいのが、飲食店専用の経営支援ツール「da Vinci(ダ・ヴィンチ)」です。
スマホ打刻で勤怠データを自動集計し管理負担をなくす スタッフの出退勤をスマホで打刻するだけで勤怠データがリアルタイムで自動集計されます。手作業による集計ミスや転記の手間がなくなり、正確な労働時間の記録が労務トラブルへの備えにもなります。人事・勤怠集計が月25時間削減された実績があります。
シフト管理と勤怠データを連動させ管理者の負担を大幅に削減する シフト管理機能と勤怠データが連動しているため、計画と実績のズレをリアルタイムで把握できます。手作業でのシフト作成・集計作業から解放され、浮いた時間をスタッフとのコミュニケーションや労働環境の改善に充てることができます。
売上・人件費データと連携し適正な労働環境と収益を同時に実現する 勤怠実績は売上・原価データと連携し日次損益に自動で反映。人員過多・人員不足をリアルタイムで把握できるため、スタッフの負担を抑えながら収益を最大化するシフト設計が可能になります。
働き方改革への対応を「義務」ではなく「経営改善の機会」に変える。da Vinciで、法令に準拠した持続可能な飲食店経営を始めてみませんか。
導入のご相談
お気軽にご質問・ご相談ください