



飲食店の利益率(営業利益率)の平均は、飲食業全体でおよそ8.6%とされていますが、これは2007年度の経済産業省調査に基づく数字です。より新しい日本政策金融公庫の調査では、小規模な一般飲食店で3〜4%台という結果も出てお […]
飲食店の利益率の平均は?業態別・規模別の目安と計算方法を解説
2026/09/16
飲食店の利益率(営業利益率)の平均は、飲食業全体でおよそ8.6%とされていますが、これは2007年度の経済産業省調査に基づく数字です。より新しい日本政策金融公庫の調査では、小規模な一般飲食店で3〜4%台という結果も出ており、規模や業態によって実態は大きく異なります。
「うちの店の利益率は普通なのか」を判断するには、平均の数字だけでなく、その数字がいつ・どの範囲を調べたものかをあわせて知ることが大切です。
数字の前提を知らずに比べると、目標設定を誤ってしまうこともあります。
この記事の要約
- 飲食店の利益率の平均データ(全体・業態別・規模別)と、調査ごとの数字の読み方
- 粗利率と営業利益率の違いと、月売上300万円の店を例にした計算方法
- 利益率が平均より低いときに最初に見るべき3つの数字
自店の利益率を日々の数字から正確に把握したい方には、da Vinciの資料ダウンロード(無料)もご用意しています。
この記事は、飲食店経営の現場を知り尽くした経営者が開発した日次PLツール「da Vinci」の編集部が、現場で実際に数字を追ってきた経験をもとに執筆しています。
読み終える頃には、平均との比べ方と、自店が次に見るべき数字がはっきりするはずです。
目次
飲食店の利益率とは?2種類の指標を押さえる
粗利率(売上総利益率)|商品ごとの儲けを示す
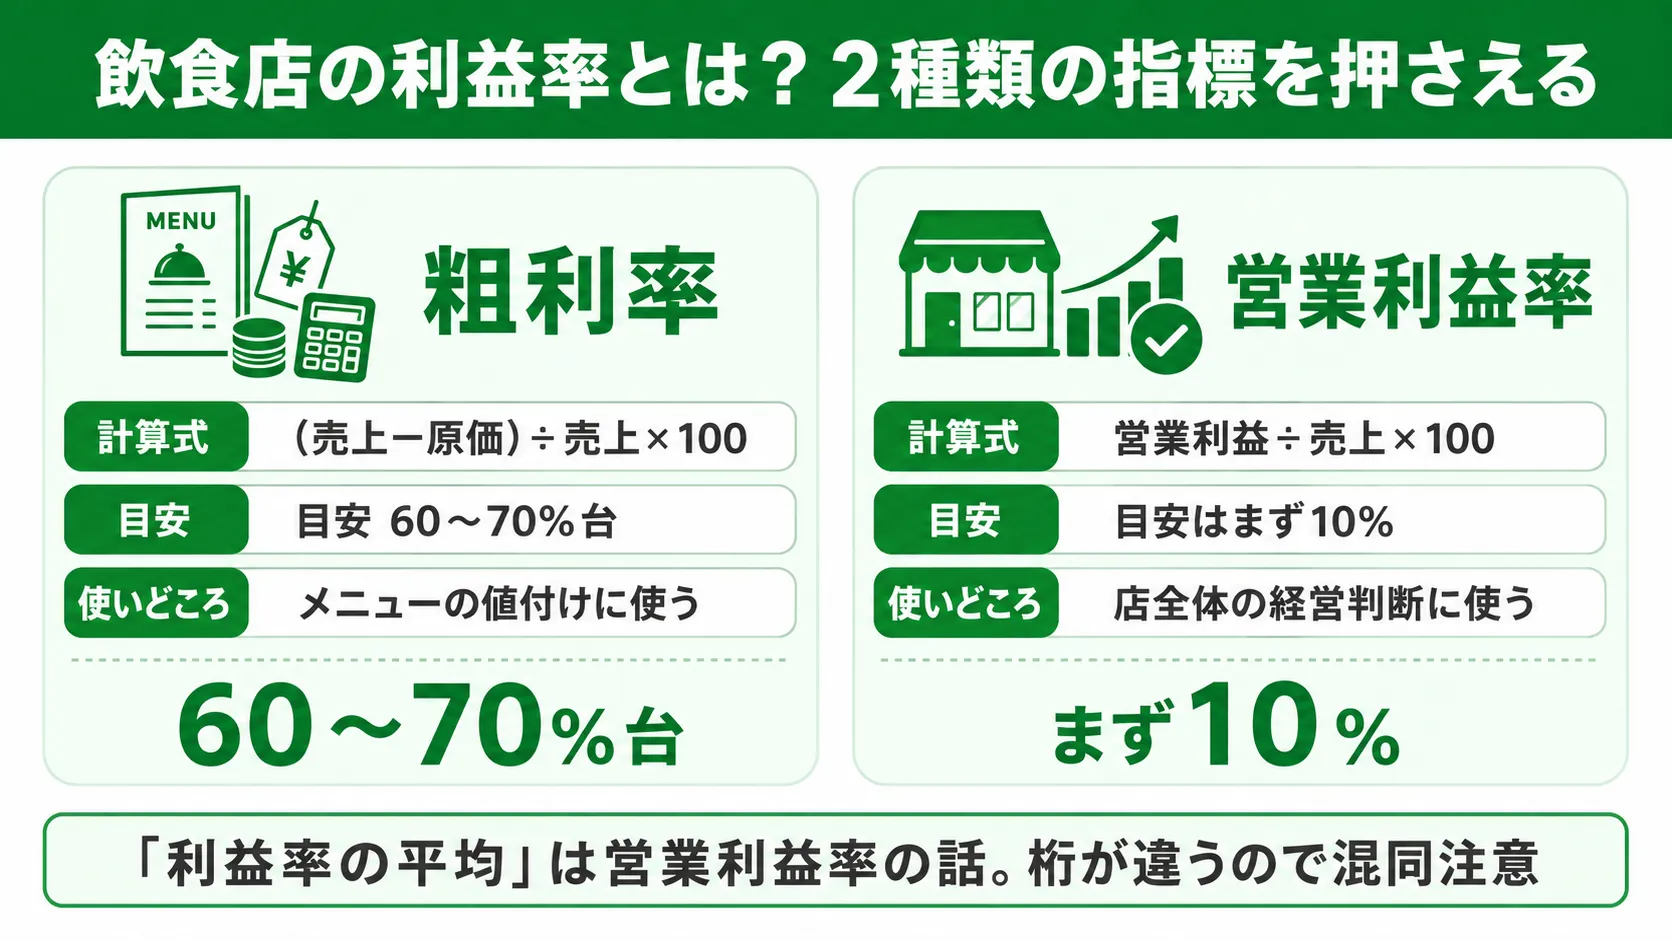
粗利率とは、売上高から原価を差し引いた利益(粗利)が、売上の何%を占めるかを示す指標です。
粗利率(%)=(売上高 − 原価)÷ 売上高 × 100
例えば原価300円のパスタを1,000円で提供した場合、粗利は700円、粗利率は70%です。
飲食店の粗利率は業態にもよりますが、一般的に60〜70%台が目安とされています。
原価率の裏返しにあたる数字で、メニュー単位の値付けや商品構成を考えるときに使います。
ただし、粗利率はあくまで「商品ごとの儲け」です。
ここから人件費や家賃を払う前の数字なので、粗利率が高くても店全体が儲かっているとは限りません。
営業利益率|経費をすべて引いた「本当の儲け」を示す
営業利益率とは、売上高から原価・人件費・家賃・水道光熱費など、店の運営にかかる経費をすべて差し引いた「営業利益」が、売上の何%残るかを示す指標です。
営業利益率(%)= 営業利益 ÷ 売上高 × 100
月商300万円で経費の合計が270万円なら、営業利益は30万円、営業利益率は10%です。
お店の最終的な収益力を表すため、経営の健全性を判断する最重要指標といえます。
「利益率の平均」を見るときは営業利益率で比べる
「飲食店の利益率の平均」として語られる数字は、ほとんどが営業利益率です。
粗利率(60〜70%台)と営業利益率(数%台)は桁が違うため、混同すると自店の評価を大きく誤ります。
この記事でも、以降「利益率」は営業利益率を指すものとして解説します。
飲食店の利益率の平均は?調査データで見る実態
飲食業全体の平均は8.6%|ただし調査時点に注意
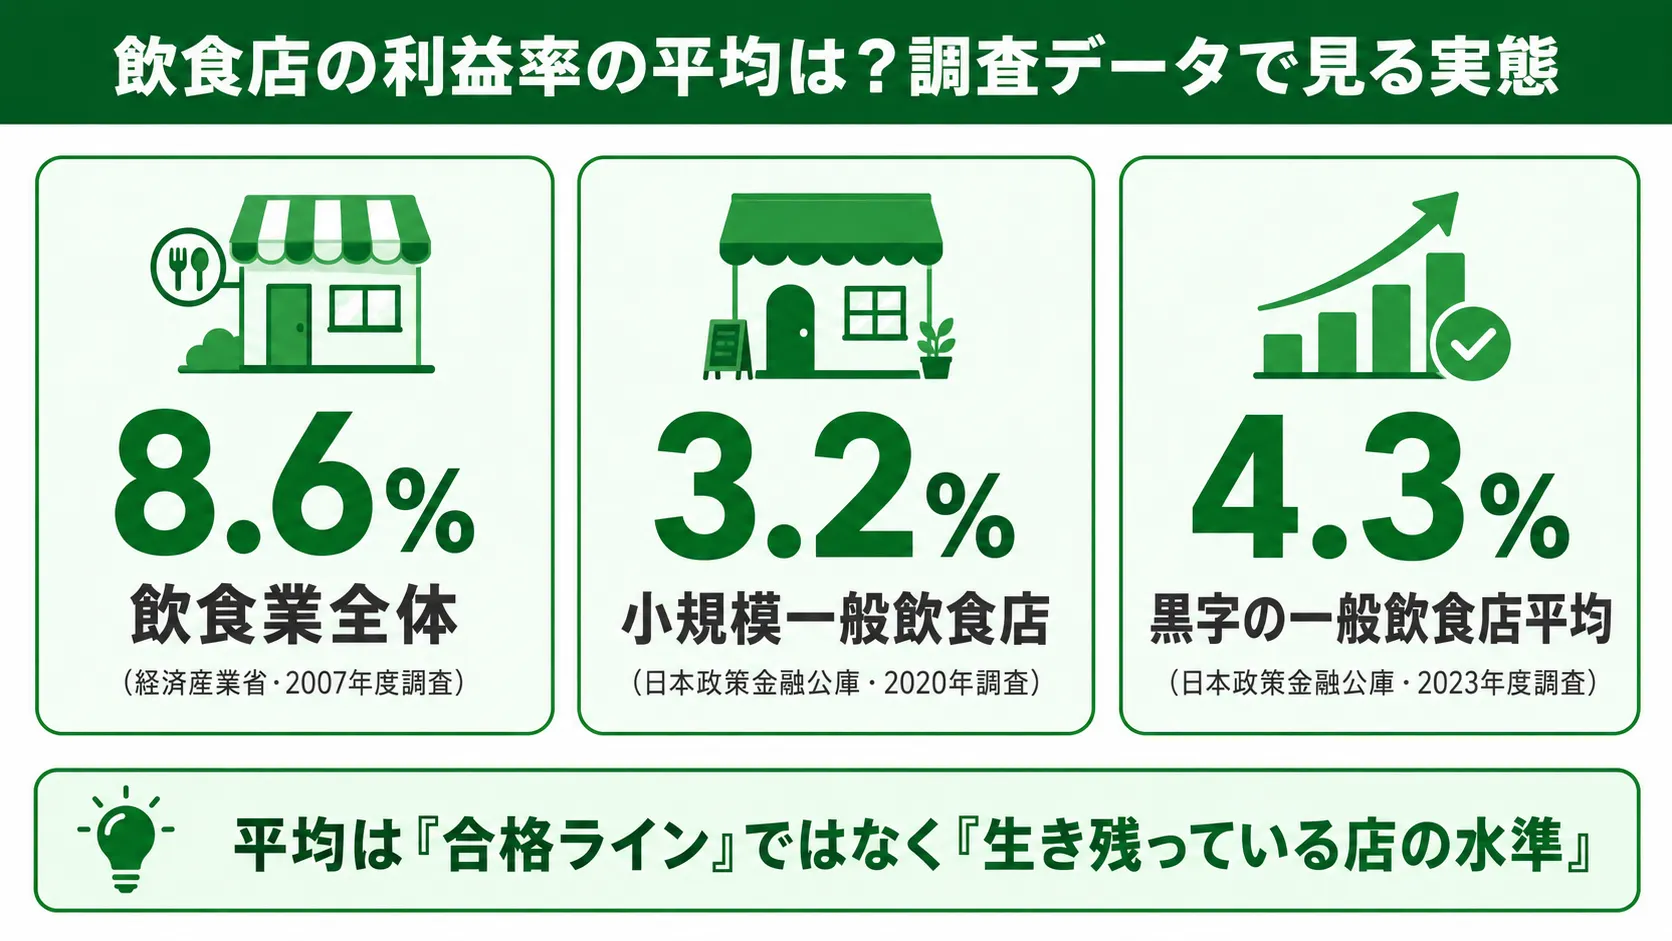
飲食業全体の平均利益率としてよく引用されるのが、経済産業省「商工業実態基本調査」に基づく8.6%という数字です。
多くの記事や書籍で目安として使われています。
ただし、この調査は2007年度に実施されたもので、現在とは食材価格・人件費・エネルギーコストの水準が大きく異なる時期のデータです。
目安として参考にはなりますが、この1つの数字だけで自店を評価するのは避けたほうがよいでしょう。
小規模飲食店の実態は3〜4%台|日本政策金融公庫の調査
より新しいデータとしては、日本政策金融公庫の調査があります。
小規模な一般飲食店の売上高営業利益率は3.2%(2020年調査)、黒字かつ自己資本がプラスの一般飲食店でも平均4.3%(2023年度調査)という結果です。
個人経営や小規模店にとっては、8.6%よりもこちらの数字のほうが実態に近い水準と考えられます。
「平均に届いていない」と焦る前に、比べている数字がどの規模・時期の調査かを確認することが大切です。
データの読み方|「黒字企業の平均」であることに注意
もう1つ押さえておきたいのが、こうした調査の多くは「黒字企業」や「自己資本がプラスの企業」を対象にしている点です。
つまり、赤字店舗は平均の計算に含まれていないケースが多く、業界全体の実態は公表数字よりさらに厳しい可能性があります。
平均データは「合格ライン」ではなく「生き残っている店の水準」として読むのが正確です。
業態別・規模別の利益率の目安
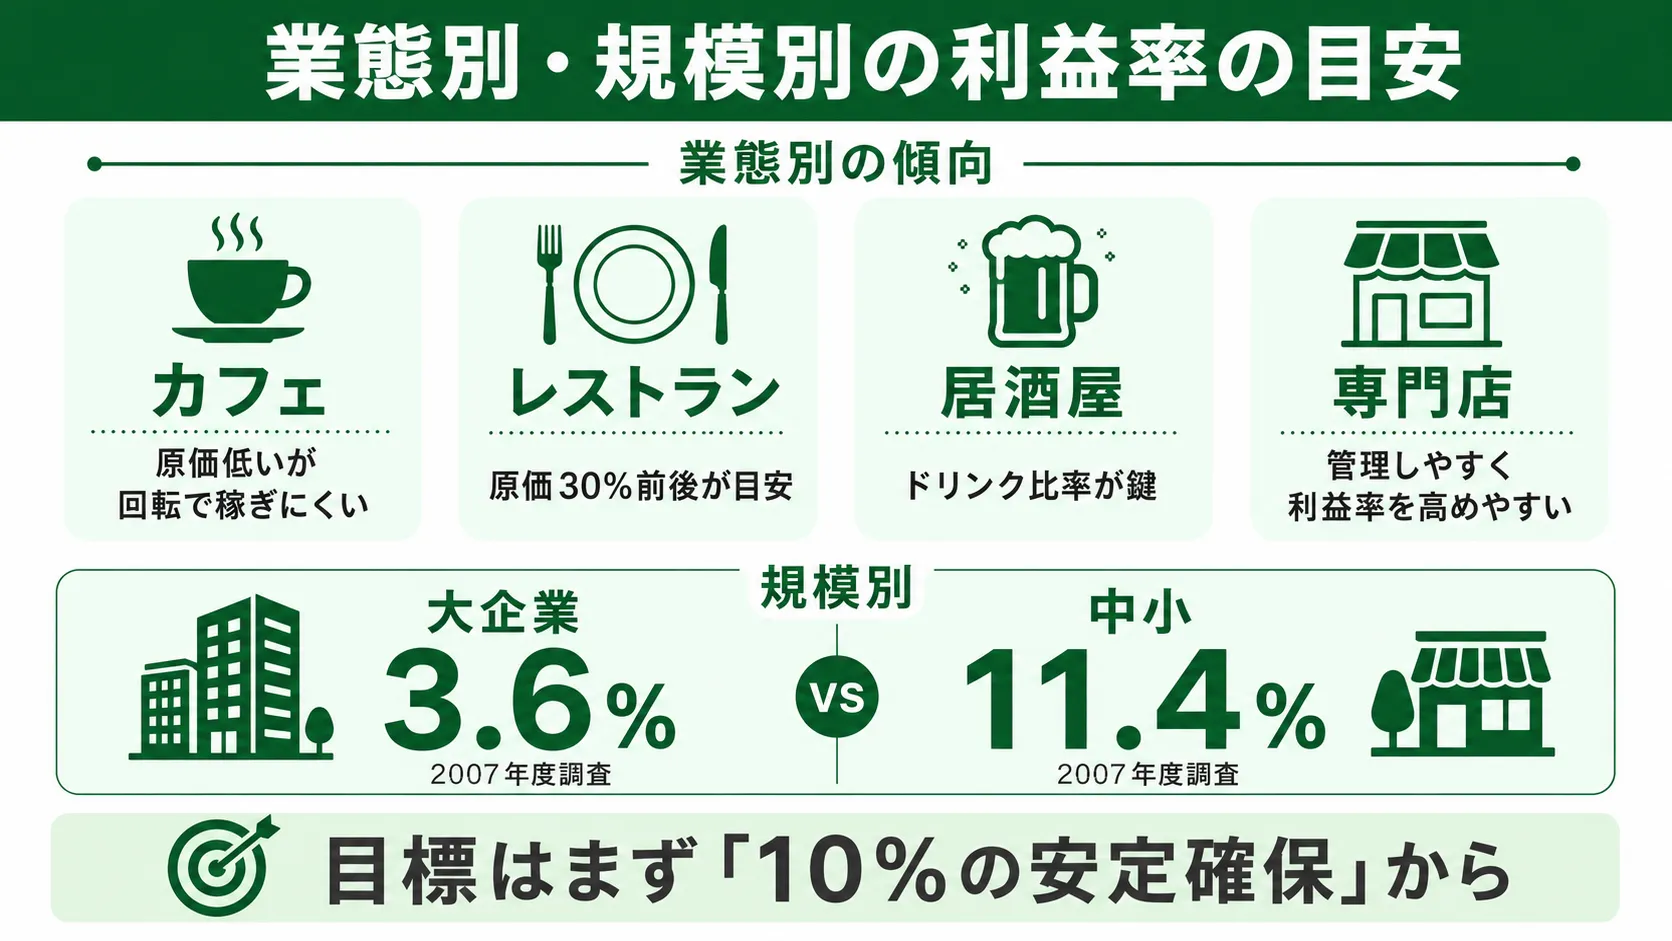
業態別の目安|カフェ・レストラン・居酒屋などの傾向
利益率は業態によっても傾向が分かれます。
日本政策金融公庫の調査(黒字かつ自己資本プラス企業)では、食堂・レストランで4.9%程度、西洋料理店で7.7%といった業態差が報告されています。
| 業態 | 傾向 |
|---|---|
| カフェ・喫茶店 | ドリンク中心で原価率は低め(25〜30%程度)だが、客単価が低く滞在時間が長いため回転で稼ぎにくい |
| レストラン・食堂 | 原価率は30%前後が目安。メニュー構成と回転率のバランスで利益率が決まる |
| 居酒屋・バー | ドリンク比率が高いほど粗利を確保しやすい。ただし深夜営業の人件費が重くなりやすい |
| ラーメン・専門店 | メニューを絞れるため原価・オペレーションの管理がしやすく、利益率を高めやすい |
同じ業態でも立地・座席数・営業時間で数字は大きく変わるため、業態平均はあくまで出発点として使ってください。
規模別の違い|大企業より中小・個人店のほうが高い理由
意外に思われるかもしれませんが、利益率は大企業より中小・個人店のほうが高い傾向があります。
前述の経済産業省調査(2007年度)では、大企業の平均3.6%に対し中小企業は11.4%と、規模による差も報告されています。
理由としては、多店舗展開する大企業は本部コストや店舗ごとの固定費が膨らみやすい一方、個人・小規模店はオーナー自身が現場に立つことで人件費を抑えやすいことが挙げられます。
ただし、オーナーが自分の給料を十分に取れていない状態で利益率が高く見えているケースもあります。
数字の高さがそのまま経営の健全さを意味しない点には注意が必要です。
da Vinciの開発チームが複数店舗を運営するなかでも、「オーナーの給料をどう扱うか」で利益率の見え方が大きく変わることを実感しています。店舗ごとの実力を正しく比べるために、オーナーや店長の人件費も含めた数字で利益率を管理する方法をとっており、規模を広げる判断もこの数字を基準にしています。
自店の目標は「まず10%」が現実的なライン
各種データを踏まえると、飲食店の利益率の目標は、まず10%を安定して確保することが現実的なラインとされています。
平均が3〜8%台に分布するなかで、10%を継続できれば良好な経営状態と評価できます。
なかには20%を超える店もありますが、いきなり高い目標を置くより、「現状を正確に把握する → 10%との差を埋める」という順序で進めるほうが着実です。
目標を決めたら、予算と実績を突き合わせて管理する「予実管理」の仕組みに乗せると、数字の改善が継続しやすくなります。
予実管理の全体像は、こちらの記事で詳しく解説しています。
飲食店の利益率の計算方法
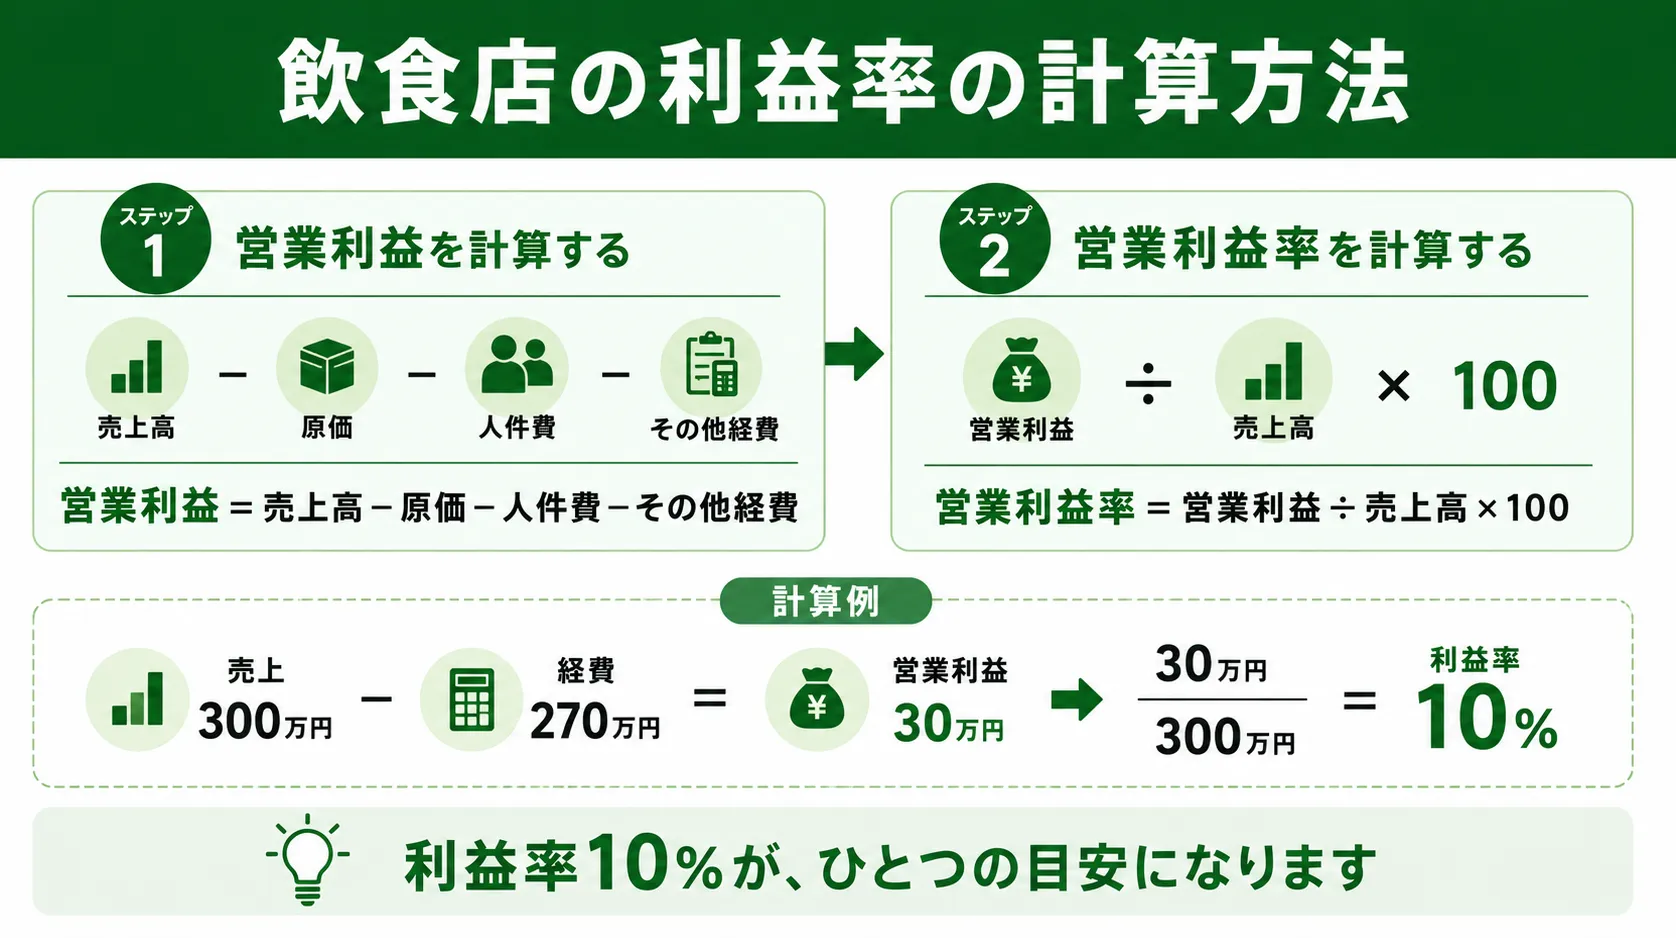
計算式:営業利益率=営業利益÷売上高×100
自店の利益率は、次の2ステップで求められます。
① 営業利益 = 売上高 − 原価 − 人件費 − その他経費(家賃・水道光熱費など)
② 営業利益率(%)= 営業利益 ÷ 売上高 × 100
必要な数字は、月の売上高と経費の内訳だけです。
まずは直近1ヶ月分で計算してみてください。
具体例でシミュレーション|月売上300万円の店の場合
次のような店を例に計算します。
| 項目 | 金額 |
|---|---|
| 月間売上高 | 300万円 |
| 原価 | 90万円(原価率30%) |
| 人件費 | 90万円(人件費率30%) |
| 家賃 | 30万円 |
| その他経費(水道光熱費・消耗品など) | 60万円 |
営業利益 = 300万円 − 90万円 − 90万円 − 30万円 − 60万円 = 30万円
営業利益率 = 30万円 ÷ 300万円 × 100 = 10%
この店は目標ラインの10%をちょうど確保できている状態です。
もし営業利益が15万円なら利益率5%となり、平均圏内ではあるものの改善余地がある、という読み方になります。
粗利率と営業利益率を混同しないための整理
2つの指標の違いを表で整理します。
| 指標 | 計算式 | 目安 | 使いどころ |
|---|---|---|---|
| 粗利率 | (売上−原価)÷売上×100 | 60〜70%台 | メニューの値付け・商品構成 |
| 営業利益率 | 営業利益÷売上×100 | まず10%が目標 | 店全体の収益力・経営判断 |
「粗利率70%だから儲かっている」と判断するのは早計です。
粗利から人件費・家賃を払った残りが本当の儲けであることを、常にセットで意識してください。
利益率が平均より低いときに見る3つの数字
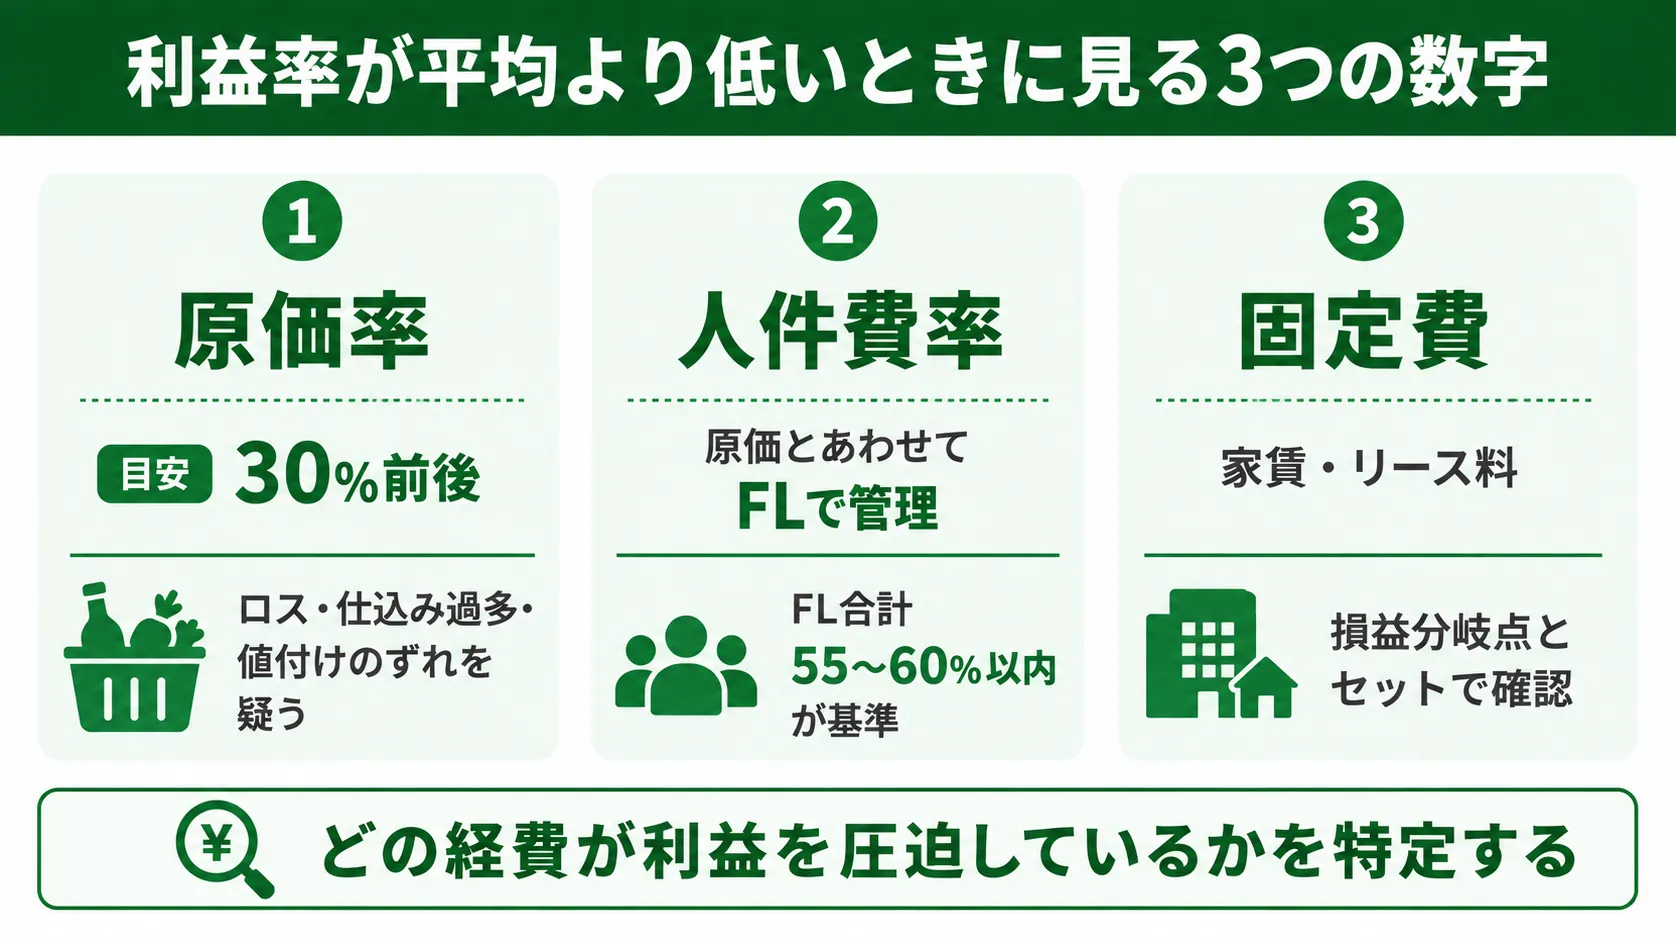
利益率が目安より低いとわかったら、次はどの経費が利益を圧迫しているかの特定です。
飲食店の場合、見るべき数字は実質的に3つに絞られます。
① 原価率|まず疑うべき最大の変動費
原価率(原価÷売上高×100)は、飲食店で最も大きな変動費です。
目安の30%前後を大きく超えている場合、食材ロス・過剰仕込み・仕入価格の上昇・値付けのずれなどが疑われます。
メニュー別に原価率を出すと、利益を削っている商品が特定しやすくなります。
da Vinciの開発チームが店舗を支援するなかでよく見られるのが、「月平均の原価率は目安内なのに、特定のメニューや曜日だけ突出して高い」というケースです。月の平均値だけを見ていると、この偏りには気づけません。原価率は平均で安心せず、内訳まで見ることが改善の入り口になります。
② 人件費率|原価とあわせてFLで見る
人件費率(人件費÷売上高×100)は、原価率とあわせて「FLコスト」として管理するのが飲食店の定石です。
F(原価)とL(人件費)の合計が売上の55〜60%以内に収まっているかが1つの基準で、60%を超えている場合は改善が必要なサインとされています。
人件費率の詳しい目安と下げ方は、こちらの記事で解説しています。
③ 固定費|損益分岐点とセットで確認する
家賃やリース料などの固定費が重い店は、売上が伸びても利益が残りにくい構造になります。
固定費の妥当性は、損益分岐点(黒字と赤字の分かれ目となる売上高)を計算すると判断しやすくなります。
損益分岐点の計算方法と下げ方は、こちらの記事で詳しく解説しています。
利益率は「月1回の振り返り」では改善しない
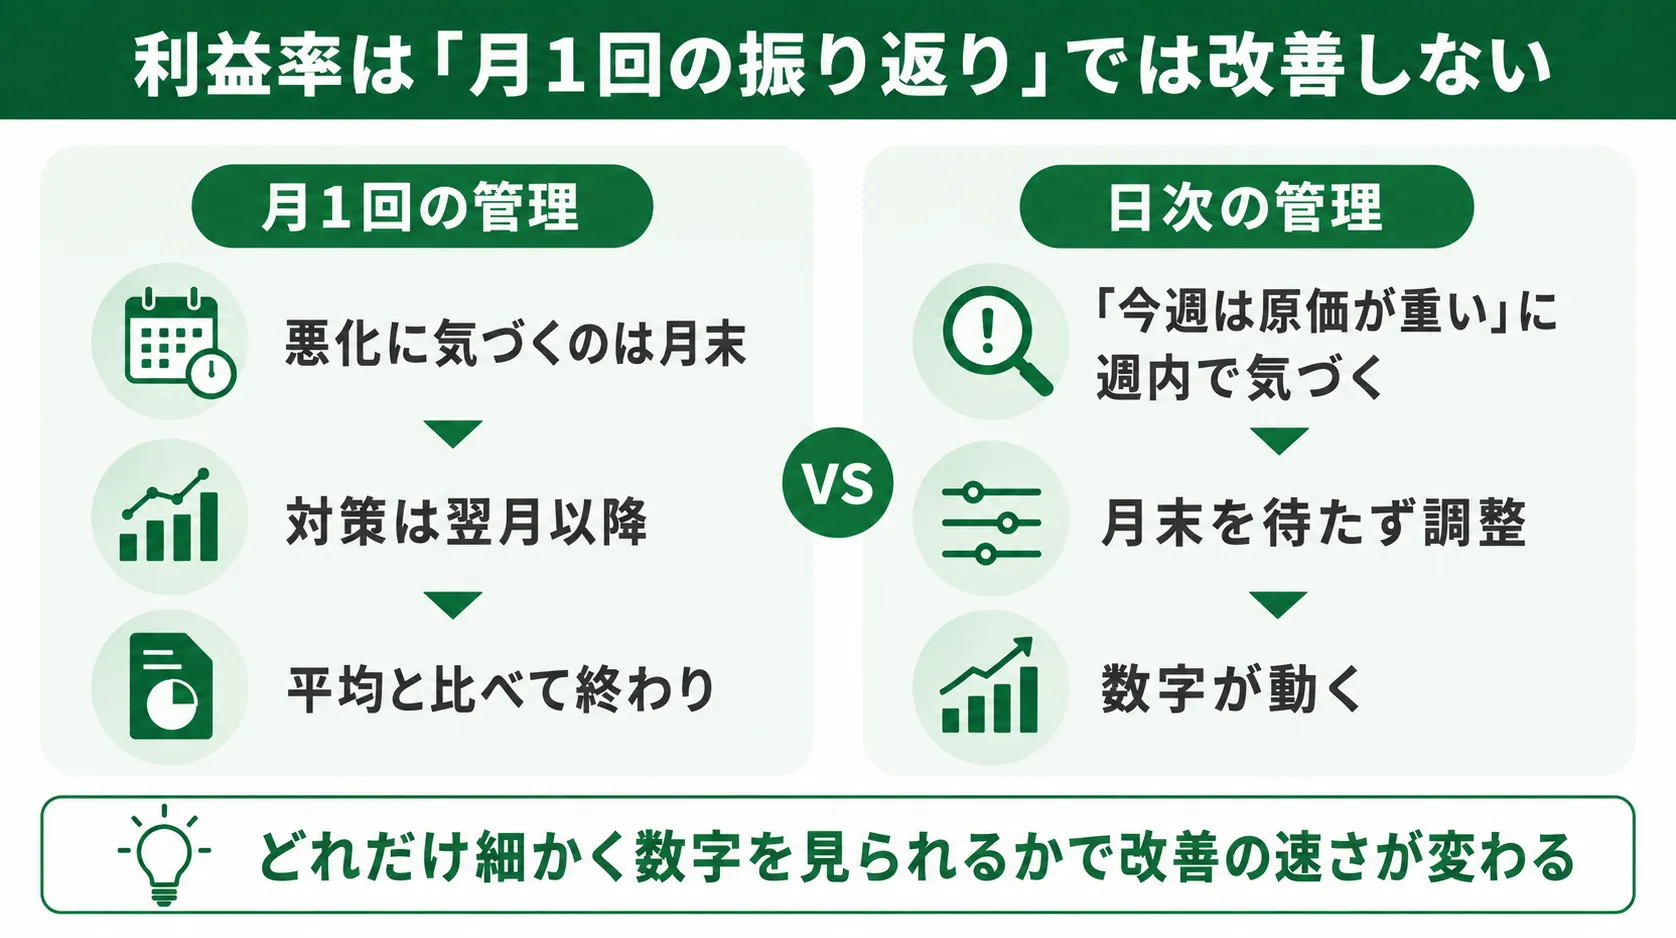
平均と比べて終わりでは数字は動かない
平均データと自店を比べることは出発点として有効ですが、比べただけでは利益率は1%も動きません。
数字が変わるのは、原価・人件費・売上の日々の積み重ねが変わったときです。
そして月に1回の集計だけでは、悪化に気づくのが月末になり、対策は翌月以降にずれ込みます。
利益率の改善は「どれだけ細かく数字を見られるか」で速度が大きく変わります。
日次で利益を把握すると打ち手が変わる
理想は、売上・原価・人件費を日単位で把握し、利益が出ているかを毎日確認する運用です。
日次の損益(日次PL)が見えると、「今週は原価が重い」「この曜日は人件費過多」といった気づきがその週のうちに得られ、月末を待たずに調整できます。
実際に、da Vinciを導入した複数店舗展開の飲食企業では、日々の数字を追う体制に変えたことで原価率を平均7%削減し、利益率の改善につながりました。平均と比べるだけの管理から、毎日数字を動かす管理へ移行した例です。
日次PLの考え方と作り方は、こちらの記事で詳しく解説しています。
飲食店の利益率に関するよくある質問
利益率10%は高いですか?
良好な水準といえます。
飲食業の平均は調査により3〜8%台に分布しており、10%を安定して維持できていれば平均を上回る経営状態です。
ただし、オーナー自身の給料を経費に含めているかで数字の意味が変わるため、含めたうえでの10%を目指すのが健全です。
利益率がマイナス(赤字)の場合、何から見直すべきですか?
まず原価率と人件費率(FLコスト)の確認をおすすめします。
FLが売上の60%を超えていれば、そこが赤字の主因である可能性が高いためです。
あわせて損益分岐点を計算し、必要売上と現状の差を把握すると、売上側・経費側どちらの対策が現実的か判断できます。
個人経営の場合、自分の給料は利益率にどう関係しますか?
オーナーの給料(役員報酬・事業主の生活費)を経費に含めるかで、利益率は大きく変わります。
含めずに計算すると利益率は高く見えますが、実態としては自分の労働で補っている状態です。
経営判断に使うなら、自分の給料を人件費に含めた利益率で見ることをおすすめします。
利益率の把握が難しい場合はどうすればいいですか?
まずは「売上・原価・人件費」の3つだけ、月単位で集計することから始めてください。
細かい経費の分類は後回しで問題ありません。
集計の手間が続かない場合は、日々の入力から損益を自動計算できるツールを使う方法もあります。
まとめ|平均は「比べる」ためでなく「動く」ために使う
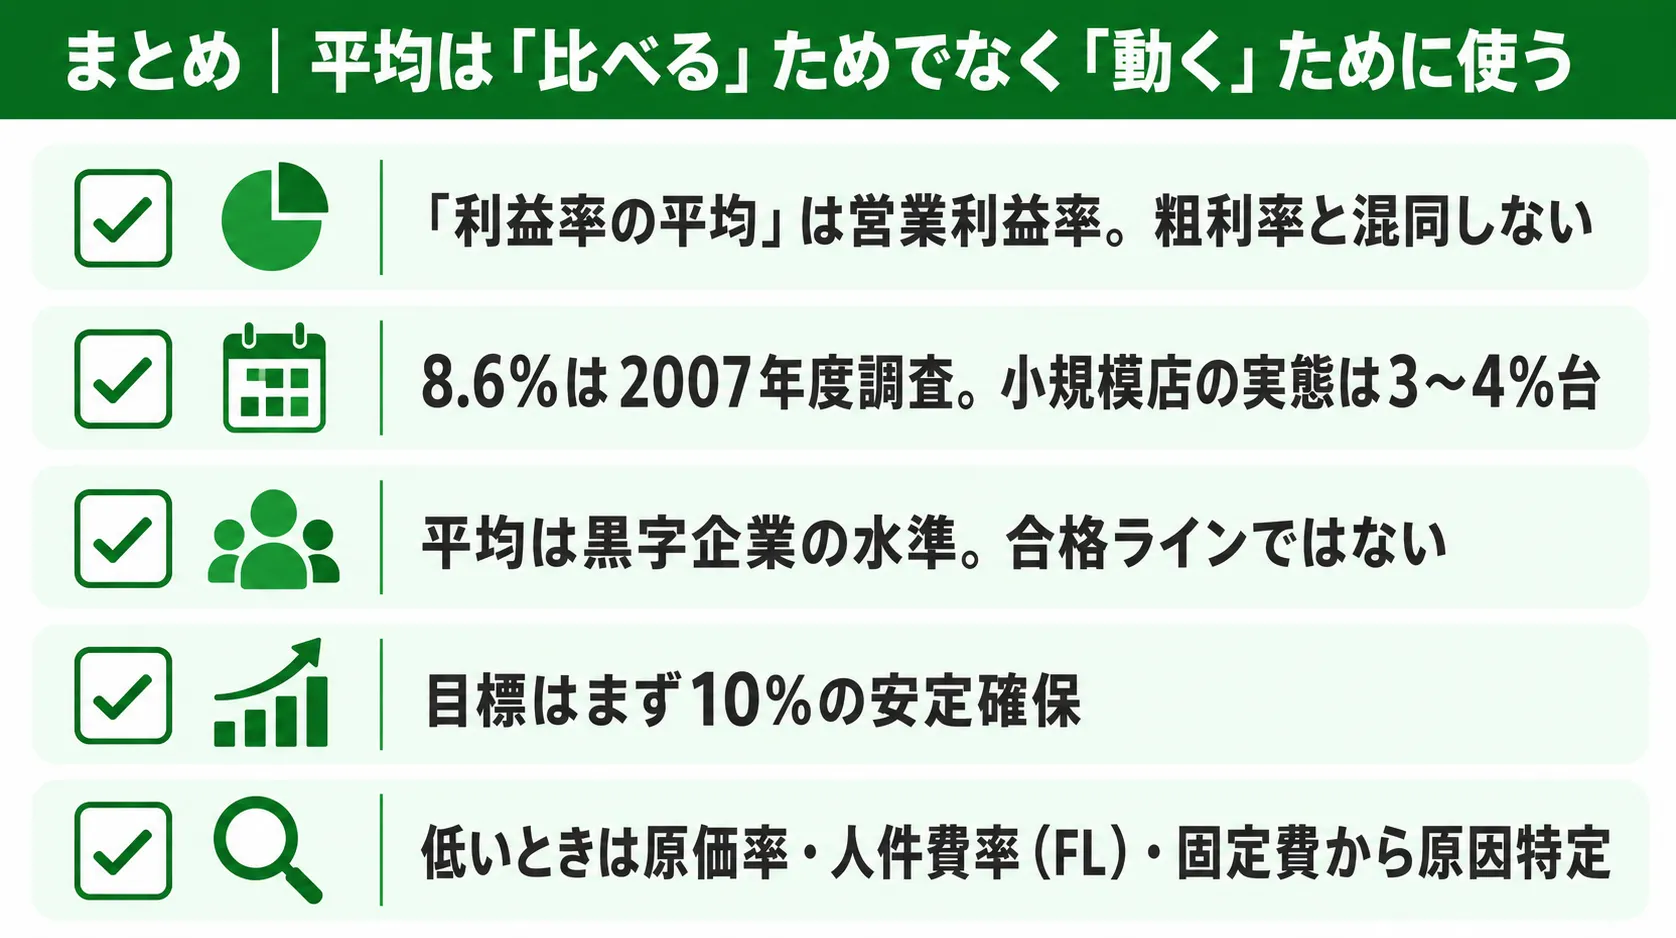
飲食店の利益率(営業利益率)の平均は、調査によって3〜8%台と幅があります。
本記事の要点を整理します。
- 「利益率の平均」は営業利益率の話。粗利率(60〜70%台)と混同しない
- よく引用される8.6%は2007年度調査。小規模店の実態は3〜4%台という新しい調査もある
- 平均データの多くは黒字企業が対象。「合格ライン」ではなく「生き残っている店の水準」として読む
- 業態・規模で数字は大きく変わる。目標はまず10%の安定確保が現実的
- 平均より低いときは、原価率・人件費率(FL)・固定費の3つの数字から原因を特定する
- 月1回の振り返りでは改善が遅れる。日次で利益を把握する運用が数字を動かす
まずは直近1ヶ月の売上と経費で、自店の営業利益率を計算してみてください。
平均との距離が見えれば、次に見るべき数字もおのずと決まります。
飲食店の利益率管理は「da Vinci」で一元化しよう
利益率の計算式はシンプルですが、日々の売上・原価・人件費を集計し続け、月次だけでなく日次で利益を把握するのは、手作業では大きな負担です。
この「数字を追い続ける仕組み」を担うのが、飲食店専用のツール導入です。
「da Vinci(ダ・ヴィンチ)」は、飲食店経営の現場を知り尽くした経営者が開発した、飲食店特化のクラウド経営支援ツールです。
以下のような機能・特長で、オーナー様・店長様の負担を大幅に軽減します。
- 日次PLの自動作成
売上・原価・人件費が毎日自動で集計され、その日の利益がすぐにわかります。利益率を月末待ちではなく毎日確認する運用が実現できます。 - POSレジ連携で売上・客数を自動集計
売上や客数の手入力は不要です。利益率の計算に使う数字が、常に最新の状態で揃います。 - 原価率の自動計算
利益を圧迫しやすい原価率を日々把握でき、食材ロスや仕入の無駄に早く気づけます。 - ITの知識不要・継続サポート
ネット検索ができる程度のスキルで使え、導入後も担当サポートが継続して伴走します。数字が苦手な方でも安心して始められます。
「平均と比べるだけの経営から抜け出したい」「利益率を毎日見える状態にしたい」
そんな方は、ぜひ飲食店特化の日次PLツール「da Vinci」をご検討ください。
この記事を書いたライター
ダヴィンチ編集部
「データ入力」から「日次PL」、そして「経営の打ち手」まで、ワンストロークで。
ダ・ヴィンチは、飲食店経営の現場課題を骨の髄まで知るオーナーたちが開発した、現場目線の経営支援ツールです。
飲食店特有の煩雑な作業や“勘どころ”を最短ルートでデジタル化し、日々の売上・原価・人件費などのデータを入力するだけで、毎日のPL(損益計算書)が自動作成され、即座に経営判断に活かせます。
“現場の感覚”と“データ”を融合させ、現場力を最大化するためのツール、それが ダ・ヴィンチ です。詳しくはこちら
飲食店の損益分岐点の計算方法|固定費・変動費の分け方から下げ方まで解説
飲食店の損益分岐点とは、売上と費用がちょうど等しくなり、利益がゼロになる売上高のことです。計算式は「固定費÷(1−変動費率)」で、固定費と変動費を正しく分けられれば、電卓ひとつで自店の黒字ラインを算出できます。 ただ、実 […]

働き方改革に対応できていない飲食店へ|実践的な改善策を解説
「働き方改革への対応が必要なのはわかっているが、日々の営業に追われてなかなか手が回らない」――そんな飲食店オーナー・店長は少なくありません。しかし法令への対応を後回しにしていると、知らないうちに違反状態に陥り、行政指導や […]

勤怠集計の効率化で飲食店経営が変わる|今すぐできる改善策から自動化まで徹底解説
月末になると勤怠集計に追われ、本来やるべき業務が後回しになってしまう――そんな経験をしている飲食店の店長・事務担当者は少なくありません。シフト制・深夜早朝勤務・アルバイトの入れ替わりが多い飲食業界では、勤怠集計は他の業種 […]

アルバイト・パート・社員の離職率を下げる方法|辞める原因から定着率を高め方
採用してもすぐに辞めてしまう、せっかく育てた社員が突然退職する――飲食業界でこうした悩みを抱えるオーナー・店長は少なくありません。厚生労働省の調査によると、宿泊業・飲食サービス業の離職率は全産業の中でも特に高い水準にあり […]

人手不足に悩む飲食店が今すぐできる採用対策|原因から具体的な解決策まで解説
飲食業界の人手不足は、今や多くのオーナー・店長が頭を抱える経営課題のひとつです。求人を出しても応募が来ない、せっかく採用してもすぐに辞めてしまう――そんな状況が続けば、既存スタッフへの負担が増え、サービス品質が落ち、売上 […]

タイムカード不正打刻はなぜ起きる?防止策と仕組みづくりを徹底解説
飲食店の現場では、タイムカードの不正打刻は「まさかうちには関係ない」と思われがちです。しかし、スタッフの入れ替わりが多く、深夜や早朝など管理者の目が届きにくい時間帯が生まれやすい飲食業界は、不正打刻が起きやすい構造的な条 […]

飲食店の理想の人件費率は?目安30%の罠と利益を最大化する下げ方を徹底解説
「人件費が高いのはわかっているが、どこをどう削ればいいのかわからない」 「これ以上スタッフを減らしたら、お店が回らなくなるのでは」 飲食店経営において、人件費は売上の約3割を占める最大級のコストです。 しかし、やみくもに […]

飲食店のABC分析とは?メニュー改善で利益を最大化する方法
「メニュー数は多いのに、なぜか利益が伸びない」 「どのメニューが儲かっていて、どれがお荷物なのかわからない」 飲食店を経営していると、メニュー構成に関するこうした悩みは尽きません。 感覚的に「あれは売れている」「これは出 […]

飲食店の日次損益とは?計算方法と毎日の利益を見える化するコツ
「毎日忙しく営業して、売上もそこそこある。なのに月末になると思ったほど利益が残っていない」 飲食店経営でこうした壁にぶつかるオーナー様は少なくありません。 その原因の多くは、日々の損益を把握しないまま1ヶ月を過ごしてしま […]

飲食店の売上が落ちた原因とは?チェックリストと改善策を徹底解説
「最近、売上が落ちている気がする。でも原因がわからない」 飲食店を経営していれば、売上の波は避けられません。 しかし、原因がわからないまま放置すると、気づいた時には手遅れになることもあります。 売上が落ちた時に大切なのは […]

飲食店の多店舗展開を成功させる完全ガイド|メリット・デメリットから具体的手順まで
「現在の1店舗目は順調だ。そろそろ2店舗目、3店舗目を出店して事業を拡大したい」 そう考える飲食店オーナー様は多いことでしょう。多店舗展開は、売上と利益を飛躍的に伸ばし、ブランドとしての地位を確立するための大きなチャンス […]

飲食店向け原価管理システムおすすめ5選を比較!選び方やメリットを徹底解説
飲食店経営において、原価管理は利益を確保するための生命線です。しかし、「毎月の原価率が把握できていない」「棚卸に時間がかかりすぎる」といった課題を抱えている経営者の方も多いのではないでしょうか。 手作業での原価計算は、計 […]

飲食店の売上管理を効率化!おすすめシステム5選を徹底比較
飲食店の売上管理は、毎日の数字を把握するだけでなく、次の改善につなげることが大切です。ただ、手作業での集計やExcel管理に時間がかかり、負担に感じている方も多いのではないでしょうか。そこで役立つのが、売上管理を効率化で […]

飲食店の予実管理システムおすすめ5選!比較と選び方
飲食店経営において、予算と実績の管理は利益を確保するための生命線です。 しかし「売上は把握できても利益がわからない」「月末にならないと経営状況がつかめない」「複数店舗の数値管理が煩雑」といった悩みを抱えていませんか。 こ […]

飲食店におすすめの勤怠管理システム5選を徹底比較
「手作業の集計は時間がかかりすぎる」「計算ミスが起きていないか不安」「でも、便利なシステムは高価で手が出せない」と感じている方も多いのではないでしょうか。 この記事では、そんなお悩みを持つ小規模飲食店の経営者や店長様に向 […]

飲食店の発注業務を「見える化」で劇的改善!データ分析で利益を最大化
飲食店の経営者や店長の皆さん、こんなお悩みはありませんか? 長年の勘と経験に頼った発注で、フードロスや欠品が後を絶たない。 「あのベテランスタッフがいないと、正確な発注ができない」と属人化している。 日々の業務に追われ、 […]

飲食店の売上目標の立て方!5ステップで学ぶ計算方法と計画術
「うちの店、一体いくら売り上げれば安心なんだろう…」 「売上目標を立てろと言われるけど、何から手をつけていいか分からない…」 飲食店の経営者や店長なら、誰もが一度はこんな悩みを抱えるのではないでしょうか。日々の忙しい業務 […]

客単価の分析方法を徹底解説!飲食店経営の羅針盤
「日々の売上が思うように伸びない…」 「長年の勘と経験だけに頼る経営に、そろそろ限界を感じている…」 飲食店の経営者や店長の皆様なら、一度はこのような悩みに直面したことがあるのではないでしょうか。お客様を増やす努力も大切 […]

飲食店の発注業務【完全ガイド】流れの理解から属人化しない仕組み作りまで
個人経営の飲食店オーナーの皆様。 「発注業務は、長年の経験を持つベテランスタッフに任せきり…」 「今日の仕入れ量、本当にこれで足りるかな…」 そんな風に、日々の発注業務に漠然とした不安や非効率さを感じていませんか? 勘と […]

飲食店の勤怠管理を徹底解説|シフト作成のコツから残業・有給管理、最新システム比較まで
「うちの店はシフトが複雑で、毎月の勤怠集計が本当に大変だ」」 「労働基準法とか、正直よくわからなくて…」 個人経営や小規模な飲食店を運営されているオーナー様、店長様は、このようなお悩みをお持ちではないでしょうか。 日々の […]

飲食店の予実管理とは?|基本の意味から実践方法・活用ツールまで徹底解説
「マネージャーとして、もっとデータに基づいた店舗運営をしたい」 「予実管理という言葉は聞くけれど、飲食店では具体的にどうすればいいの?」 このようなお悩みをお持ちの飲食店経営者や店長の皆さまは多いのではないでしょうか。 […]

飲食店の営業日報の正しい書き方|必須項目と活用のコツを解説
飲食店の売上を管理するために、日報をつけていますか。 「毎日書いているけれど、ただ記録するだけで終わっている」 「そもそも何を書けばいいのか、項目が定まっていない」 個人で飲食店を経営されているオーナーや店長様から、この […]

飲食店の売上管理とは?基本から仕組み・改善策まで完全網羅
「日々の営業に追われて、売上の数字まで細かく見ていられない」 「どんぶり勘定のままで、この先やっていけるか不安だ」 「本格的な売上管理を始めたいけれど、高価なPOSレジを導入する余裕はない」 個人で飲食店を経営されている […]

飲食店の発注ミスを防ぐ方法|原因別の対策と仕組み化のコツを解説!
「また在庫が合わない…」 「あのアルバイト、ちゃんと発注できるだろうか?」 飲食店の経営者や店長の皆様なら、一度はこんな悩みを抱えたことがあるのではないでしょうか。 発注ミスは、単に食材を無駄にするだけでなく、欠品による […]

飲食店の発注管理とは?業務フローと改善ポイントなど【完全網羅ガイド発注の全てがわかります】
飲食店の経営において、売上と同じくらい重要なのが「コスト管理」です。 中でも、日々の「発注管理」は、食材のロスや品切れに直結し、お店の利益を大きく左右します。 「経験と勘に頼った発注で、食材を余らせてしまう」 「人気メニ […]
