


予実管理とは、あらかじめ立てた予算(計画)と実績を比較し、差異の原因を分析して次の行動に活かす一連のプロセスのことです。飲食店の予実管理は、売上・原価・人件費・利益の4つの数字を「予算はいくらか、実績はどうだったか、なぜ […]
飲食店の予算の立て方|利益から逆算する順番と経費予算の枠の決め方
2026/10/07
飲食店の予算とは、売上だけでなく原価・人件費・固定費・利益までをセットで決めた「店の数字の設計図」です。立てる順番は、売上からではなく利益から逆算するのが実践的です。確保したい利益を先に決め、FLコストの枠、固定費と積み上げていくと、最後に必要な売上予算が自然に導かれます。
「売上目標は決めているが、経費はなりゆき」という状態では、月末になってみないと利益が残るかわからず、いわゆる自転車操業から抜け出せません。
予算を利益から組むことで、この順番が逆転します。
この記事の要約
- 予算を立てる順番|利益→FL→固定費→売上の4ステップ
- 月売上300万円の店を例にした、経費予算の枠の決め方シミュレーション
- 年間予算を月別に展開するときの繁閑差の織り込み方
自店の予算と実績をまとめて管理したい方には、da Vinciの資料ダウンロード(無料)もご用意しています。
この記事は、飲食店経営の現場を知り尽くした経営者が開発した日次PLツール「da Vinci」の編集部が、現場で実際に予算を組み、運用してきた経験をもとに執筆しています。
読み終える頃には、自店の予算書を4つの数字から組み立てられるようになるはずです。
目次
飲食店の予算とは?売上目標との違い
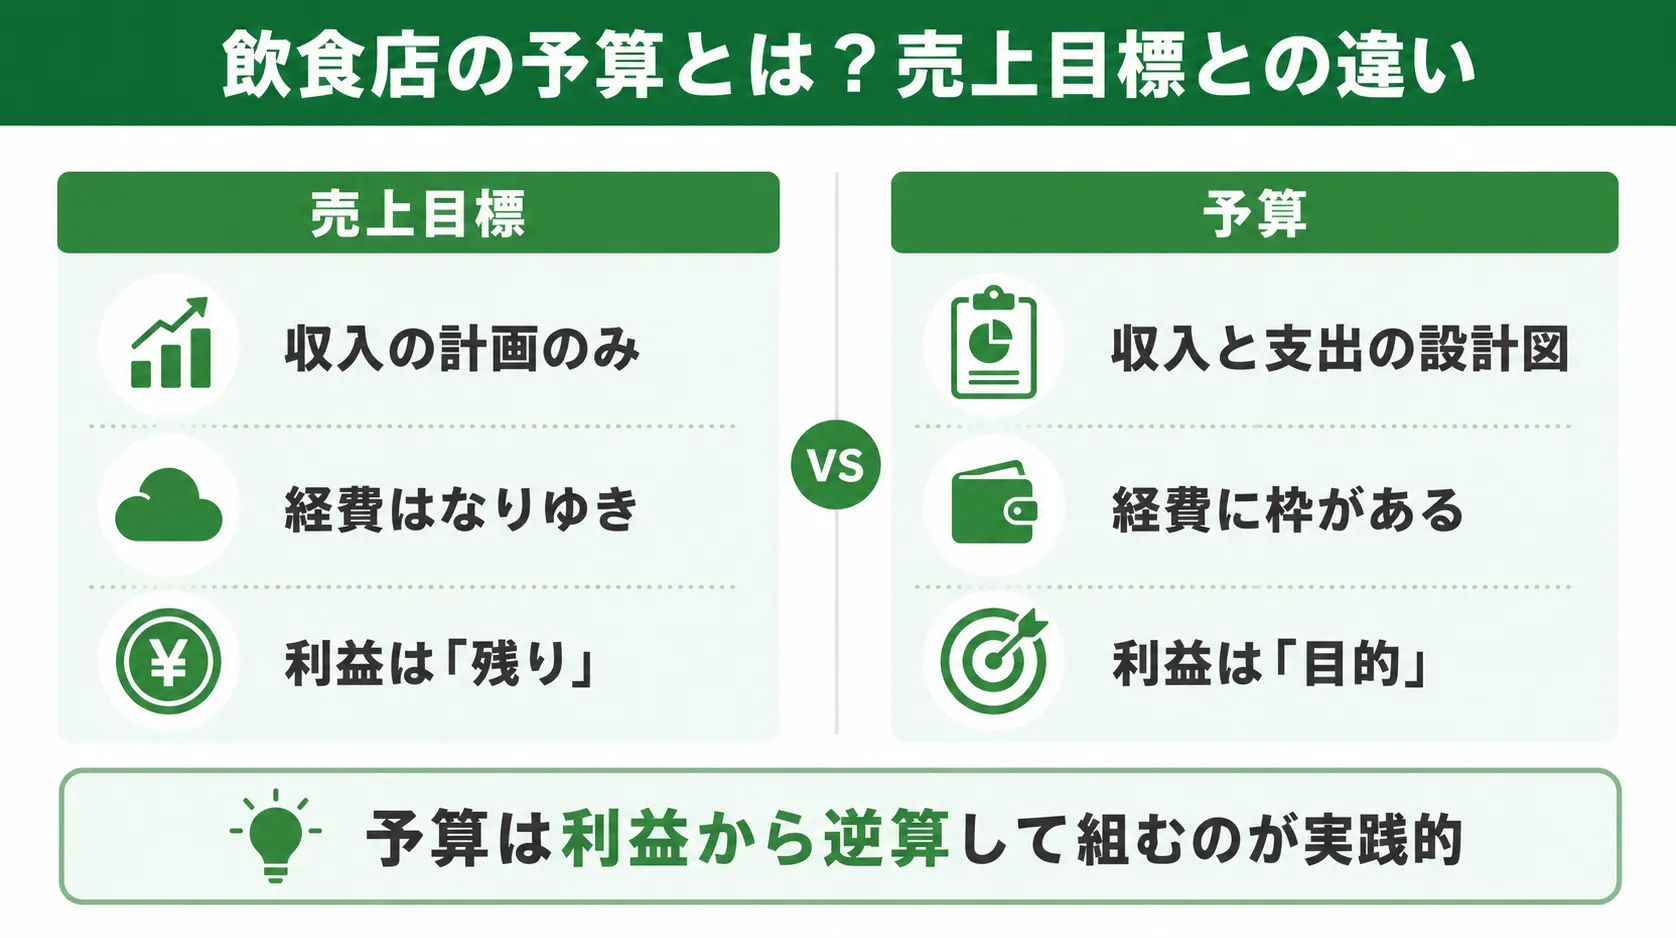
予算=収入と支出をセットで決めた「店の設計図」
予算とは、売上・原価・人件費・固定費・利益のすべてを事前に決めた、店の数字の設計図です。
売上目標が「収入の計画」であるのに対し、予算は「収入と支出の計画」をセットで持つ点が違います。
売上目標だけの経営では、目標を達成しても経費が膨らんでいれば利益は残りません。
支出側にも枠を決めて初めて、「いくら売って、いくら使って、いくら残すか」が設計できます。
予算を組むと何が変わるのか|自転車操業からの脱却
予算がない店の典型は、今日の売上から明日の仕入を出す、いわゆる自転車操業です。
月末に通帳を見て初めて結果を知る経営では、手を打つタイミングが常に1ヶ月遅れます。
予算を組むと、月の途中でも「原価が予算枠を超えそう」「人件費はあと◯万円使える」と先回りの判断ができるようになります。
数字の不安が「見えない不安」から「対処できる課題」に変わることが、予算の最大の効果です。
なお、予算を実績と突き合わせて運用する予実管理の全体像は、こちらの記事で解説しています。
予算は「売上から」ではなく「利益から」考える
予算の立て方には、売上から順に決める積み上げ型と、利益から逆算する型があります。
おすすめは利益からの逆算です。
売上から決めると、経費を引いた「残り」が利益になり、利益は結果任せになります。
利益から決めれば、経費は「利益を確保するための枠」として設計され、利益が予算の出発点になります。
順番を変えるだけで、利益の位置づけが「余り」から「目的」に変わるのです。
da Vinciの開発チームが店舗運営で実感してきたのも、この順番の重要性です。売上目標だけを追っていた時期は、繁忙月でも「忙しかったのに残らない」ことがありました。利益とFLの枠を先に決める組み方に変えてからは、月の途中で「使える経費があといくらか」を基準に判断できるようになり、利益が結果ではなく管理の対象になりました。
予算を立てる順番|利益→FL→固定費→売上の4ステップ
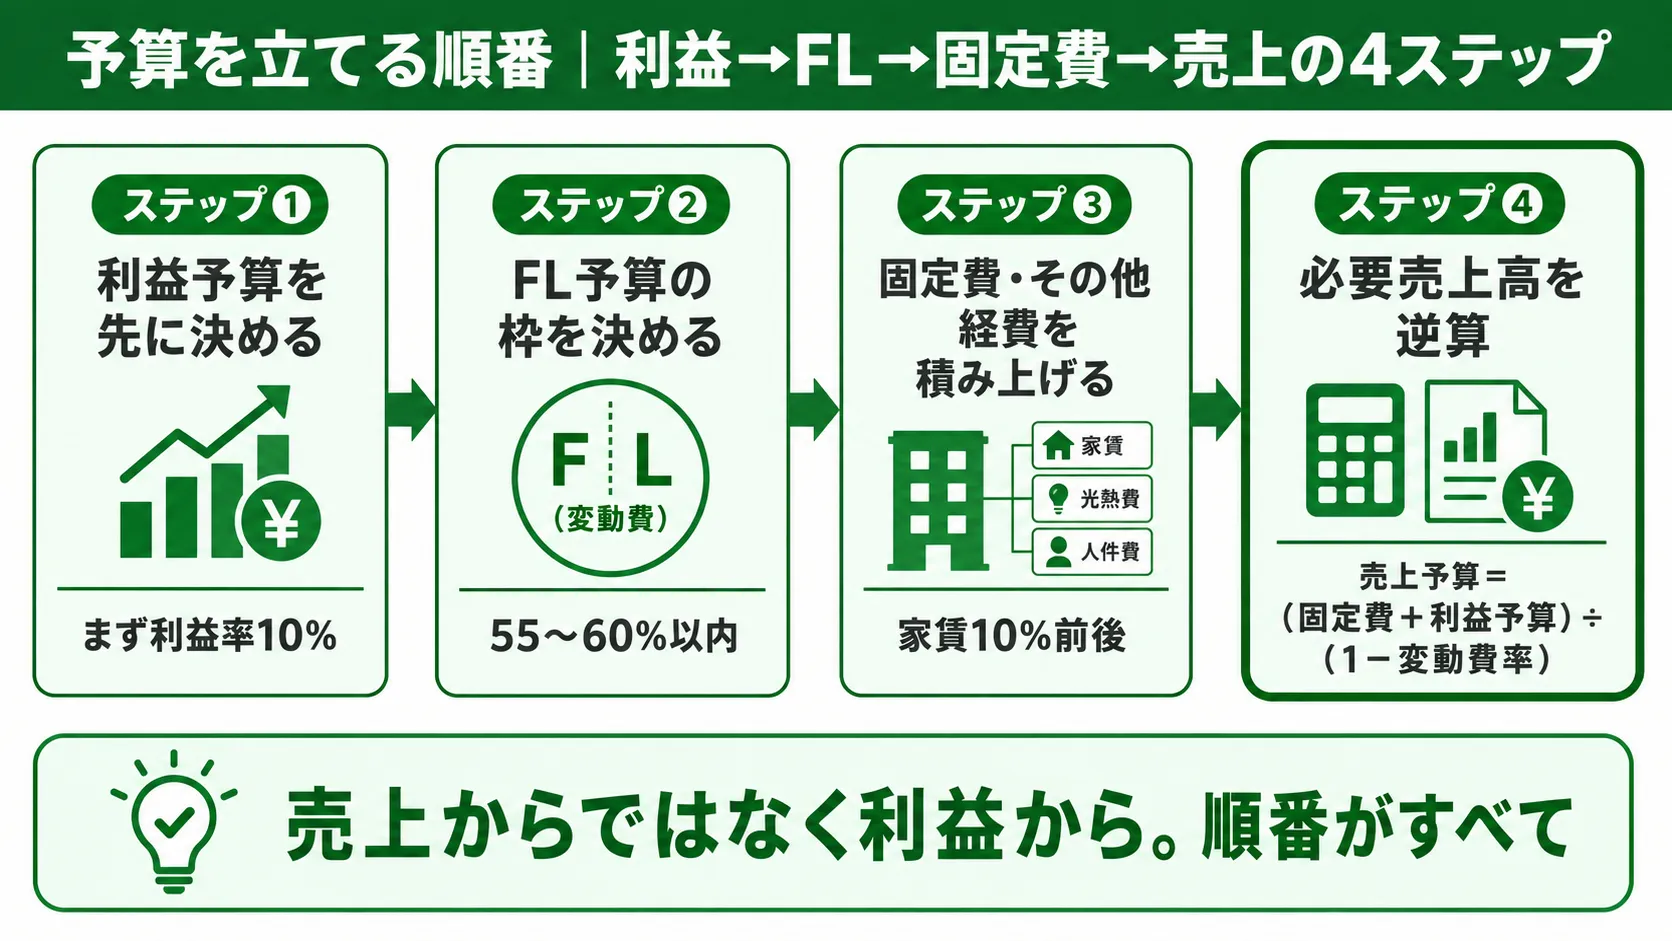
ステップ①:利益予算を先に決める(まず利益率10%)
最初に決めるのは、確保したい営業利益の額。
目安は、まず売上の10%を安定して残すことです。
飲食業の利益率の平均が調査により3〜8%台に分布するなかで、10%は良好な経営水準にあたる現実的な目標です。
金額で考えても構いません。
「毎月30万円は残す」「年間で360万円」のように、自分の店が続くために必要な利益額から出発してください。
ステップ②:FL予算の枠を決める(55〜60%以内)
次に、最大の経費であるFLコスト(原価+人件費)の枠を決めます。
目安は売上の55〜60%以内、余裕を持たせるなら55%です。
この段階では「原価◯%・人件費◯%」と細かく分けなくても構いません。
まず合計の上限を決め、内訳は業態に合わせて後から割り振ります。
FL比率の考え方とランク別基準は、こちらの記事で詳しく解説しています。
ステップ③:固定費・その他経費を積み上げる
家賃・リース料・水道光熱費・消耗品・販促費など、FL以外の経費を積み上げます。
目安は家賃が売上の10%前後、その他経費が20〜25%前後です。
固定費は毎月ほぼ一定なので、過去の実績をそのまま使えば精度の高い予算になります。
契約書と直近3ヶ月の支払いを並べれば、この部分は30分もあれば埋まります。
ステップ④:必要売上高を逆算して売上予算にする
利益・FL・固定費が決まれば、必要な売上は次の式で逆算できます。
売上予算 =(固定費 + 利益予算)÷(1 − 変動費率)
例えば固定費130万円・利益予算30万円・変動費率35%なら、(130万円+30万円)÷0.65≒246万円が売上予算です。
この計算の仕組みは損益分岐点と同じ考え方なので、詳しくはこちらの記事をご覧ください。
逆算した売上予算が現実離れしていないかは、次章の調整方法で確認します。
経費予算の枠の決め方|月売上300万円の店でシミュレーション
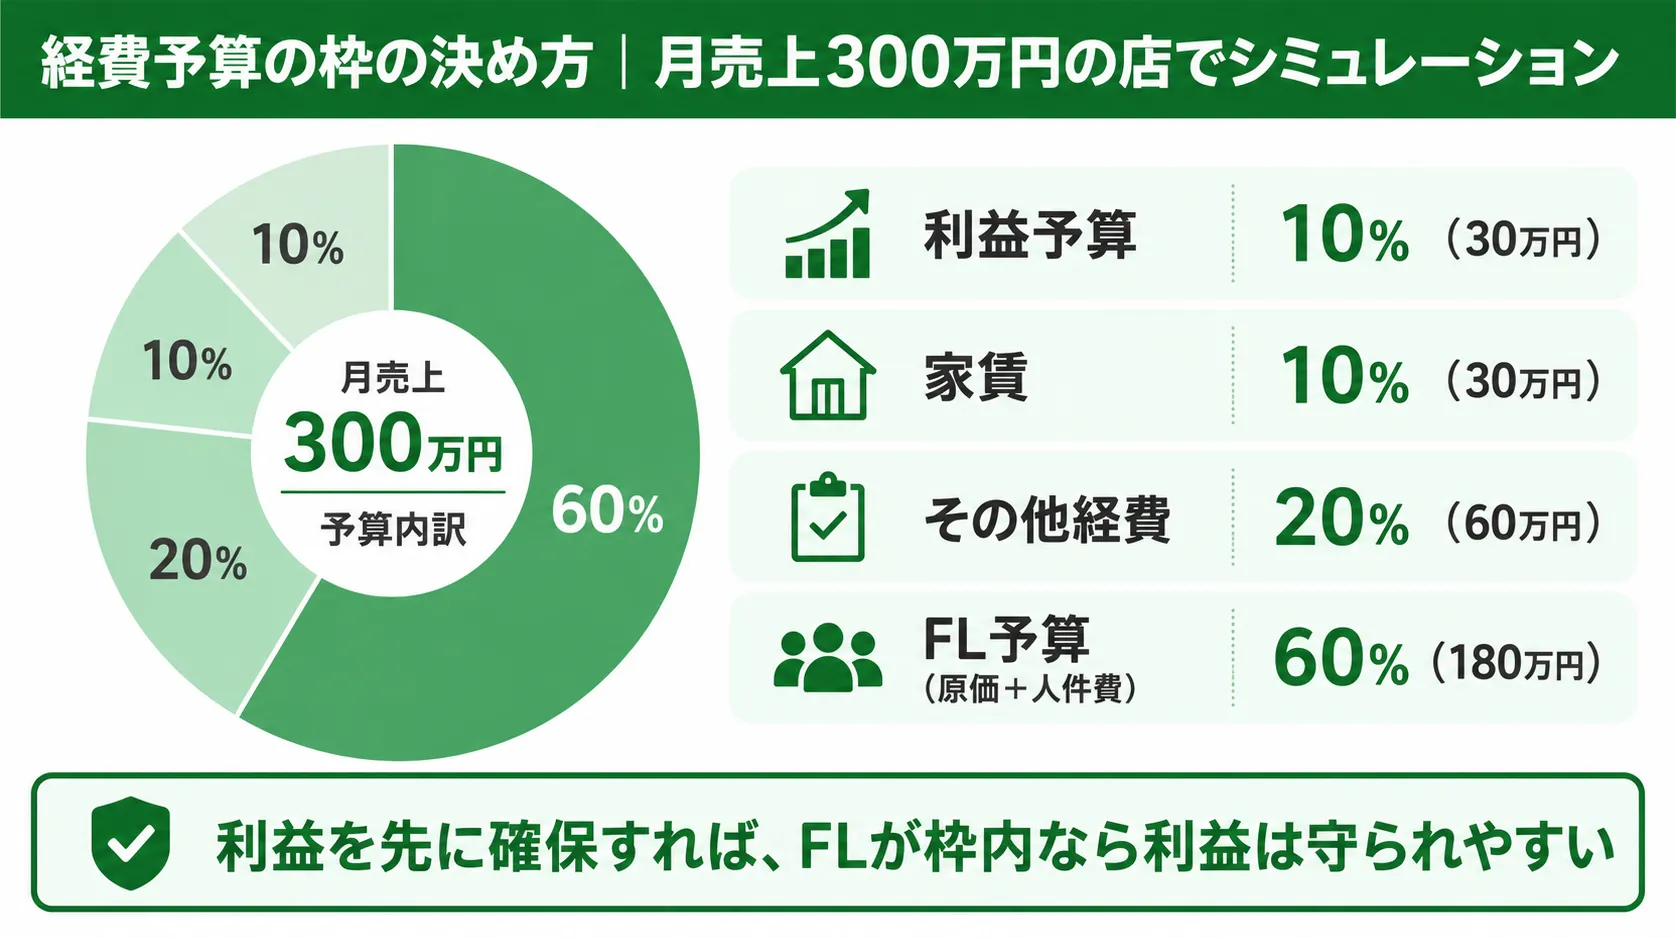
利益予算30万円から始める予算書の例
売上予算を300万円と置いた場合の、割合ベースの予算書の例です。
| 項目 | 予算枠(割合) | 金額 |
|---|---|---|
| 利益予算 | 10% | 30万円 |
| 家賃 | 10% | 30万円 |
| その他経費(水道光熱・消耗品・販促など) | 20% | 60万円 |
| FL予算(原価+人件費) | 60% | 180万円 |
利益を先に10%確保し、家賃とその他経費を引いた残りがFLの枠になります。
この形なら、FLが枠内に収まっている限り、利益10%が構造的に守られやすくなります。
原価予算・人件費予算への割り振り方
FL予算180万円を、原価と人件費に割り振ります。
標準は原価30%(90万円)・人件費30%(90万円)ですが、業態で調整してください。
- 食材が主役の業態(焼肉・鮮魚など)
原価35%・人件費25%のようにFへ厚く配分します。 - 接客やライブ感が価値の業態
原価25%・人件費35%のようにLへ厚く配分します。
内訳の形は店の強みに合わせ、合計をFL予算内に収めることだけを守ります。
予算枠が現実と合わないときの調整方法
逆算した売上予算が「今の実力では届かない」金額になることがあります。
その場合の調整は、次の優先順位で行います。
- その他経費の見直し
使っていないサブスク・過剰な販促費など、削っても品質に影響しない枠から見直します。 - FLのムダの確認
廃棄ロス・閑散時間帯のシフトなど、品質を落とさず縮められる部分を確認します。 - 利益予算の一時的な引き下げ
どうしても届かない場合、初年度は利益5%から始めて段階的に10%へ引き上げます。
利益予算をゼロにする調整は避けてください。
利益なしの予算は、設計図として機能しません。
売上予算を月別に展開する|繁閑差を織り込む
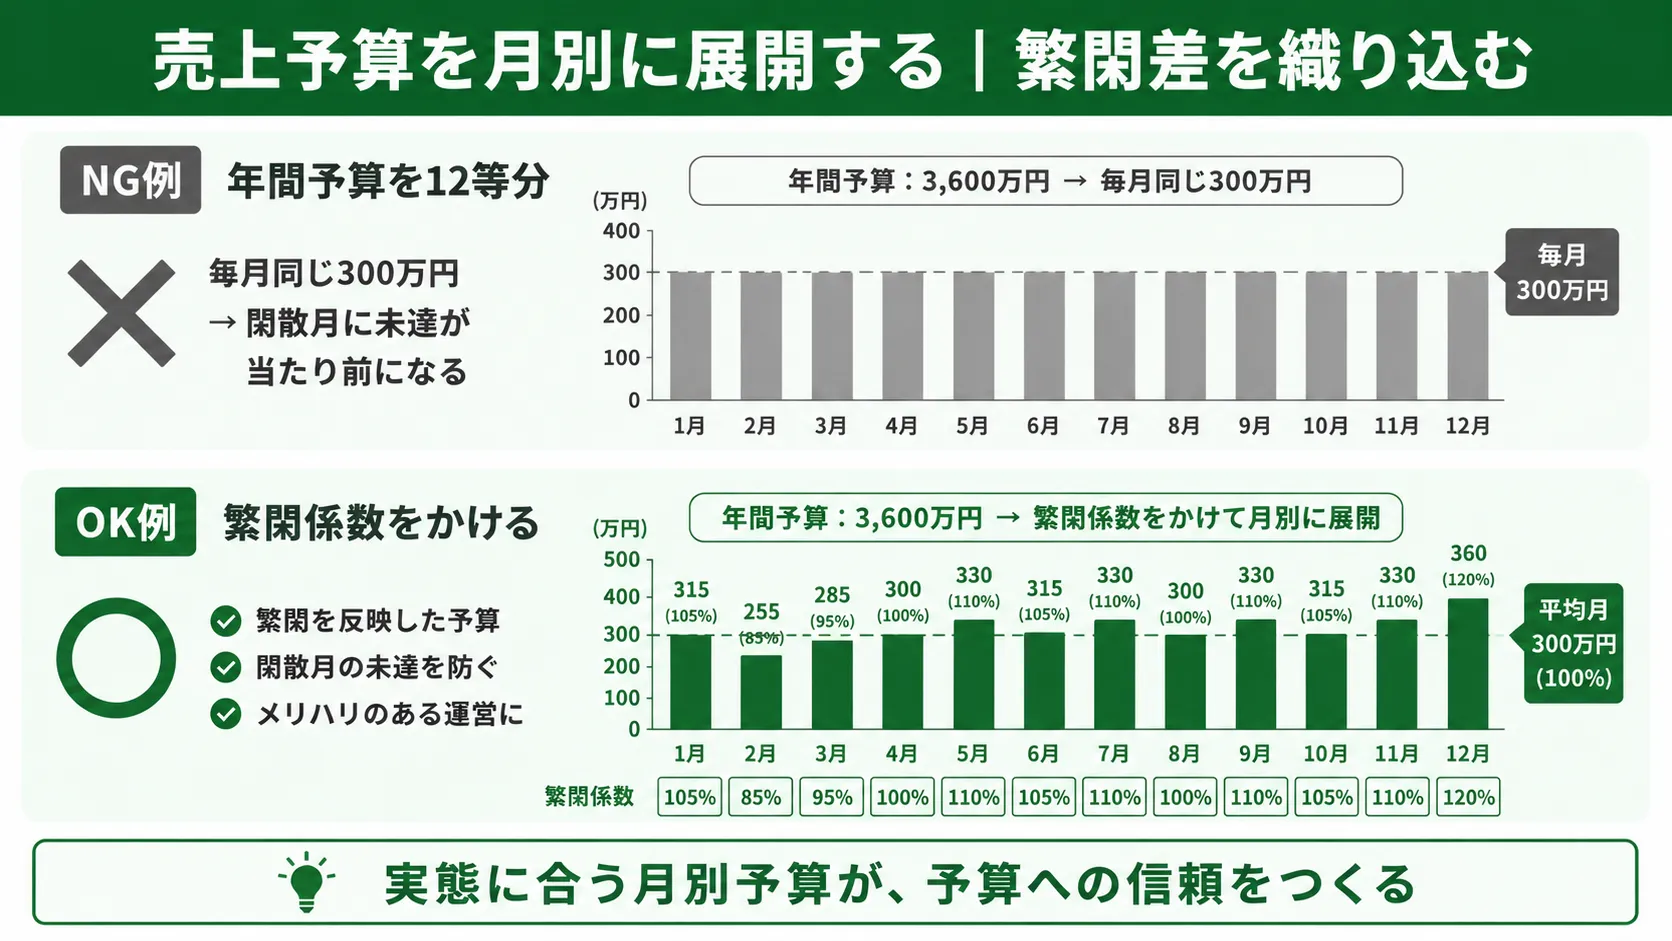
年間予算を12等分してはいけない理由
年間の売上予算が3,600万円だとして、これを12等分して毎月300万円とするのは危険です。
飲食店には繁忙月と閑散月があり、12月に達成できる300万円と2月に求める300万円では難易度がまったく違うからです。
実態に合わない月別予算は、閑散月に「未達が当たり前」の空気を作り、予算そのものへの信頼を失わせます。
繁忙月・閑散月の係数のかけ方
月別展開は、過去実績から月ごとの係数を出してかけるのが実践的です。
- 前年の月別売上から、各月が年間平均の何%だったかを出す(例:12月=120%、2月=85%)
- 年間予算 ÷ 12 × 各月の係数で月別予算を作る(例:月平均300万円 × 120% = 12月予算360万円)
開業1年目で実績がない場合は、同業態の一般的な繁閑傾向(忘年会シーズン・年度末など)を参考に仮の係数を置き、実績が貯まり次第差し替えます。
売上予算を客数・客単価まで分解する方法
月別予算が決まったら、現場で追える数字にするために1日あたり・客数・客単価まで分解します。
この分解の具体的な手順は、売上目標の立て方の記事で5ステップで解説しています。
予算記事としてのポイントは1つだけ。
分解した数字が現場に共有されて初めて、予算は「オーナーの表計算」から「店の目標」に変わるということです。
予算を「作って終わり」にしない|予実管理への接続
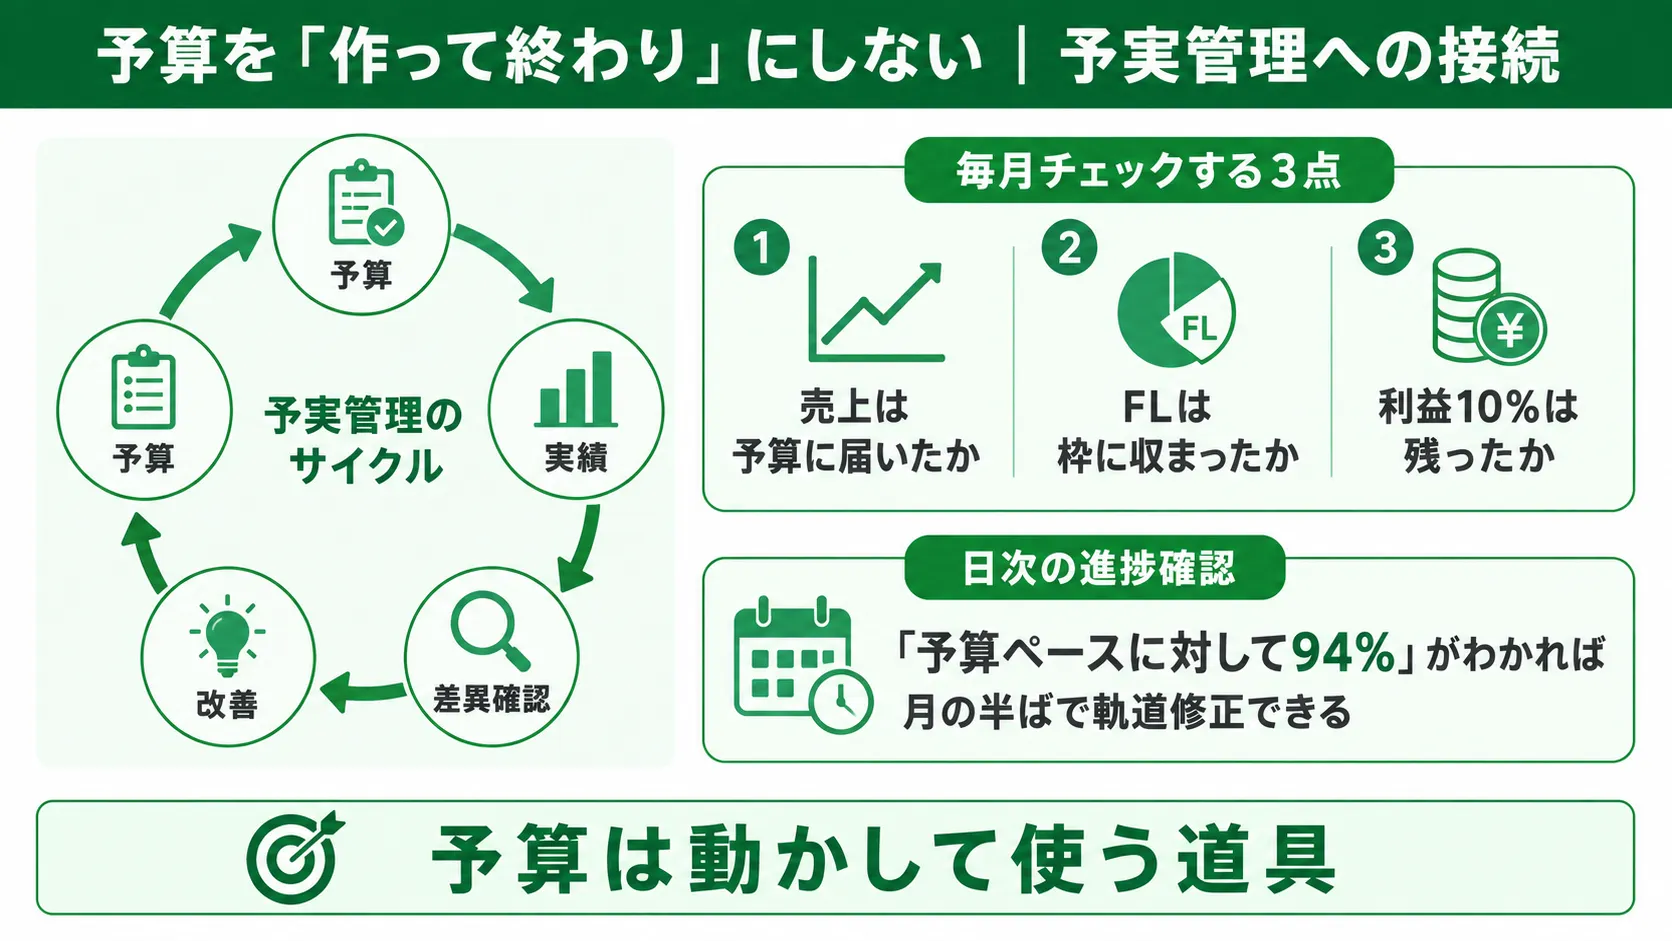
予算は毎月実績と突き合わせて初めて機能する
予算書は、作った瞬間がゴールではありません。
毎月、予算と実績を並べて差異を確認し、原因に手を打つ。
このサイクル(予実管理)が回って初めて、予算は経営の道具になります。
チェックの観点はシンプルで、「売上は予算に届いたか」「FLは枠に収まったか」「結果として利益10%は残ったか」の3点です。
日次で予算進捗を追うと月中に軌道修正できる
月末の突き合わせだけでは、未達がわかった時点で打つ手は翌月からになります。
理想は、月の予算を日割りにして、日々の実績と比べる運用です。
「今日までの累計が予算ペースに対して94%」とわかれば、月の半ばでシフトや販促の調整ができます。
実際に、da Vinciを導入した複数店舗展開の飲食企業では、予算と実績を日々突き合わせる体制に変えたことで、月次集計だけでは翌月回しになっていた調整が週単位で回るようになりました。数字を追う頻度が上がったことで発注量や仕込みへの意識も変わり、原価率の平均7%削減につながっています。
日々の売上・原価・人件費から損益を出す日次PLの作り方は、こちらの記事で解説しています。
飲食店の予算に関するよくある質問
予算は何月に立てるべきですか?
決算月や年度の区切りに合わせ、新年度が始まる1〜2ヶ月前に立てるのが一般的です。
個人店で決算を意識しない場合でも、繁忙期前の落ち着いた時期に年間予算を組み、毎月の予実確認で微調整していく運用をおすすめします。
開業1年目で実績データがない場合はどう立てますか?
業態の一般的な目安(FL比率55〜60%・家賃10%・利益10%)で割合ベースの予算を組み、売上は事業計画の想定客数×客単価から置いてください。
1年目の予算は精度より「毎月実績と比べる習慣を作ること」が目的です。
実績が3ヶ月分貯まったら、その数字で予算を引き直します。
予算と実績が大きくずれたら予算を作り直すべきですか?
数ヶ月連続で大きくずれる場合は、下期分だけ引き直すことをおすすめします。
ただし、ずれるたびに予算を実績へ寄せると、予算が「後追いの記録」になってしまいます。
まず差異の原因(売上側か、経費側か)を特定し、改善しても届かない構造的なずれだと判断できたときだけ作り直す、という順番が健全です。
個人店でも予算書は必要ですか?
規模にかかわらず必要です。
むしろ資金の余裕が小さい個人店ほど、予算による先回りの効果は大きくなります。
複雑な表は不要で、この記事の4項目(利益・FL・固定費・売上)が1枚にまとまっていれば十分に機能します。
まとめ|予算は利益から逆算し、毎月動かして使う
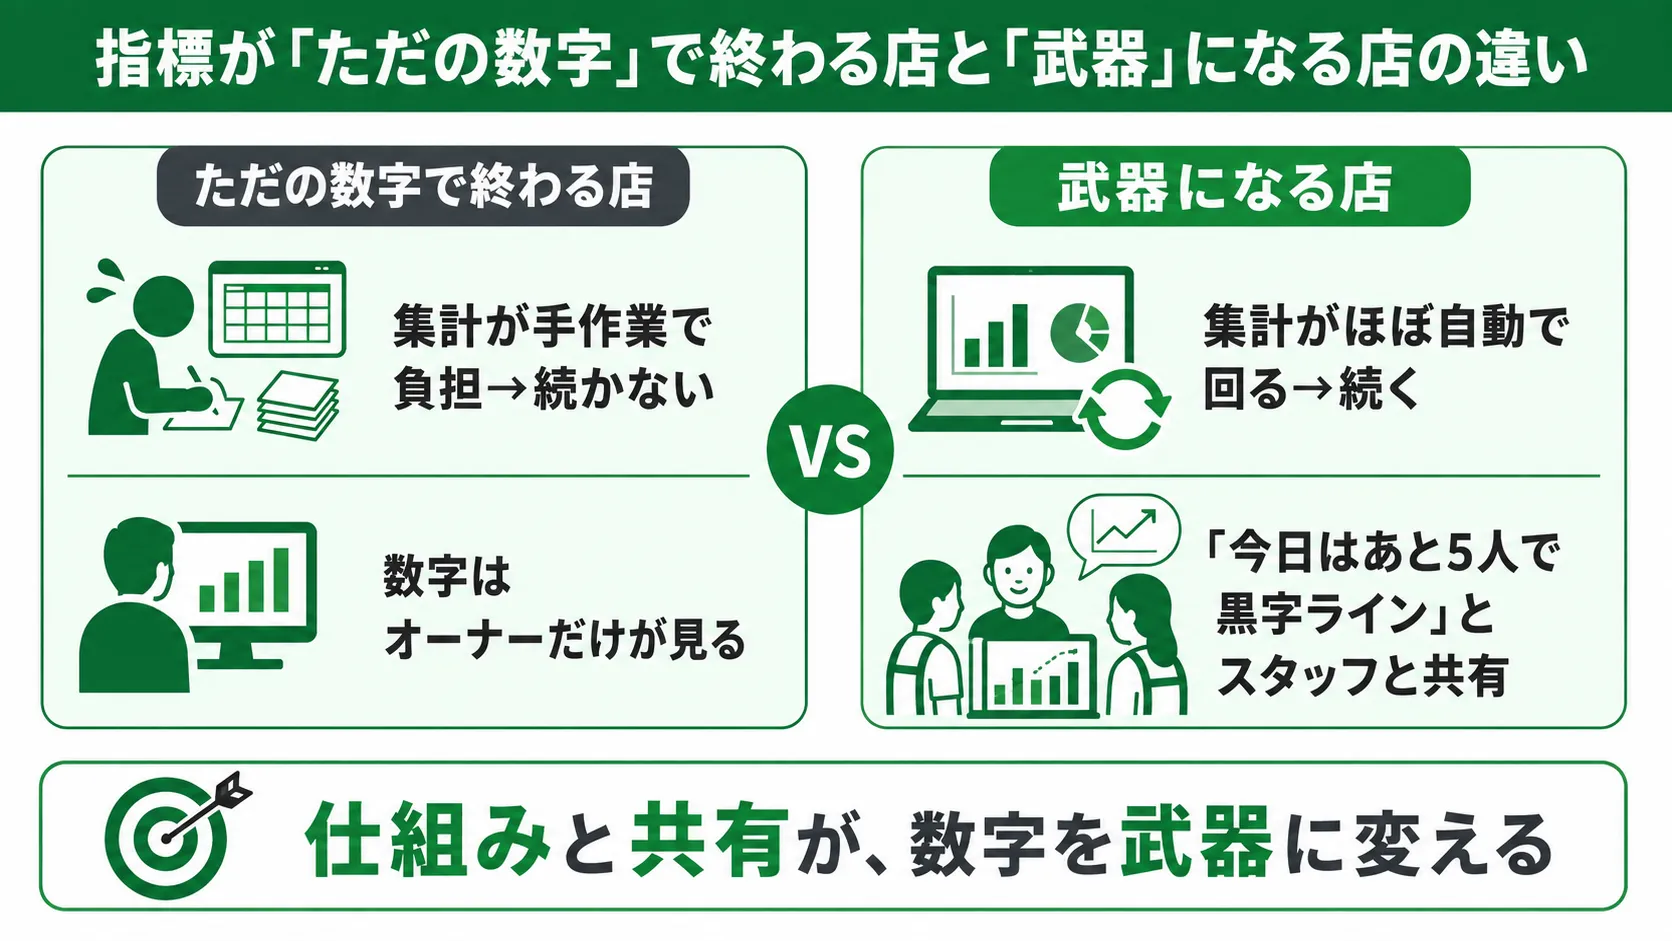
飲食店の予算は、収入と支出をセットで決めた店の設計図です。
本記事の要点を整理します。
- 予算は売上目標と違い、経費と利益まで含めた全体の設計図
- 立てる順番は利益→FL→固定費→売上の逆算。利益を「余り」にしない
- 枠の目安:利益10%・FL55〜60%・家賃10%前後・その他経費20〜25%前後
- FLの内訳(原価・人件費)は業態に合わせて割り振り、合計で守る
- 月別展開は12等分せず、繁閑の係数をかける
- 予算は毎月の予実確認と日次の進捗管理で初めて機能する
まずは利益・FL・固定費・売上の4つの数字で、来月分の予算を1枚作ってみてください。
設計図が1枚あるだけで、月末の数字への向き合い方が変わります。
飲食店の予算管理は「da Vinci」で一元化しよう
予算は立てることより、毎月・毎日の実績と突き合わせ続けることのほうがはるかに大変です。
この「予算を動かして使う」部分を仕組みで支えるのが、飲食店専用のツール導入です。
「da Vinci(ダ・ヴィンチ)」は、飲食店経営の現場を知り尽くした経営者が開発した、飲食店特化のクラウド経営支援ツールです。
以下のような機能・特長で、オーナー様・店長様の負担を大幅に軽減します。
- 予実の即時比較
立てた予算と日々の実績が自動で突き合わされ、達成ペースがいつでも確認できます。月末を待たない軌道修正が可能になります。 - 日次PLの自動作成
売上・原価・人件費が毎日自動で集計され、予算進捗の確認に必要な数字が手間なく揃います。 - 経営指標の活用
FL比率や利益率が予算枠に収まっているかを、日々の数字から把握できます。資料作成時間の削減にもつながります。 - ITの知識不要・継続サポート
ネット検索ができる程度のスキルで使え、導入後も担当サポートが継続して伴走します。数字が苦手な方でも安心して始められます。
「予算を作って終わりにしない店にしたい」「利益から逆算する経営に変えたい」
そんな方は、ぜひ飲食店特化の日次PLツール「da Vinci」をご検討ください。
この記事を書いたライター
ダヴィンチ編集部
「データ入力」から「日次PL」、そして「経営の打ち手」まで、ワンストロークで。
ダ・ヴィンチは、飲食店経営の現場課題を骨の髄まで知るオーナーたちが開発した、現場目線の経営支援ツールです。
飲食店特有の煩雑な作業や“勘どころ”を最短ルートでデジタル化し、日々の売上・原価・人件費などのデータを入力するだけで、毎日のPL(損益計算書)が自動作成され、即座に経営判断に活かせます。
“現場の感覚”と“データ”を融合させ、現場力を最大化するためのツール、それが ダ・ヴィンチ です。詳しくはこちら
飲食店のどんぶり勘定から脱却する方法|数字管理はじめの一歩
どんぶり勘定とは、売上や経費の数字を細かく把握せず、感覚でお金を出し入れしている経営状態のことです。飲食店がどんぶり勘定から脱却する入り口は、「売上・原価・人件費」の3つの数字だけを見ることです。すべての経営指標を勉強す […]
飲食店の予算の立て方|利益から逆算する順番と経費予算の枠の決め方
飲食店の予算とは、売上だけでなく原価・人件費・固定費・利益までをセットで決めた「店の数字の設計図」です。立てる順番は、売上からではなく利益から逆算するのが実践的です。確保したい利益を先に決め、FLコストの枠、固定費と積み […]
飲食店の経営指標一覧|目安・計算式と「見る順番」をわかりやすく解説
飲食店の経営指標とは、売上高・FL比率・損益分岐点・客単価など、店の経営状態を数字で把握するための物差しです。指標ごとに目安と計算式があり、決まった数字を同じ基準で見続けることで、感覚に頼らない経営判断ができるようになり […]

飲食店のFLコストとは?目安は55〜60%|計算方法とランク別基準を解説
FLコストとは、飲食店の経費の大部分を占めるF(原価・フードコスト)とL(人件費・レイバーコスト)を合計したコストのことです。売上に対するFLコストの割合をFL比率と呼び、目安は売上の55〜60%以内、55%以下に収まっ […]
飲食店の利益率の平均は?業態別・規模別の目安と計算方法を解説
飲食店の利益率(営業利益率)の平均は、飲食業全体でおよそ8.6%とされていますが、これは2007年度の経済産業省調査に基づく数字です。より新しい日本政策金融公庫の調査では、小規模な一般飲食店で3〜4%台という結果も出てお […]
飲食店の損益分岐点の計算方法|固定費・変動費の分け方から下げ方まで解説
飲食店の損益分岐点とは、売上と費用がちょうど等しくなり、利益がゼロになる売上高のことです。計算式は「固定費÷(1−変動費率)」で、固定費と変動費を正しく分けられれば、電卓ひとつで自店の黒字ラインを算出できます。 ただ、実 […]
働き方改革に対応できていない飲食店へ|実践的な改善策を解説
「働き方改革への対応が必要なのはわかっているが、日々の営業に追われてなかなか手が回らない」――そんな飲食店オーナー・店長は少なくありません。しかし法令への対応を後回しにしていると、知らないうちに違反状態に陥り、行政指導や […]
勤怠集計の効率化で飲食店経営が変わる|今すぐできる改善策から自動化まで徹底解説
月末になると勤怠集計に追われ、本来やるべき業務が後回しになってしまう――そんな経験をしている飲食店の店長・事務担当者は少なくありません。シフト制・深夜早朝勤務・アルバイトの入れ替わりが多い飲食業界では、勤怠集計は他の業種 […]
アルバイト・パート・社員の離職率を下げる方法|辞める原因から定着率を高め方
採用してもすぐに辞めてしまう、せっかく育てた社員が突然退職する――飲食業界でこうした悩みを抱えるオーナー・店長は少なくありません。厚生労働省の調査によると、宿泊業・飲食サービス業の離職率は全産業の中でも特に高い水準にあり […]
人手不足に悩む飲食店が今すぐできる採用対策|原因から具体的な解決策まで解説
飲食業界の人手不足は、今や多くのオーナー・店長が頭を抱える経営課題のひとつです。求人を出しても応募が来ない、せっかく採用してもすぐに辞めてしまう――そんな状況が続けば、既存スタッフへの負担が増え、サービス品質が落ち、売上 […]
タイムカード不正打刻はなぜ起きる?防止策と仕組みづくりを徹底解説
飲食店の現場では、タイムカードの不正打刻は「まさかうちには関係ない」と思われがちです。しかし、スタッフの入れ替わりが多く、深夜や早朝など管理者の目が届きにくい時間帯が生まれやすい飲食業界は、不正打刻が起きやすい構造的な条 […]
飲食店の理想の人件費率は?目安30%の罠と利益を最大化する下げ方を徹底解説
「人件費が高いのはわかっているが、どこをどう削ればいいのかわからない」 「これ以上スタッフを減らしたら、お店が回らなくなるのでは」 飲食店経営において、人件費は売上の約3割を占める最大級のコストです。 しかし、やみくもに […]
飲食店のABC分析とは?メニュー改善で利益を最大化する方法
「メニュー数は多いのに、なぜか利益が伸びない」 「どのメニューが儲かっていて、どれがお荷物なのかわからない」 飲食店を経営していると、メニュー構成に関するこうした悩みは尽きません。 感覚的に「あれは売れている」「これは出 […]
飲食店の日次損益とは?計算方法と毎日の利益を見える化するコツ
「毎日忙しく営業して、売上もそこそこある。なのに月末になると思ったほど利益が残っていない」 飲食店経営でこうした壁にぶつかるオーナー様は少なくありません。 その原因の多くは、日々の損益を把握しないまま1ヶ月を過ごしてしま […]
飲食店の売上が落ちた原因とは?チェックリストと改善策を徹底解説
「最近、売上が落ちている気がする。でも原因がわからない」 飲食店を経営していれば、売上の波は避けられません。 しかし、原因がわからないまま放置すると、気づいた時には手遅れになることもあります。 売上が落ちた時に大切なのは […]
飲食店の多店舗展開を成功させる完全ガイド|メリット・デメリットから具体的手順まで
「現在の1店舗目は順調だ。そろそろ2店舗目、3店舗目を出店して事業を拡大したい」 そう考える飲食店オーナー様は多いことでしょう。多店舗展開は、売上と利益を飛躍的に伸ばし、ブランドとしての地位を確立するための大きなチャンス […]
飲食店向け原価管理システムおすすめ5選を比較!選び方やメリットを徹底解説
飲食店経営において、原価管理は利益を確保するための生命線です。しかし、「毎月の原価率が把握できていない」「棚卸に時間がかかりすぎる」といった課題を抱えている経営者の方も多いのではないでしょうか。 手作業での原価計算は、計 […]
飲食店の売上管理を効率化!おすすめシステム5選を徹底比較
飲食店の売上管理は、毎日の数字を把握するだけでなく、次の改善につなげることが大切です。ただ、手作業での集計やExcel管理に時間がかかり、負担に感じている方も多いのではないでしょうか。そこで役立つのが、売上管理を効率化で […]
飲食店の予実管理システムおすすめ5選!比較と選び方
飲食店経営において、予算と実績の管理は利益を確保するための生命線です。 しかし「売上は把握できても利益がわからない」「月末にならないと経営状況がつかめない」「複数店舗の数値管理が煩雑」といった悩みを抱えていませんか。 こ […]
飲食店におすすめの勤怠管理システム5選を徹底比較
「手作業の集計は時間がかかりすぎる」「計算ミスが起きていないか不安」「でも、便利なシステムは高価で手が出せない」と感じている方も多いのではないでしょうか。 この記事では、そんなお悩みを持つ小規模飲食店の経営者や店長様に向 […]
飲食店の発注業務を「見える化」で劇的改善!データ分析で利益を最大化
飲食店の経営者や店長の皆さん、こんなお悩みはありませんか? 長年の勘と経験に頼った発注で、フードロスや欠品が後を絶たない。 「あのベテランスタッフがいないと、正確な発注ができない」と属人化している。 日々の業務に追われ、 […]
飲食店の売上目標の立て方!5ステップで学ぶ計算方法と計画術
「うちの店、一体いくら売り上げれば安心なんだろう…」 「売上目標を立てろと言われるけど、何から手をつけていいか分からない…」 飲食店の経営者や店長なら、誰もが一度はこんな悩みを抱えるのではないでしょうか。日々の忙しい業務 […]
客単価の分析方法を徹底解説!飲食店経営の羅針盤
「日々の売上が思うように伸びない…」 「長年の勘と経験だけに頼る経営に、そろそろ限界を感じている…」 飲食店の経営者や店長の皆様なら、一度はこのような悩みに直面したことがあるのではないでしょうか。お客様を増やす努力も大切 […]
飲食店の発注業務【完全ガイド】流れの理解から属人化しない仕組み作りまで
個人経営の飲食店オーナーの皆様。 「発注業務は、長年の経験を持つベテランスタッフに任せきり…」 「今日の仕入れ量、本当にこれで足りるかな…」 そんな風に、日々の発注業務に漠然とした不安や非効率さを感じていませんか? 勘と […]
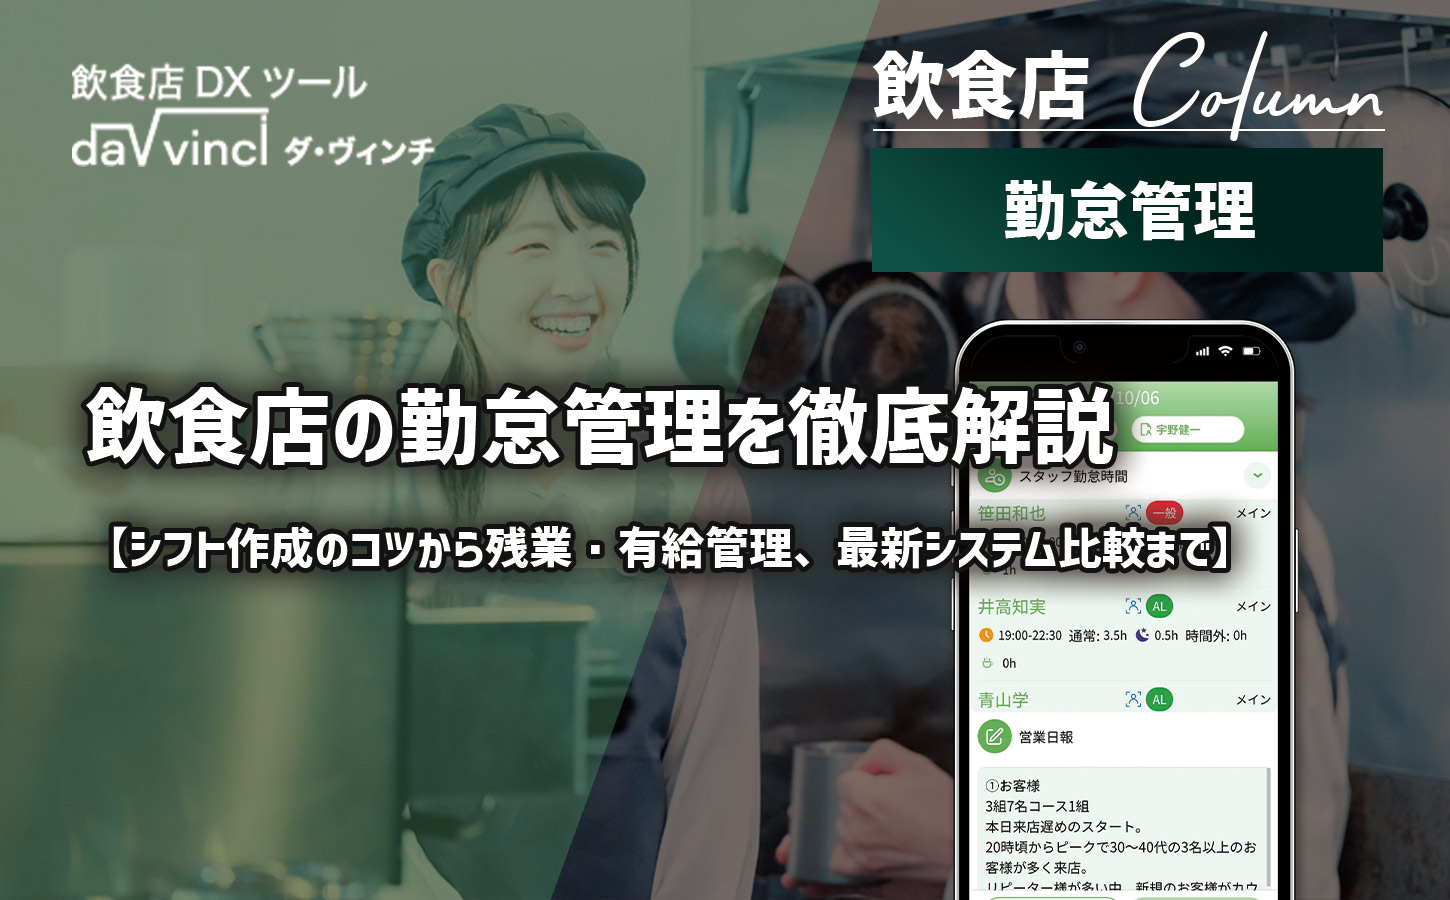
飲食店の勤怠管理を徹底解説|シフト作成のコツから残業・有給管理、最新システム比較まで
「うちの店はシフトが複雑で、毎月の勤怠集計が本当に大変だ」」 「労働基準法とか、正直よくわからなくて…」 個人経営や小規模な飲食店を運営されているオーナー様、店長様は、このようなお悩みをお持ちではないでしょうか。 日々の […]
飲食店の営業日報の正しい書き方|必須項目と活用のコツを解説
飲食店の売上を管理するために、日報をつけていますか。 「毎日書いているけれど、ただ記録するだけで終わっている」 「そもそも何を書けばいいのか、項目が定まっていない」 個人で飲食店を経営されているオーナーや店長様から、この […]
飲食店の売上管理とは?基本から仕組み・改善策まで完全網羅
「日々の営業に追われて、売上の数字まで細かく見ていられない」 「どんぶり勘定のままで、この先やっていけるか不安だ」 「本格的な売上管理を始めたいけれど、高価なPOSレジを導入する余裕はない」 個人で飲食店を経営されている […]
飲食店の発注ミスを防ぐ方法|原因別の対策と仕組み化のコツを解説!
「また在庫が合わない…」 「あのアルバイト、ちゃんと発注できるだろうか?」 飲食店の経営者や店長の皆様なら、一度はこんな悩みを抱えたことがあるのではないでしょうか。 発注ミスは、単に食材を無駄にするだけでなく、欠品による […]
飲食店の発注管理とは?業務フローと改善ポイントなど【完全網羅ガイド発注の全てがわかります】
飲食店の経営において、売上と同じくらい重要なのが「コスト管理」です。 中でも、日々の「発注管理」は、食材のロスや品切れに直結し、お店の利益を大きく左右します。 「経験と勘に頼った発注で、食材を余らせてしまう」 「人気メニ […]