


飲食店の原価率とは、売上に対して原価(食材・ドリンクの仕入れ)がどれだけかかったかを示す割合で、「原価÷売上高×100」で計算します。目安は30%前後とされていますが、業態によって適正な水準は異なり、店全体の数字だけでな […]
飲食店の原価率の目安と計算方法|業態別の平均と理論原価率とのズレの見方
2026/11/04
飲食店の原価率とは、売上に対して原価(食材・ドリンクの仕入れ)がどれだけかかったかを示す割合で、「原価÷売上高×100」で計算します。目安は30%前後とされていますが、業態によって適正な水準は異なり、店全体の数字だけでなく、レシピ上の理論原価率と実際の原価率のズレを見ることが大切です。
ただ、毎月原価率を計算していても、「30%を超えているが、うちの業態なら高いのか」「レシピどおりなら28%のはずなのに、なぜ32%になるのか」と、数字の意味を判断できずにいるお店は少なくありません。
原価率は計算して終わりではなく、目安やあるべき数字と比べてはじめて、どこで原価がズレているかが見えてきます。
この記事の要約
- 原価率の目安と、店全体・メニュー1品それぞれの計算方法
- 業態別の原価率の目安と、自店の基準の決め方
- 理論原価率と実際原価率のズレの見方と、商品ごとにズレを確認する方法
自店の原価率を日々の数字から把握したい方には、da Vinciの資料ダウンロード(無料)もご用意しています。
この記事は、飲食店経営の現場を知り尽くした経営者が開発した日次PLツール「da Vinci」の編集部が、現場で原価率を毎月確認してきた経験をもとに執筆しています。
読み終える頃には、自店の原価率が目安と比べてどうか、どの商品でズレているかを確かめる手順がはっきりしているはずです。
目次
飲食店の原価率とは?目安は30%前後
原価率の意味と、原価に含めるもの
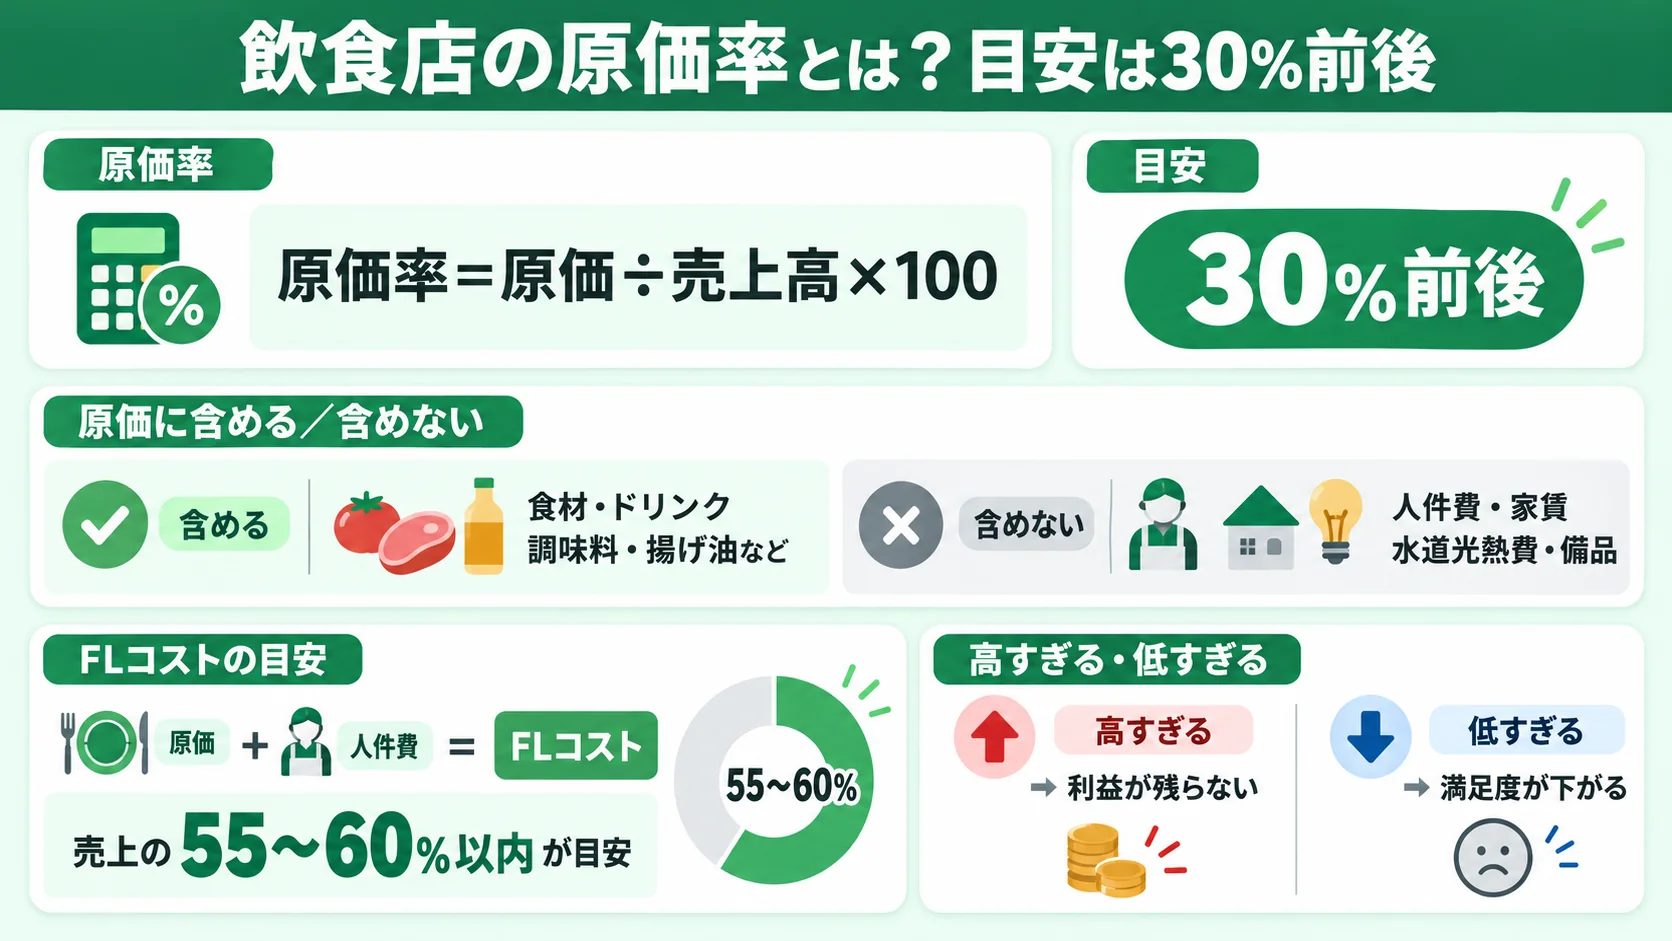
原価率とは、売上に対して原価がどれだけかかったかを示す割合です。
原価率(%)= 原価 ÷ 売上高 × 100
飲食店でいう原価は、料理やドリンクを提供するために仕入れた食材・飲料の費用のことです。
何を原価に含めるかは、店によって意外とばらつきます。比べるときに基準がずれないよう、次のように分けて考えるのが一般的です。
| 区分 | 主な項目 |
|---|---|
| 原価に含めるもの | 食材、ドリンク(酒類・ソフトドリンク)、調味料、揚げ油など調理に使うもの |
| 原価に含めないもの | 人件費、家賃、水道光熱費、割り箸・おしぼり・テイクアウト容器などの備品(販管費として扱うことが多い) |
テイクアウト容器や割り箸を原価に入れるかどうかは、店によって扱いが分かれます。どちらでも構いませんが、毎月同じ基準で計算することが大切です。
基準が途中で変わると、原価率が上がったのか、計算方法が変わっただけなのか判断できなくなります。
目安は30%前後。FLコストとあわせて判断する
飲食店の原価率は、30%前後がひとつの目安とされています。
例えば月の売上が300万円なら、原価は90万円前後に収まっていれば目安どおりです。
ただし、原価率だけを見て良し悪しを判断するのはおすすめしません。
原価率が35%と高めでも、人件費を低く抑えられていれば利益は残ります。逆に原価率が25%でも、人件費がかさんでいれば利益は出ません。
そこで、原価(Food)と人件費(Labor)を合わせたFLコストが、売上の55〜60%以内に収まっているかで判断するのが飲食店の基本です。
原価率が高すぎる・低すぎるとどうなるか
原価率は、低ければ低いほど良いわけではありません。
| 状態 | 起きやすいこと |
|---|---|
| 高すぎる(目安を大きく超える) | 売上があっても利益が残らない。値上げや仕入れの見直しが遅れると、赤字が続く |
| 低すぎる(目安を大きく下回る) | 量や品質を削りすぎて、お客様に「割高」と感じられる。リピートが減り、売上が落ちる |
原価率は、利益とお客様の満足のバランスを示す数字でもあります。
目安から大きく外れていたら、高い場合も低い場合も、一度理由を確かめることが大切です。
原価率の計算方法|店全体とメニュー1品の2つ
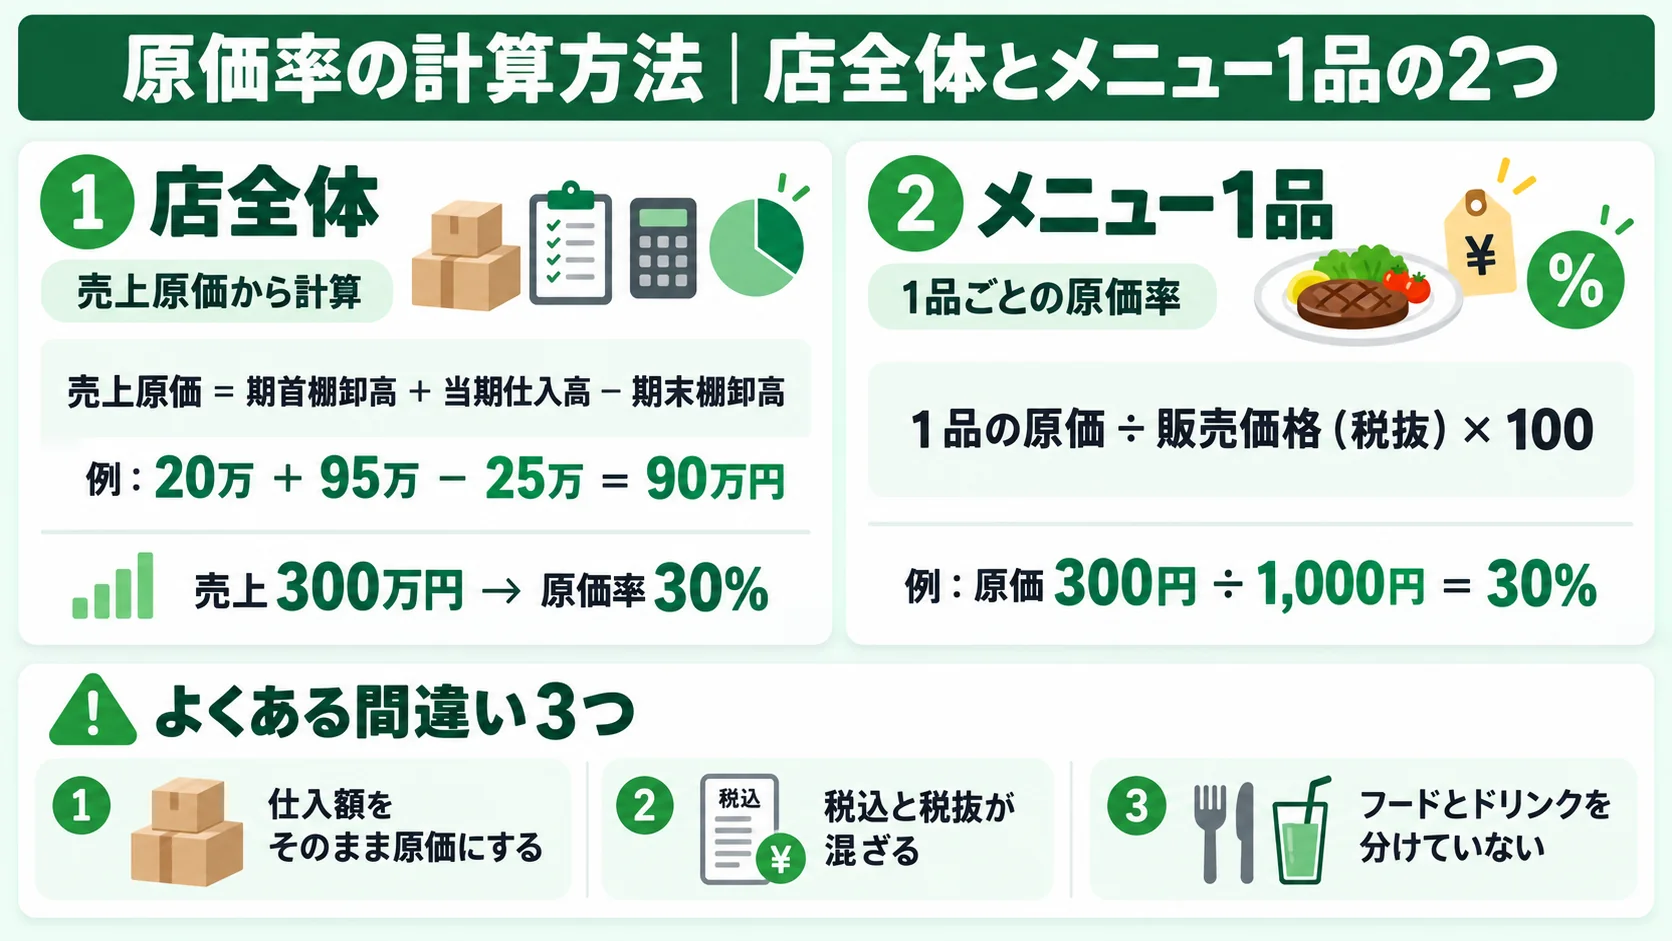
原価率には、店全体で見る原価率と、メニュー1品ごとに見る原価率の2つがあります。
目的が違うので、両方を使い分けることが大切です。
| 種類 | 何がわかるか | 計算するタイミング |
|---|---|---|
| 店全体の原価率 | 店の経営として原価が適正か | 月末の棚卸のあと |
| メニュー1品の原価率 | その商品の値付けが適正か | メニューを作るとき・仕入価格が変わったとき |
店全体の原価率の計算方法
店全体の原価率を出すときに注意したいのは、「その月に仕入れた金額」がそのまま原価になるわけではないことです。
月初に残っていた在庫と月末に残った在庫を加味して、実際に使った分を計算します。
売上原価 = 期首棚卸高 + 当期仕入高 − 期末棚卸高
原価率(%)= 売上原価 ÷ 売上高 × 100
例えば、次のような月の場合です。
| 項目 | 金額 |
|---|---|
| 月初の在庫(期首棚卸高) | 20万円 |
| その月の仕入れ(当期仕入高) | 95万円 |
| 月末の在庫(期末棚卸高) | 25万円 |
| 売上原価 | 20万+95万−25万=90万円 |
| 売上高 | 300万円 |
| 原価率 | 90万÷300万×100=30% |
仕入れの合計95万円で計算すると、原価率は約31.7%になり、実際より高く見誤ってしまいます。
正確な原価率を出すには、月末の棚卸が欠かせません。
メニュー1品の原価率の計算方法
メニュー1品の原価率は、その料理に使う食材の原価を、販売価格で割って出します。
メニューの原価率(%)= 1品の原価 ÷ 販売価格(税抜)× 100
例えば、税抜1,000円のハンバーグ定食の場合です。
| 食材 | 1品あたりの原価 |
|---|---|
| ハンバーグ(挽肉・玉ねぎ・パン粉など) | 150円 |
| ライス | 40円 |
| サラダ・スープ | 60円 |
| ソース・付け合わせ | 50円 |
| 合計 | 300円 |
300円÷1,000円×100で、原価率は30%です。
この「レシピどおりに作った場合の原価率」が、後ほど解説する理論原価率のもとになります。
計算でよくある3つの間違い
原価率を計算していても、次の3つの間違いがあると、数字が実態とずれてしまいます。
| よくある間違い | 起きること | 正しい方法 |
|---|---|---|
| 仕入額をそのまま原価にする | 在庫の増減が反映されず、月ごとに原価率が大きくぶれる | 棚卸で期首・期末の在庫を加味する |
| 税込と税抜が混ざる | 売上は税込、仕入は税抜など基準が違うと、原価率が正しく出ない | 売上・原価ともに税抜でそろえる |
| フードとドリンクを分けていない | ドリンクの原価率の低さにフードの問題が隠れる | フードとドリンクを分けて計算する |
とくに3つ目は見落とされがちです。
店全体では30%に収まっていても、フードだけで見ると35%を超えていた、ということは珍しくありません。
da Vinciの導入店舗からよく寄せられるのが、「店全体の原価率は目安どおりなのに、利益が思ったほど残らない」という相談です。フードとドリンクを分けて計算してみると、ドリンクの原価率の低さにフードの原価率の高さが隠れていた、というケースが少なくありません。
業態別の原価率の目安
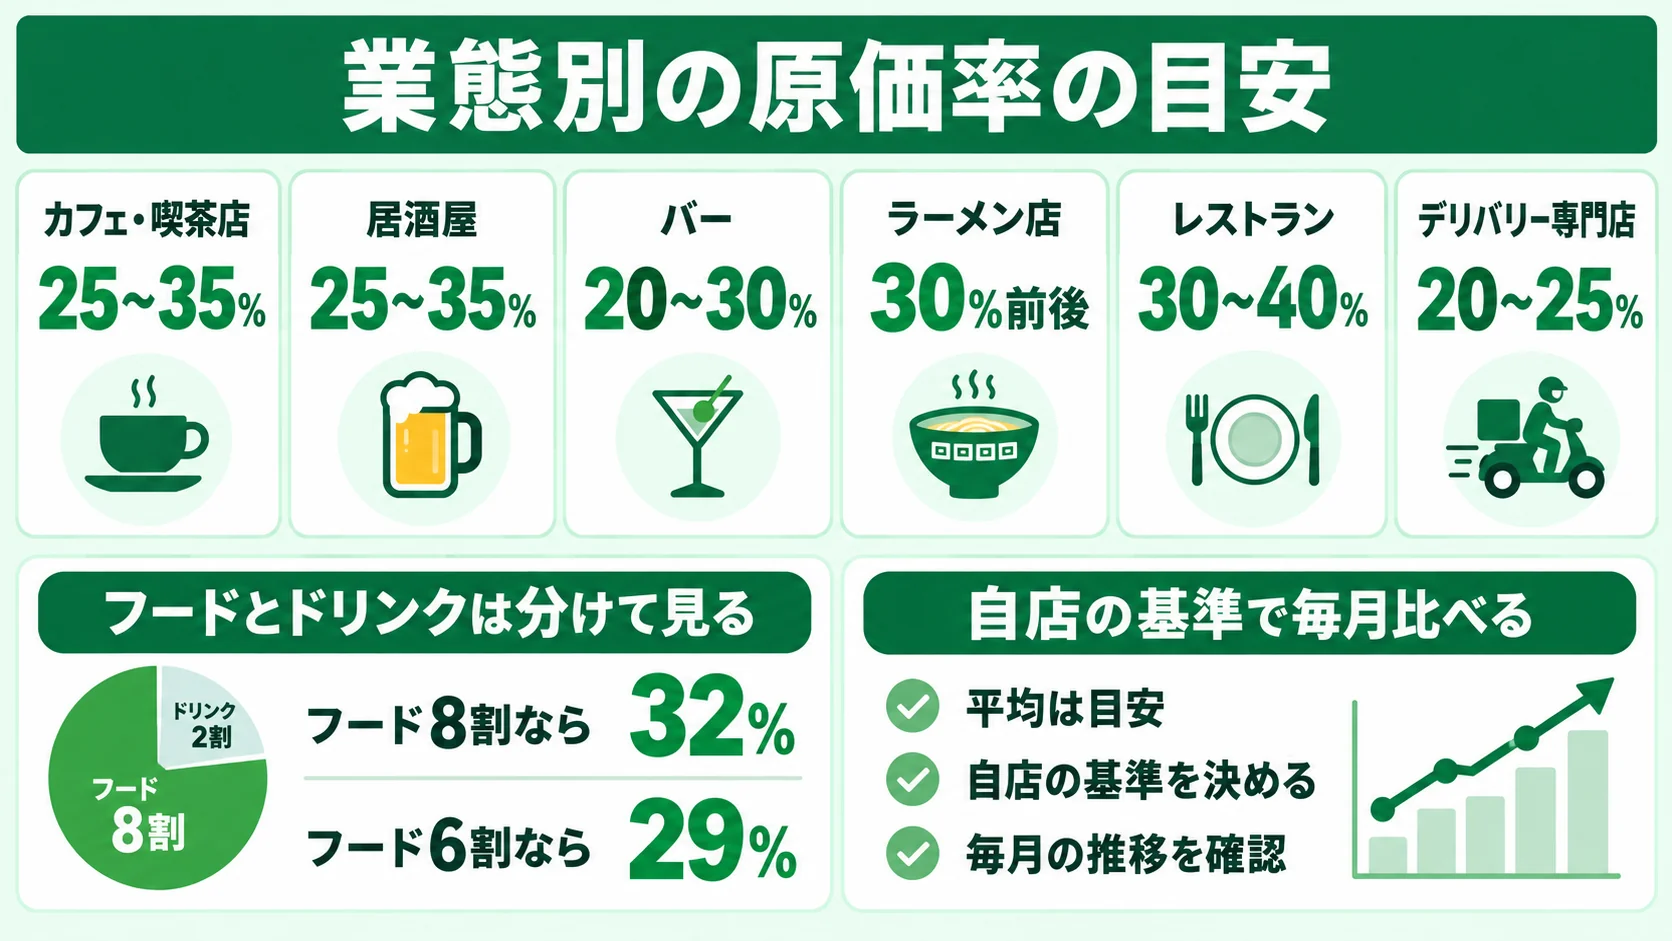
業態別の目安一覧
原価率の適正な水準は、業態によって異なります。一般的に言われている目安は次のとおりです。
| 業態 | 原価率の目安 | 特徴 |
|---|---|---|
| カフェ・喫茶店 | 25〜35% | ドリンクの比率が高く、原価率を抑えやすい |
| 居酒屋 | 25〜35% | ドリンクで利益を確保し、フードの原価率は高めになりやすい |
| バー | 20〜30% | ドリンク中心のため、原価率は低めになりやすい |
| ラーメン店 | 30%前後 | スープに使う食材が多く、原価がかかりやすい |
| レストラン | 30〜40% | 食材の質が価値になるため、原価率は高めになりやすい |
| デリバリー専門店 | 20〜25% | 配達手数料などがかかる分、原価率を低く抑える必要がある |
あくまで一般的な目安です。
同じ業態でも、立地や客単価、メニュー構成によって適正な水準は変わります。
フードとドリンクは分けて見る
店全体の原価率は、フードとドリンクの売上の割合で大きく変わります。
ドリンクはフードより原価率が低いことが多いため、ドリンクがよく出る店ほど、店全体の原価率は下がります。
例えば、フードの原価率が35%、ドリンクの原価率が20%の店の場合です。
| 売上の割合 | 店全体の原価率 |
|---|---|
| フード8割・ドリンク2割 | 35%×0.8+20%×0.2=32% |
| フード6割・ドリンク4割 | 35%×0.6+20%×0.4=29% |
フードの原価率は同じでも、ドリンクの割合が変わるだけで、店全体の原価率は3ポイント変わります。
店全体の数字が目安に収まっていても安心せず、フードとドリンクを分けて見ることで、本当の課題が見えてきます。
業態の平均より「自店の基準」を決めて毎月比べる
業態別の目安は、自店の原価率が大きく外れていないかを確かめるための参考です。
大切なのは、目安の数字に合わせることではなく、自店の基準を決めて、毎月同じ方法で比べることです。
自店の基準を決めるときは、次の順番で考えると無理がありません。
- まず、FLコストを55〜60%以内に収めるために必要な原価率を逆算する
- 業態別の目安と比べて、大きく外れていないか確かめる
- 決めた基準と毎月の実績を比べ、ズレが広がっていないか確認する
開発チームが店舗を運営するなかでも、業態の平均と比べて一喜一憂していた時期がありました。FLコストから逆算して自店の基準を決め、毎月その基準との差だけを見るようにしてからは、原価率の変化に早く気づけるようになったといいます。
理論原価率と実際原価率のズレの見方
原価率を目安と比べるだけでは、「なぜ高いのか」まではわかりません。
原因を突き止めるために役立つのが、理論原価率と実際原価率を比べる方法です。
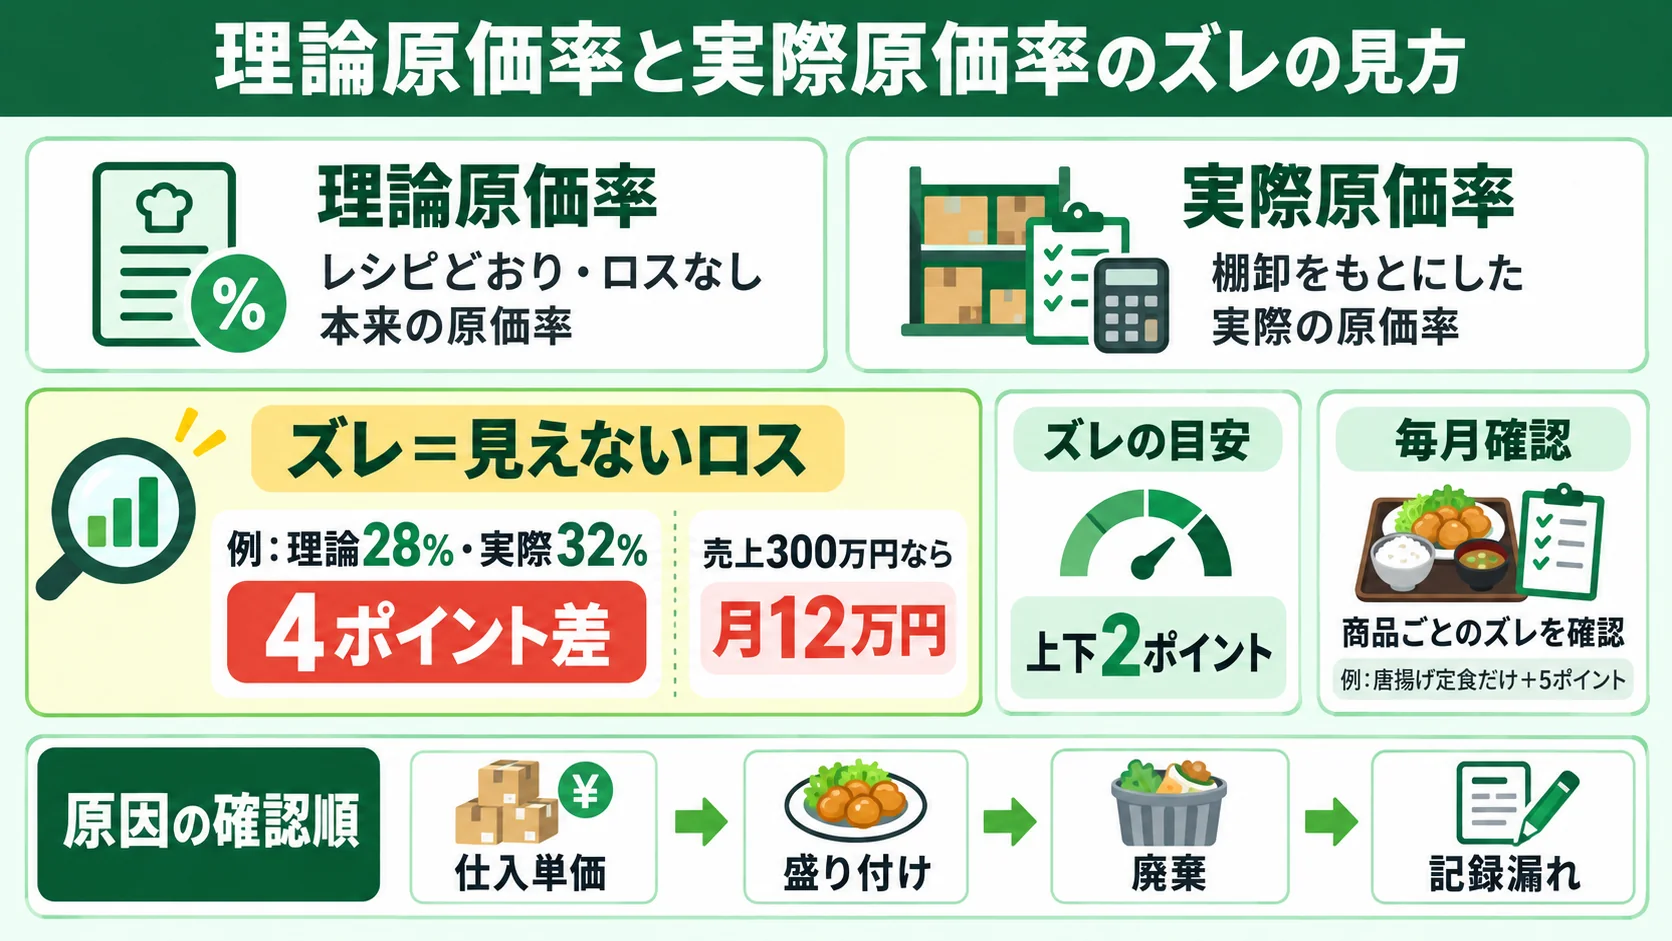
理論原価率とは
理論原価率とは、すべてのメニューがレシピどおりに作られ、ロスがまったくなかった場合の原価率です。
メニューごとのレシピ上の原価に、その月の出数をかけて合計し、売上で割って出します。
理論原価率(%)=(各メニューの原価 × 出数 の合計)÷ 売上高 × 100
いわば「本来こうなるはずの原価率」です。
実際原価率とは
実際原価率とは、棚卸をもとに計算した、実際にかかった原価の割合です。
先ほど解説した「期首棚卸高+当期仕入高−期末棚卸高」で出した売上原価を、売上で割って出します。
ズレは「見えないロス」
理論原価率と実際原価率の差は、レシピどおりなら使わなかったはずの原価、つまり見えないロスです。
例えば、理論原価率が28%なのに、実際原価率が32%だった場合、差は4ポイントです。
月の売上が300万円なら、300万円×4%で、月12万円分の原価がどこかで消えていることになります。
このズレには、廃棄、盛り付けの量の差、仕込みの歩留まり、まかないの記録漏れなど、帳簿には直接出てこない原因が含まれています。
ズレの目安は上下2ポイント
理論原価率と実際原価率の差は、一般的に上下2ポイント以内がひとつの目安とされています。
2ポイントを超えている場合は、どこかで想定外の原価がかかっていると考えて、原因を確かめるのがおすすめです。
ただし、店全体の差だけを見ていても、どの商品でズレているかはわかりません。
店全体では2ポイント以内に収まっていても、ある商品では大きくズレていて、別の商品のプラスで打ち消されているだけ、ということもあります。
商品ごとのズレを最低でも毎月確認する
そこで大切になるのが、1商品あたりの理論原価率と実際原価率のズレを、最低でも毎月確認することです。
主要な食材の使用量と、その食材を使う商品の出数を比べると、商品ごとの実際の原価が見えてきます。
| 商品 | 理論原価率 | 実際原価率 | ズレ |
|---|---|---|---|
| ハンバーグ定食 | 30% | 31% | +1ポイント |
| 唐揚げ定食 | 28% | 33% | +5ポイント |
| 刺身盛り合わせ | 35% | 36% | +1ポイント |
この例では、店全体で見ると大きな問題がないように見えても、唐揚げ定食だけが5ポイントもズレています。
商品単位で見ることで、「唐揚げの盛り付け量がスタッフによって違うのではないか」「鶏肉の仕込みで歩留まりが落ちていないか」と、確認すべきポイントを絞り込めます。
da Vinciの開発チームが運営する店舗では、店全体の原価率だけでなく、最低でも毎月、商品ごとに理論原価率とのズレを確認しています。店全体の数字が目安どおりでも、商品単位で見ると特定のメニューだけがズレていることがあり、そこから盛り付けや仕込みの見直しにつながるケースが多いためです。
ズレの原因を突き止める手順
ズレが大きい商品が見つかったら、次の順番で原因を確かめます。
| 順番 | 確認すること | 確認の方法 |
|---|---|---|
| ① | 仕入単価が変わっていないか | 請求書の単価をレシピ作成時と比べる |
| ② | 盛り付けの量がレシピどおりか | 実際に盛り付けた量を計量してみる |
| ③ | 廃棄が増えていないか | 廃棄の記録と仕込み量・出数を比べる |
| ④ | まかない・試作の記録漏れがないか | 記録されていない使用がないか確認する |
①の仕入単価の変化は、ロスではなくレシピの原価そのものが古くなっているケースです。
この場合は、レシピの原価と販売価格の見直しが必要になります。
実際に、da Vinciを導入した複数店舗展開の飲食企業では、ツール上で原価を日々確認できる体制に変えたことで、原価率の平均7%削減につながりました。月末に結果だけを見る管理から、ズレに早く気づける管理に変えたことが、改善の土台になっています。
日々の売上・原価・人件費から1日の損益を出し、原価の動きを毎日確認する方法は、こちらの記事で解説しています。
原価率の高いメニュー・低いメニューの考え方
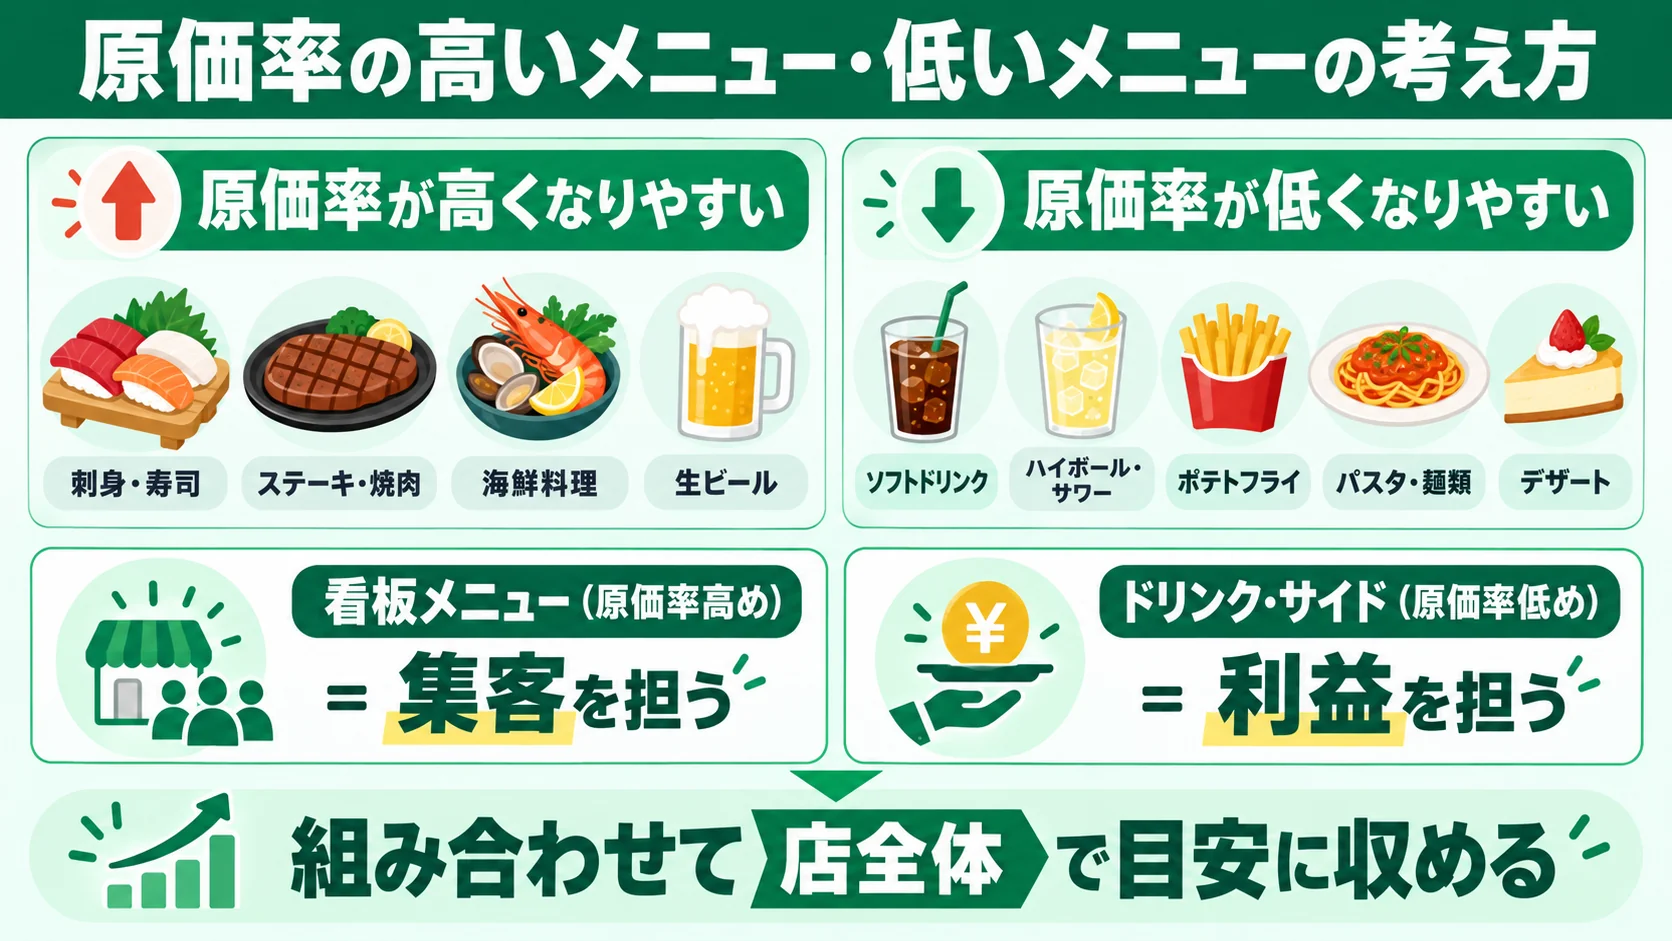
原価率が高くなりやすいメニュー・低くなりやすいメニュー
メニューによって、原価率には大きな差があります。一般的な傾向は次のとおりです。
| 区分 | 主なメニュー | 理由 |
|---|---|---|
| 原価率が高くなりやすい | – 刺身・寿司 – ステーキ・焼肉 – 海鮮料理 – 生ビール |
食材そのものの価値が高く、手を加えて付加価値をつけにくい |
| 原価率が低くなりやすい | – ソフトドリンク – ハイボール・サワー – ポテトフライ – パスタ・麺類 – デザート |
食材が安価で、調理やアレンジで価値をつけやすい |
ただし、これはあくまで傾向です。
同じメニューでも、使う食材や価格の付け方で原価率は変わります。
店全体で目安に収める組み合わせ(メニューミックス)
原価率の高いメニューが悪いわけではありません。
刺身や焼肉のように原価率が高くても、お店の看板として集客に役立っている商品は、無理に原価を削る必要はありません。
大切なのは、店全体で目安に収まるように、原価率の高いメニューと低いメニューを組み合わせることです。
| 役割 | メニューの例 | 考え方 |
|---|---|---|
| 集客を担う | 看板メニュー、原価率高め | お店を選ぶ理由になる商品。原価率より満足度を優先する |
| 利益を担う | ドリンク・サイド、原価率低め | 看板メニューと一緒に注文されることで、店全体の原価率を下げる |
看板メニューを目当てに来たお客様に、ドリンクやサイドメニューもあわせて注文してもらえれば、店全体の原価率は目安に収まります。
開発チームの店舗でも、原価率の高い看板メニューは、あえて原価を削らずに残しています。看板メニューの原価を削った結果、お客様の満足度が下がり、店全体の売上が落ちてしまっては意味がないためです。その分、一緒に注文されやすいドリンクやサイドメニューで店全体の原価率を調整しています。
どのメニューが売上と利益に貢献しているかを分析する方法は、こちらの記事で解説しています。
原価率を目安に近づけるには
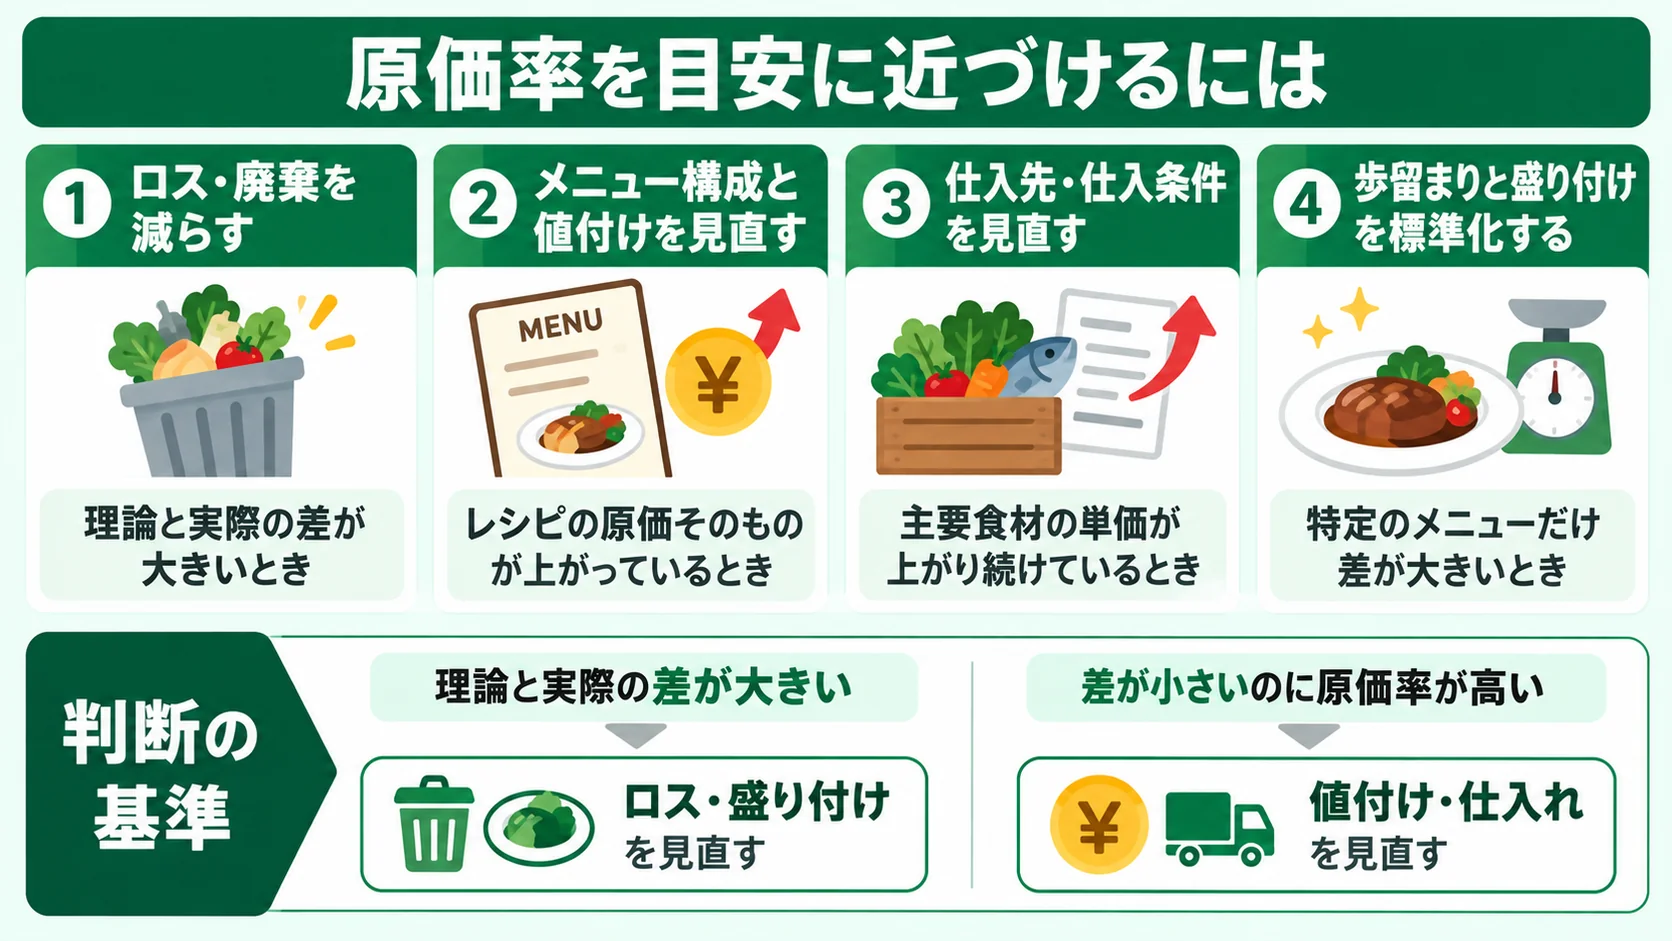
原価率が目安やあるべき数字から外れていた場合の打ち手は、大きく次の4つです。
| 打ち手 | 効く場面 |
|---|---|
| ロス・廃棄を減らす | 理論原価率と実際原価率の差が大きいとき |
| メニュー構成と値付けを見直す | 仕入価格が上がり、レシピの原価そのものが上がっているとき |
| 仕入先・仕入条件を見直す | 主要食材の単価が上がり続けているとき |
| 歩留まりと盛り付けを標準化する | 商品ごとのズレで、特定のメニューだけ差が大きいとき |
どの打ち手から始めるかは、この記事で解説した「理論原価率と実際原価率のズレ」で判断できます。
差が大きければロスや盛り付けの問題、差が小さいのに原価率が高ければ値付けや仕入れの問題です。
品質を落とさずに原価率を下げる具体的な方法は、こちらの記事で詳しく解説しています。
飲食店の原価率に関するよくある質問
原価率60%とはどういう状態ですか?
売上の6割が原価にかかっている状態です。売上1,000円に対して、原価が600円かかっていることになります。
飲食店の原価率の目安は30%前後なので、60%はかなり高い水準です。この場合、人件費を加えたFLコストが売上の大半を占めることになり、家賃などの経費を払うと利益はほとんど残りません。
原価率が60%前後になっている場合は、値付けや仕入れ、ロスの状況をすぐに見直す必要があります。
ランチ1,000円なら原価はいくらが目安ですか?
原価率30%を目安にすると、税抜1,000円のランチなら原価は300円前後です。
価格が税込1,000円の場合、税抜の売上は約909円になり、原価の目安は約270円です。
ランチは集客を目的に原価率を高めに設定するお店もあります。その場合は、ディナーやドリンクで店全体の原価率を目安に収める考え方が大切です。
理論原価率と実際原価率はどれくらいの差なら許容範囲ですか?
一般的には、上下2ポイント以内がひとつの目安とされています。
ただし、店全体の差だけでは、どの商品でズレているかはわかりません。最低でも毎月、商品ごとに理論原価率とのズレを確認すると、原価が膨らんでいる商品を特定しやすくなります。
原価率は毎月計算すべきですか?
最低でも毎月、月末の棚卸のあとに計算するのがおすすめです。
毎月同じ方法で計算することで、前月との差や目安との差がわかり、原価率の変化に気づけます。さらに商品単位でズレを見ると、改善すべきメニューを絞り込めます。
da Vinciで原価率は自動計算できますか?
はい、仕入れと売上のデータから原価率を自動で計算できます。原価管理機能は月額5,980円から利用できます(2026年8月時点・税別)。
発注・棚卸・請求書の突合までスマートフォンで完結でき、売上管理・勤怠管理・予実管理など必要な機能を組み合わせて使える料金体系です。
まとめ|原価率は「目安」と「理論値」の2つと比べて見る
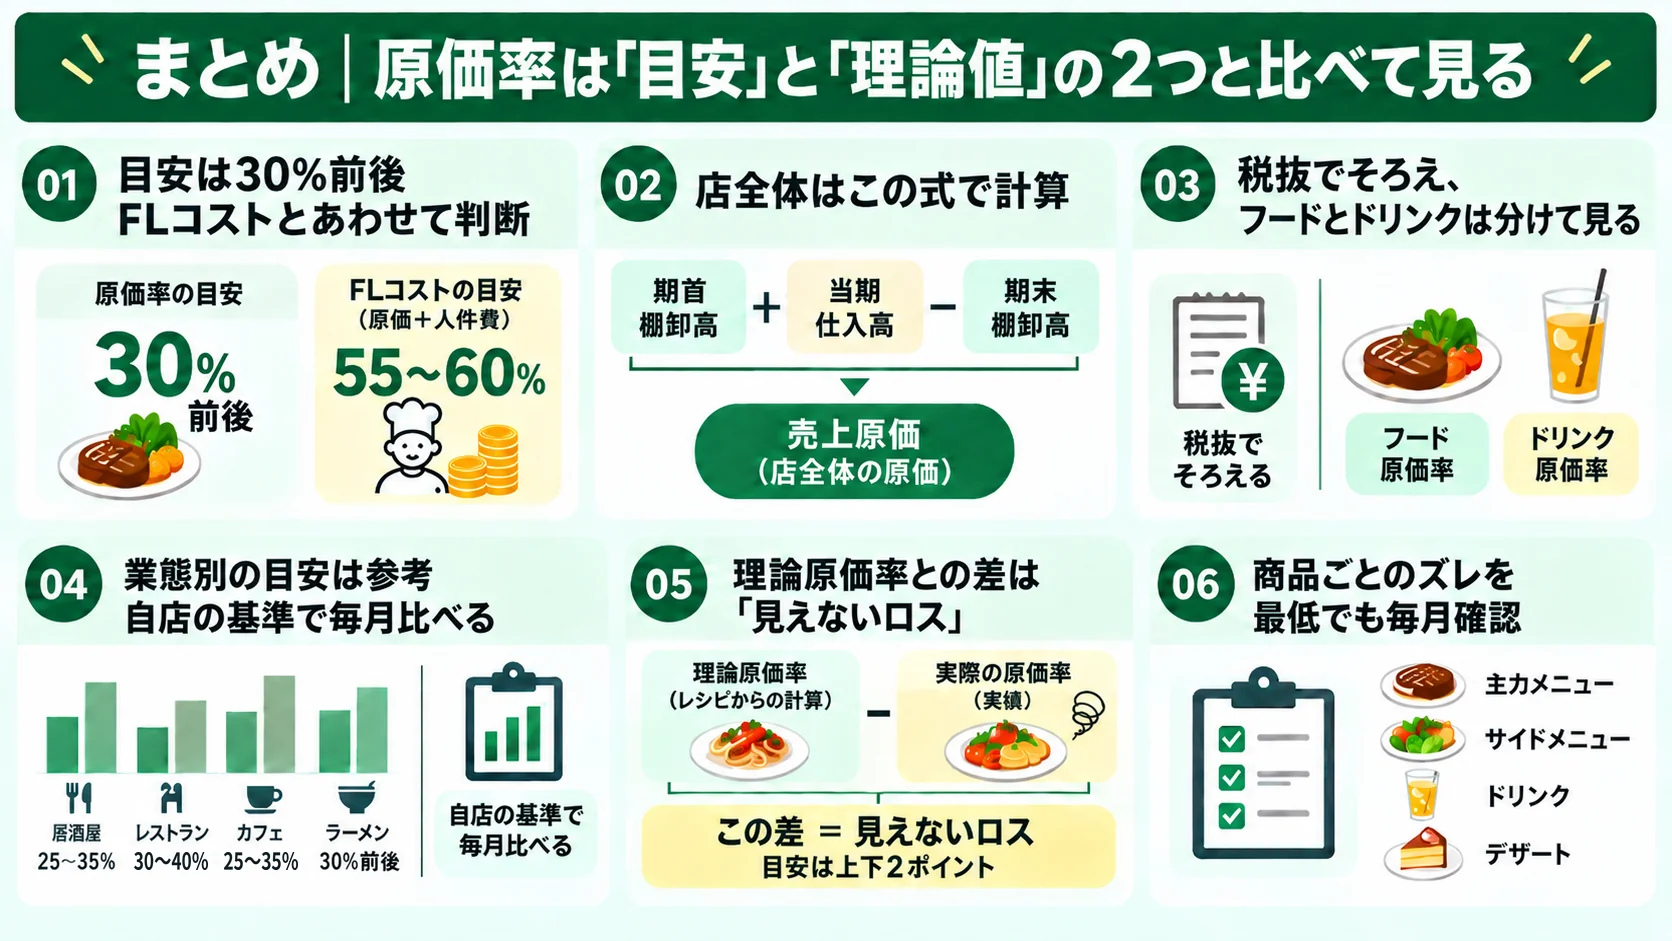
飲食店の原価率とは、売上に対して原価がどれだけかかったかを示す割合で、「原価÷売上高×100」で計算します。
本記事の要点を整理します。
- 原価率の目安は30%前後。原価率だけでなく、FLコスト55〜60%とあわせて判断する
- 店全体の原価率は「期首棚卸高+当期仕入高−期末棚卸高」で求めた売上原価から計算する
- 売上・原価は税抜でそろえ、フードとドリンクは分けて見る
- 業態別の目安は参考にとどめ、自店の基準を決めて毎月比べる
- 理論原価率と実際原価率の差は「見えないロス」。上下2ポイントがひとつの目安
- 店全体だけでなく、商品ごとのズレを最低でも毎月確認すると、原因を絞り込める
まずは今月の原価率を、目安と、レシピ上の理論原価率の2つと比べてみてください。
ズレがどの商品で起きているかがわかれば、打つべき手も見えてきます。
飲食店の原価率は「da Vinci」で日々確認しよう
原価率の計算そのものは難しくありません。大変なのは、仕入れや棚卸の数字を毎月正確に集め、目安や理論値と比べ続けることです。
この「続ける」部分を仕組みで支えるのが、飲食店専用のツール導入です。
「da Vinci(ダ・ヴィンチ)」は、飲食店経営の現場を知り尽くした経営者が開発した、飲食店特化のクラウド経営支援ツールです。
以下のような機能・特長で、オーナー様・店長様の負担を大幅に軽減します。
- 原価率の自動計算
仕入れと売上のデータから原価率が自動で計算され、月末を待たずに原価の動きを確認できます。 - 発注・棚卸・請求突合までモバイル完結
スマートフォンから発注や棚卸の入力ができ、計算のもとになる数字を正確に集められます。 - ロス商品登録で見えないロスを可視化
廃棄した商品をその場で登録でき、理論と実際のズレの原因をつかみやすくなります。 - 日次PLの自動作成
売上・原価・人件費が毎日自動で集計され、原価率の変化がその日の利益にどう影響したかまでわかります。
「原価率が高い理由を数字で説明できる店にしたい」「棚卸と原価率の計算の手間を減らしたい」
そんな方は、ぜひ飲食店特化の日次PLツール「da Vinci」をご検討ください。
この記事を書いたライター
ダヴィンチ編集部
「データ入力」から「日次PL」、そして「経営の打ち手」まで、ワンストロークで。
ダ・ヴィンチは、飲食店経営の現場課題を骨の髄まで知るオーナーたちが開発した、現場目線の経営支援ツールです。
飲食店特有の煩雑な作業や“勘どころ”を最短ルートでデジタル化し、日々の売上・原価・人件費などのデータを入力するだけで、毎日のPL(損益計算書)が自動作成され、即座に経営判断に活かせます。
“現場の感覚”と“データ”を融合させ、現場力を最大化するためのツール、それが ダ・ヴィンチ です。詳しくはこちら
飲食店の原価管理とは?|仕入れから棚卸・ロス対策までやり方を徹底解説
飲食店の原価管理とは、仕入れた食材やドリンクが売上に対してどれだけ使われたかを把握し、適正な水準に保つための取り組みです。やり方は「仕入れ→在庫の把握→棚卸→原価率の計算→改善」の5つの工程を、毎月同じ流れで回すことが基 […]

飲食店の予実管理とは?|基本の意味から実践方法・活用ツールまで徹底解説
予実管理とは、あらかじめ立てた予算(計画)と実績を比較し、差異の原因を分析して次の行動に活かす一連のプロセスのことです。飲食店の予実管理は、売上・原価・人件費・利益の4つの数字を「予算はいくらか、実績はどうだったか、なぜ […]
飲食店のどんぶり勘定から脱却する方法|数字管理はじめの一歩
どんぶり勘定とは、売上や経費の数字を細かく把握せず、感覚でお金を出し入れしている経営状態のことです。飲食店がどんぶり勘定から脱却する入り口は、「売上・原価・人件費」の3つの数字だけを見ることです。すべての経営指標を勉強す […]
飲食店の予算の立て方|利益から逆算する順番と経費予算の枠の決め方
飲食店の予算とは、売上だけでなく原価・人件費・固定費・利益までをセットで決めた「店の数字の設計図」です。立てる順番は、売上からではなく利益から逆算するのが実践的です。確保したい利益を先に決め、FLコストの枠、固定費と積み […]
飲食店の経営指標一覧|目安・計算式と「見る順番」をわかりやすく解説
飲食店の経営指標とは、売上高・FL比率・損益分岐点・客単価など、店の経営状態を数字で把握するための物差しです。指標ごとに目安と計算式があり、決まった数字を同じ基準で見続けることで、感覚に頼らない経営判断ができるようになり […]

飲食店のFLコストとは?目安は55〜60%|計算方法とランク別基準を解説
FLコストとは、飲食店の経費の大部分を占めるF(原価・フードコスト)とL(人件費・レイバーコスト)を合計したコストのことです。売上に対するFLコストの割合をFL比率と呼び、目安は売上の55〜60%以内、55%以下に収まっ […]
飲食店の利益率の平均は?業態別・規模別の目安と計算方法を解説
飲食店の利益率(営業利益率)の平均は、飲食業全体でおよそ8.6%とされていますが、これは2007年度の経済産業省調査に基づく数字です。より新しい日本政策金融公庫の調査では、小規模な一般飲食店で3〜4%台という結果も出てお […]
飲食店の損益分岐点の計算方法|固定費・変動費の分け方から下げ方まで解説
飲食店の損益分岐点とは、売上と費用がちょうど等しくなり、利益がゼロになる売上高のことです。計算式は「固定費÷(1−変動費率)」で、固定費と変動費を正しく分けられれば、電卓ひとつで自店の黒字ラインを算出できます。 ただ、実 […]

働き方改革に対応できていない飲食店へ|実践的な改善策を解説
「働き方改革への対応が必要なのはわかっているが、日々の営業に追われてなかなか手が回らない」――そんな飲食店オーナー・店長は少なくありません。しかし法令への対応を後回しにしていると、知らないうちに違反状態に陥り、行政指導や […]

勤怠集計の効率化で飲食店経営が変わる|今すぐできる改善策から自動化まで徹底解説
月末になると勤怠集計に追われ、本来やるべき業務が後回しになってしまう――そんな経験をしている飲食店の店長・事務担当者は少なくありません。シフト制・深夜早朝勤務・アルバイトの入れ替わりが多い飲食業界では、勤怠集計は他の業種 […]

アルバイト・パート・社員の離職率を下げる方法|辞める原因から定着率を高め方
採用してもすぐに辞めてしまう、せっかく育てた社員が突然退職する――飲食業界でこうした悩みを抱えるオーナー・店長は少なくありません。厚生労働省の調査によると、宿泊業・飲食サービス業の離職率は全産業の中でも特に高い水準にあり […]

人手不足に悩む飲食店が今すぐできる採用対策|原因から具体的な解決策まで解説
飲食業界の人手不足は、今や多くのオーナー・店長が頭を抱える経営課題のひとつです。求人を出しても応募が来ない、せっかく採用してもすぐに辞めてしまう――そんな状況が続けば、既存スタッフへの負担が増え、サービス品質が落ち、売上 […]

タイムカード不正打刻はなぜ起きる?防止策と仕組みづくりを徹底解説
飲食店の現場では、タイムカードの不正打刻は「まさかうちには関係ない」と思われがちです。しかし、スタッフの入れ替わりが多く、深夜や早朝など管理者の目が届きにくい時間帯が生まれやすい飲食業界は、不正打刻が起きやすい構造的な条 […]

飲食店の理想の人件費率は?目安30%の罠と利益を最大化する下げ方を徹底解説
「人件費が高いのはわかっているが、どこをどう削ればいいのかわからない」 「これ以上スタッフを減らしたら、お店が回らなくなるのでは」 飲食店経営において、人件費は売上の約3割を占める最大級のコストです。 しかし、やみくもに […]

飲食店のABC分析とは?メニュー改善で利益を最大化する方法
「メニュー数は多いのに、なぜか利益が伸びない」 「どのメニューが儲かっていて、どれがお荷物なのかわからない」 飲食店を経営していると、メニュー構成に関するこうした悩みは尽きません。 感覚的に「あれは売れている」「これは出 […]

飲食店の日次損益とは?計算方法と毎日の利益を見える化するコツ
「毎日忙しく営業して、売上もそこそこある。なのに月末になると思ったほど利益が残っていない」 飲食店経営でこうした壁にぶつかるオーナー様は少なくありません。 その原因の多くは、日々の損益を把握しないまま1ヶ月を過ごしてしま […]

飲食店の売上が落ちた原因とは?チェックリストと改善策を徹底解説
「最近、売上が落ちている気がする。でも原因がわからない」 飲食店を経営していれば、売上の波は避けられません。 しかし、原因がわからないまま放置すると、気づいた時には手遅れになることもあります。 売上が落ちた時に大切なのは […]

飲食店の多店舗展開を成功させる完全ガイド|メリット・デメリットから具体的手順まで
「現在の1店舗目は順調だ。そろそろ2店舗目、3店舗目を出店して事業を拡大したい」 そう考える飲食店オーナー様は多いことでしょう。多店舗展開は、売上と利益を飛躍的に伸ばし、ブランドとしての地位を確立するための大きなチャンス […]

飲食店向け原価管理システムおすすめ5選を比較!選び方やメリットを徹底解説
飲食店経営において、原価管理は利益を確保するための生命線です。しかし、「毎月の原価率が把握できていない」「棚卸に時間がかかりすぎる」といった課題を抱えている経営者の方も多いのではないでしょうか。 手作業での原価計算は、計 […]

飲食店の売上管理を効率化!おすすめシステム5選を徹底比較
飲食店の売上管理は、毎日の数字を把握するだけでなく、次の改善につなげることが大切です。ただ、手作業での集計やExcel管理に時間がかかり、負担に感じている方も多いのではないでしょうか。そこで役立つのが、売上管理を効率化で […]

飲食店の予実管理システムおすすめ5選!比較と選び方
飲食店経営において、予算と実績の管理は利益を確保するための生命線です。 しかし「売上は把握できても利益がわからない」「月末にならないと経営状況がつかめない」「複数店舗の数値管理が煩雑」といった悩みを抱えていませんか。 こ […]

飲食店におすすめの勤怠管理システム5選を徹底比較
「手作業の集計は時間がかかりすぎる」「計算ミスが起きていないか不安」「でも、便利なシステムは高価で手が出せない」と感じている方も多いのではないでしょうか。 この記事では、そんなお悩みを持つ小規模飲食店の経営者や店長様に向 […]

飲食店の発注業務を「見える化」で劇的改善!データ分析で利益を最大化
飲食店の経営者や店長の皆さん、こんなお悩みはありませんか? 長年の勘と経験に頼った発注で、フードロスや欠品が後を絶たない。 「あのベテランスタッフがいないと、正確な発注ができない」と属人化している。 日々の業務に追われ、 […]

飲食店の売上目標の立て方!5ステップで学ぶ計算方法と計画術
「うちの店、一体いくら売り上げれば安心なんだろう…」 「売上目標を立てろと言われるけど、何から手をつけていいか分からない…」 飲食店の経営者や店長なら、誰もが一度はこんな悩みを抱えるのではないでしょうか。日々の忙しい業務 […]

客単価の分析方法を徹底解説!飲食店経営の羅針盤
「日々の売上が思うように伸びない…」 「長年の勘と経験だけに頼る経営に、そろそろ限界を感じている…」 飲食店の経営者や店長の皆様なら、一度はこのような悩みに直面したことがあるのではないでしょうか。お客様を増やす努力も大切 […]

飲食店の発注業務【完全ガイド】流れの理解から属人化しない仕組み作りまで
個人経営の飲食店オーナーの皆様。 「発注業務は、長年の経験を持つベテランスタッフに任せきり…」 「今日の仕入れ量、本当にこれで足りるかな…」 そんな風に、日々の発注業務に漠然とした不安や非効率さを感じていませんか? 勘と […]

飲食店の勤怠管理を徹底解説|シフト作成のコツから残業・有給管理、最新システム比較まで
「うちの店はシフトが複雑で、毎月の勤怠集計が本当に大変だ」」 「労働基準法とか、正直よくわからなくて…」 個人経営や小規模な飲食店を運営されているオーナー様、店長様は、このようなお悩みをお持ちではないでしょうか。 日々の […]

飲食店の営業日報の正しい書き方|必須項目と活用のコツを解説
飲食店の売上を管理するために、日報をつけていますか。 「毎日書いているけれど、ただ記録するだけで終わっている」 「そもそも何を書けばいいのか、項目が定まっていない」 個人で飲食店を経営されているオーナーや店長様から、この […]

飲食店の売上管理とは?基本から仕組み・改善策まで完全網羅
「日々の営業に追われて、売上の数字まで細かく見ていられない」 「どんぶり勘定のままで、この先やっていけるか不安だ」 「本格的な売上管理を始めたいけれど、高価なPOSレジを導入する余裕はない」 個人で飲食店を経営されている […]

飲食店の発注ミスを防ぐ方法|原因別の対策と仕組み化のコツを解説!
「また在庫が合わない…」 「あのアルバイト、ちゃんと発注できるだろうか?」 飲食店の経営者や店長の皆様なら、一度はこんな悩みを抱えたことがあるのではないでしょうか。 発注ミスは、単に食材を無駄にするだけでなく、欠品による […]

飲食店の発注管理とは?業務フローと改善ポイントなど【完全網羅ガイド発注の全てがわかります】
飲食店の経営において、売上と同じくらい重要なのが「コスト管理」です。 中でも、日々の「発注管理」は、食材のロスや品切れに直結し、お店の利益を大きく左右します。 「経験と勘に頼った発注で、食材を余らせてしまう」 「人気メニ […]
